Una herramienta sin condicionado que leer
Su cobertura, sobre el propio barco.
Toque lo que le importa: palo, quilla, caseta, popa, pantalán o las personas a bordo. Lo que el nivel asume se ilumina en verde. Lo que no queda como una vía de agua, y el agua dentro del casco sube. Sin condicionado y sin formulario.
¿Qué embarcación tiene? Los puntos cambian con el tipo, la cobertura no.
O al revés: cambie el nivel y vea qué queda a oscuras.
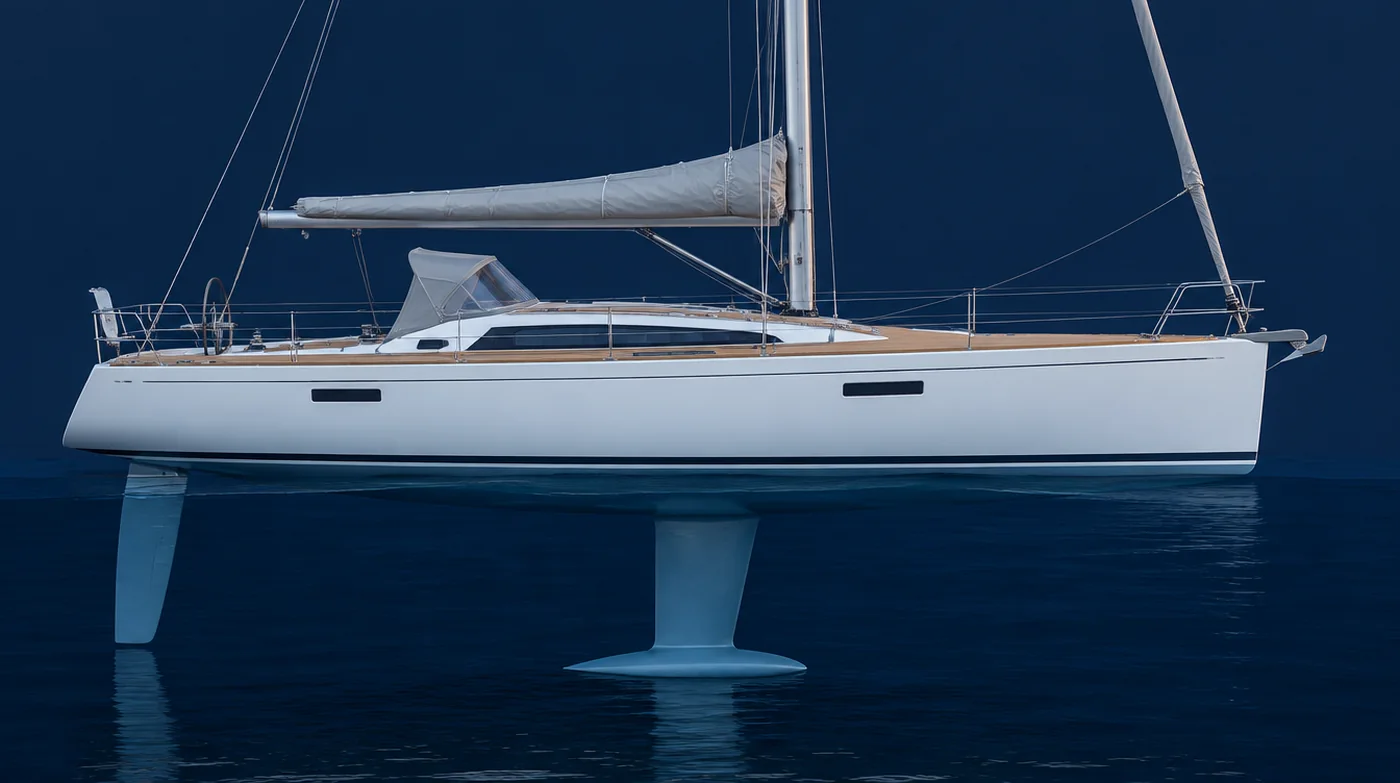
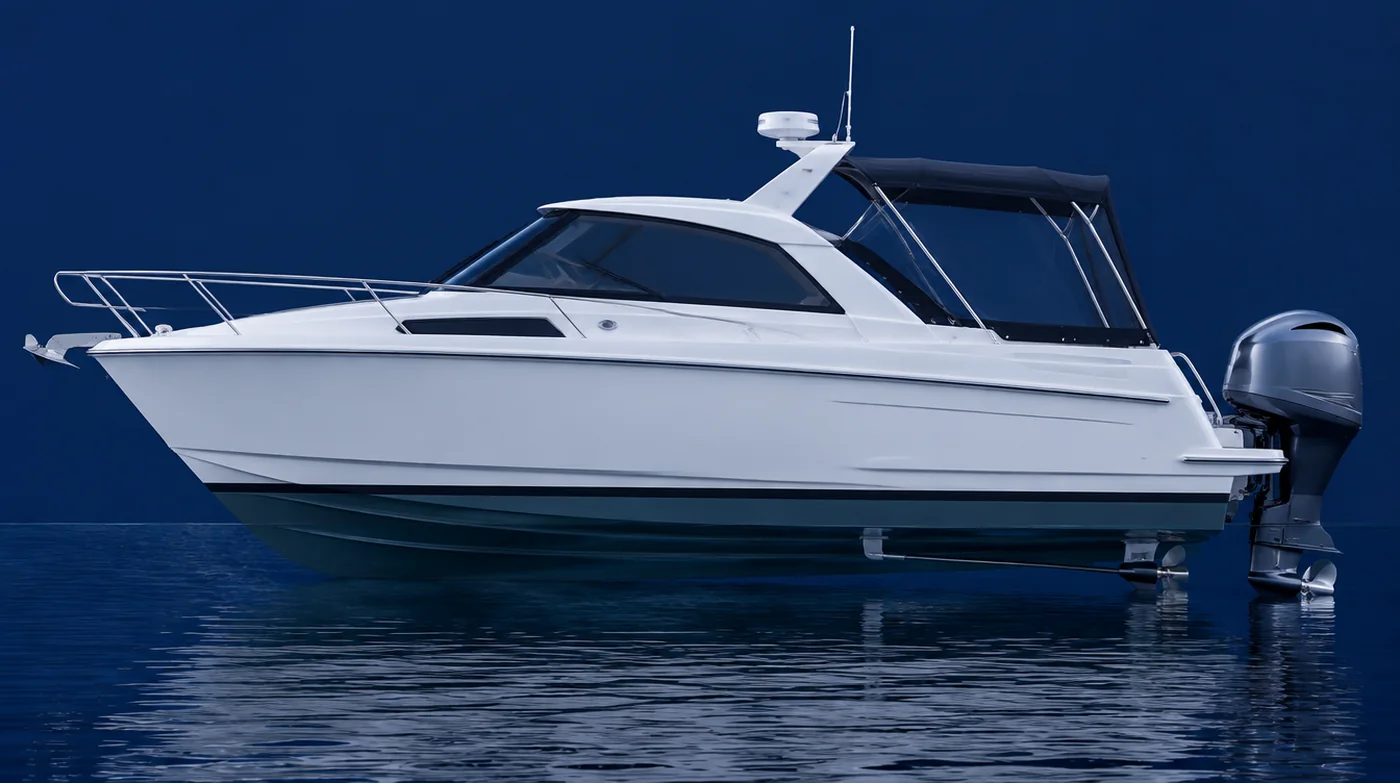
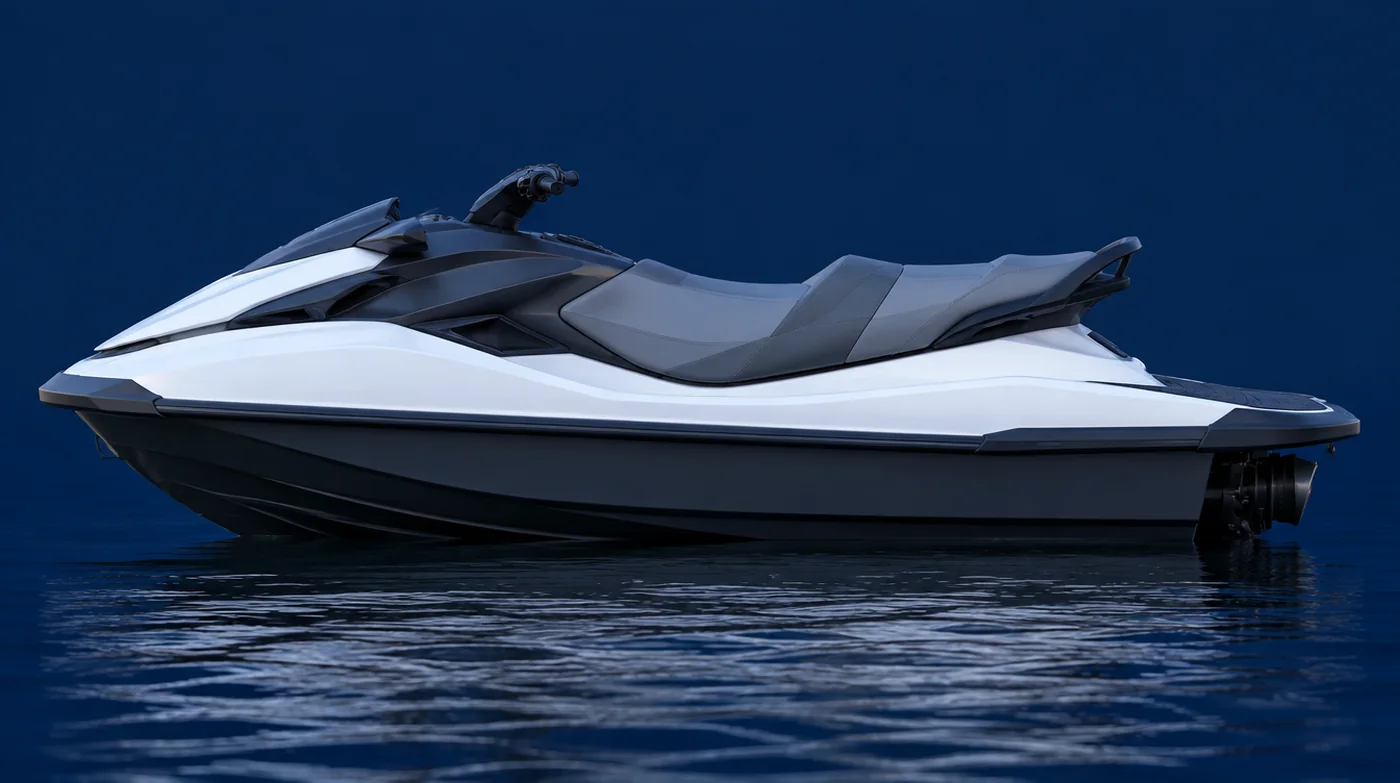
Diez puntos, diez casos, y nueve en la moto de agua: allí no hay ósmosis. Verde significa asumido, naranja significa hueco. El nivel de agua dentro del casco muestra qué parte de los daños en su propio barco quedaría a su cargo. Los importes son órdenes de magnitud y siguen el valor que haya escrito.
Todos los puntos como lista
Los mismos puntos para leer. Seleccionar funciona aquí igual que en la imagen, así que no se pierde nada si la imagen no se ve.
Cómo se lee el plano de cobertura
Aquí se invierte el orden habitual. Normalmente se elige un nivel y después se lee qué asume. En este plano usted señala primero el punto que le preocupa y el nivel sale de ahí. Cada punto lleva un caso con un importe y un nivel a partir del cual está incluido: de sin casco a casco parcial, Basis-Plus y Premium se suman casos y no se quita ninguno.
El color responde a una sola pregunta: quién paga. Verde significa que el nivel asume ese punto. Naranja con borde discontinuo significa que el siniestro quedaría a su cargo, y allí aparece una grieta. El agua dentro del casco es la suma de esos huecos frente a todos los casos que afectan a su propio barco; los dos puntos que afectan a terceros van aparte, porque no dependen del valor del barco. Un casco seco no promete que no pase nada, dice que ninguno de los diez casos habituales quedaría a su cargo.
El valor de su barco mueve los importes. Sin entrada el plano cuenta con 45.000 EUR, el barco de referencia de la balanza, para que ambas páginas muestren las mismas cifras. Si escribe su valor, los puntos del casco se mueven en la misma proporción y los daños personales y el amarre se quedan donde están. Por encima de 2.500.000 EUR el plano deja de contar, porque eso ya es cosa de hablarlo. Hay tres tipos a elegir: velero, embarcación a motor y moto de agua. Solo cambian dónde está cada punto, nunca cuánto cuesta ni desde qué nivel queda asumido. Compartir el plano es sencillo: copie la dirección de la barra del navegador, lleva el tipo, el nivel y los puntos tocados, y quien lo reciba verá la misma imagen. Un punto queda fuera del casco: las personas a bordo. Los daños personales con renta, con diferencia el importe mayor del plano, los responde la responsabilidad civil, así que siguen en verde en todos los niveles, también sin casco. En España es la parte que le pide el puerto deportivo al firmar el amarre; el casco es la parte que decide qué pasa con su propio barco.
Y los límites: este plano no conoce su barco. No cuenta con la suma asegurada, la franquicia, el ámbito de navegación, el amarre ni la edad, y no dice si la indemnización va a valor venal o a nuevo. Ordena, no liquida. Tome los puntos que quedan abiertos en su nivel y búsquelos en el condicionado de la póliza que tenga o le ofrezcan. Los mismos casos pesados unos contra otros están en la balanza de coberturas.
Preguntas y respuestas
Preguntas frecuentes
¿Qué muestra el plano de cobertura?
Diez casos típicos dibujados donde ocurren: jarcia, caseta, obra viva, quilla, popa, puesto de gobierno, pantalán, el agua bajo el casco, las personas a bordo y el barco entero. En la moto de agua son nueve, porque allí no hay ósmosis. Un punto se ilumina cuando el nivel elegido lo asume y queda abierto como una vía de agua cuando no.
¿Cómo elijo el nivel desde el plano?
Toque los puntos que le importan. El nivel sube hasta donde esos puntos lo exigen y la línea inferior lo nombra. Un segundo toque quita el punto. Quien prefiera el camino contrario cambia el nivel y ve qué puntos se apagan.
¿Qué hace introducir el valor del barco?
Mueve los importes del casco en la misma proporción: un barco de 150.000 EUR soporta siniestros mayores que uno de 15.000. Dos puntos no cambian, porque dependen del tercero y no de su barco: los daños personales de la responsabilidad civil y los daños al amarre alquilado. Los importes siguen siendo órdenes de magnitud: lo que se paga depende de la suma asegurada, la franquicia y el condicionado.
¿Por qué tres tipos de embarcación?
Porque la misma cobertura afecta a piezas distintas en barcos distintos, y porque no todos los casos existen en todos los barcos: una moto de agua no lleva fueraborda que desatornillar, ni sufre ósmosis, porque no pasa meses en el agua. En un velero la tormenta se lleva la jarcia, en una embarcación a motor la capota y el arco de radar, en una moto de agua el manillar y el capó. El caso, el importe y el nivel son idénticos en los tres planos, solo cambia el lugar. Cambiar de tipo nunca cambia lo que está cubierto.
¿Los importes son vinculantes?
No. Son órdenes de magnitud de siniestros habituales, ni presupuestos ni casos reales ni promesa de pago. Lo que vale en cada caso está en el condicionado de la póliza, la haya emitido quien la haya emitido.
¿Por qué las personas a bordo están cubiertas en todos los niveles?
Porque los daños personales los responde la responsabilidad civil, no el casco. Todos los niveles la llevan, también el que no tiene casco. Los niveles solo se diferencian cuando el daño es en el propio barco.
¿Sirve para comparar otras ofertas?
Para eso está. Anote los puntos que quedan abiertos en el nivel que valora y búsquelos uno a uno en el condicionado de cualquier póliza que le ofrezcan. Un dibujo va más rápido que una tabla, pero solo decide el condicionado.