Todo sobre este seguro: Ahorro para la jubilación
¿Sigue compensando un plan de pensiones con el límite de 1.500 euros?
Corredor de seguros / Preguntas de seguros / Ahorro para la jubilación
En resumen
El valor de rescate parte de la provisión matemática, es decir, lo que la aseguradora tiene reservado para su contrato, y le resta los gastos y la penalización que fijen las tablas de la póliza. En los primeros años se puede perder entre un 10 y un 25 % de lo pagado en algunos contratos. La ley obliga a que la póliza recoja esos valores para que usted los conozca en todo momento.
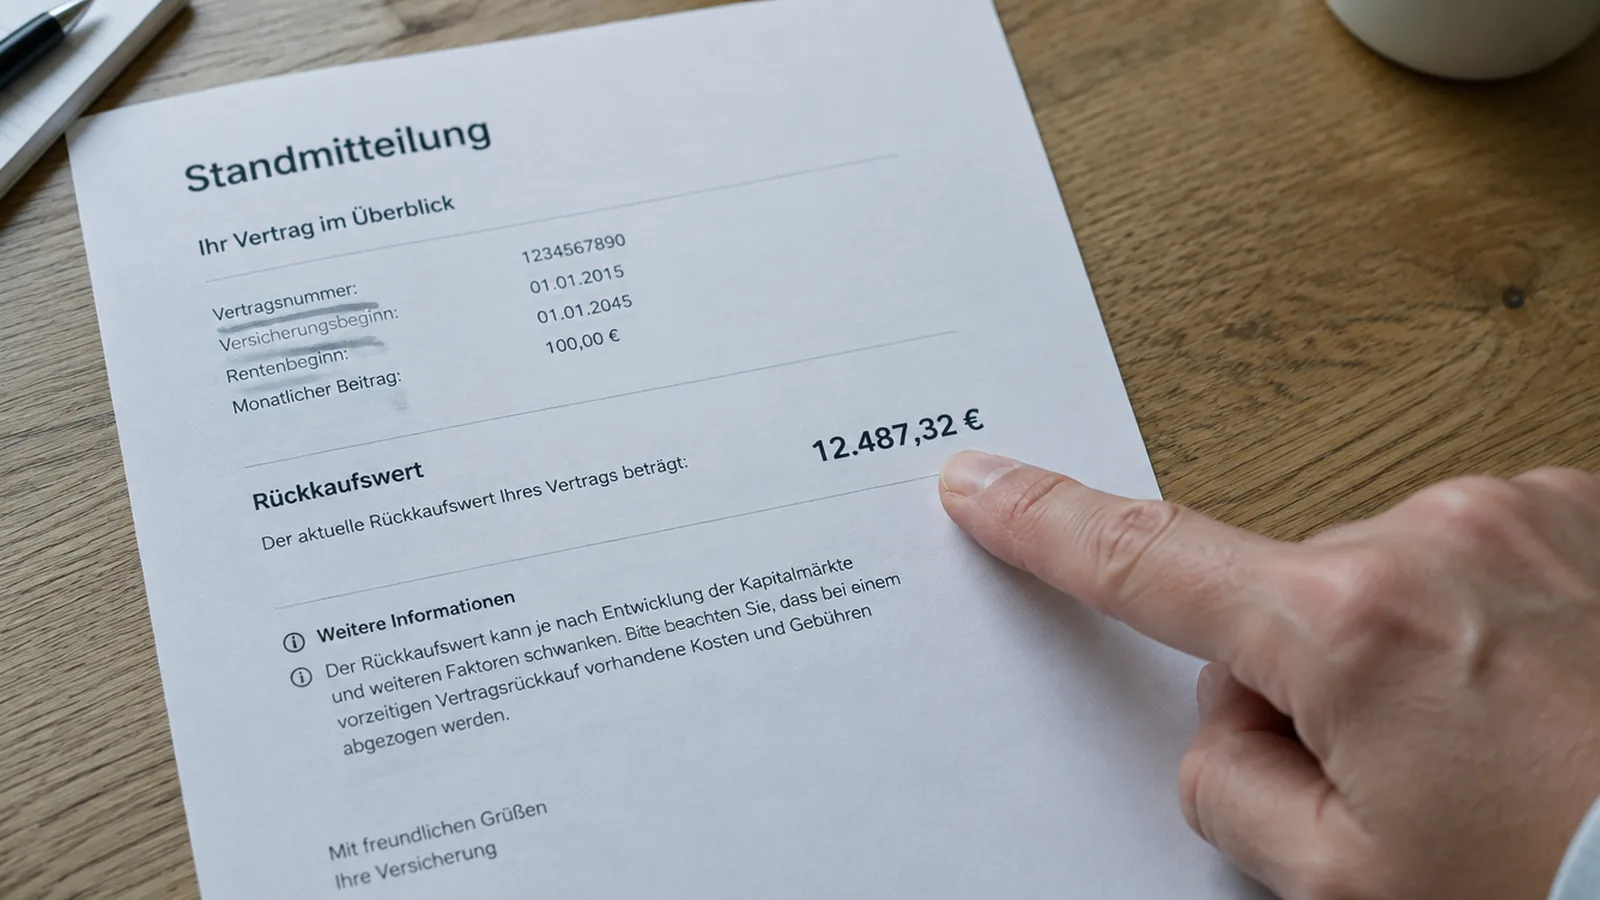
Valores de la ley, de la DGSFP e información publicada en España, septiembre de 2026.
| Ejemplo | Orientación |
|---|---|
| Derecho de rescate | tras pagar las 2 primeras anualidades |
| Pérdida al cancelar en los primeros 2 o 3 años | en algunos contratos entre un 10 y un 25 % de lo pagado |
| Pérdida al cancelar entre el año 4 y el 8 | en torno a un 5 a 10 % |
| Pérdida al cancelar desde el año 9 | en torno a un 1 a 3 % |
| Tipo máximo de interés de la DGSFP para provisiones de vida 2026 | 1,95 % |
| Tipos de la base del ahorro sobre la ganancia | 19, 21, 23, 27 y 30 % por tramos |
Las pérdidas por año son cifras publicadas de forma general y no sustituyen a las tablas de su póliza. Gastos del 3 % de cada prima, interés del 1,5 % y penalizaciones del 5, 3 y 1 % en el ejemplo son valor orientativo de la práctica. La cifra vinculante se la da su aseguradora por escrito.
Ejemplo de cálculo
Así se abre y se cierra la distancia entre lo pagado y lo cobrado. Cálculo con valores orientativos: 3 % de gastos por prima, 1,5 % de interés y penalización decreciente.
| A los 3 años: pagado 3.600 euros | provisión unos 3.570, penalización 5 %, rescate unos 3.400 euros |
| A los 5 años: pagado 6.000 euros | provisión unos 6.050, penalización 3 %, rescate unos 5.870 euros |
| A los 10 años: pagado 12.000 euros | provisión unos 12.570, penalización 1 %, rescate unos 12.440 euros |
| Impuesto a los 10 años | 19 % sobre unos 440 euros de ganancia, unos 85 euros |
Quien rescata a los tres años pierde unos 200 euros; a los diez recupera lo pagado y algo más. Con gastos de entrada más altos, la pérdida inicial puede ser bastante mayor.
De cada prima, una parte cubre los gastos de la aseguradora y, si lo hay, el seguro de fallecimiento. El resto se acumula con el interés técnico y la participación en beneficios y forma la provisión matemática.
Al rescatar, la aseguradora parte de esa provisión y descuenta la penalización prevista en la póliza. Lo que queda es el valor de rescate. En los seguros unit linked depende además del valor de los fondos ese día.
| Elemento | Efecto en el valor de rescate |
|---|---|
| Provisión matemática | la base, crece con cada prima y con el interés |
| Participación en beneficios asignada | lo aumenta |
| Gastos de entrada no amortizados | lo reducen mucho los primeros años |
| Prima de riesgo de fallecimiento | lo reduce si hay cobertura |
| Penalización por rescate | según tablas, mayor al principio |
| Valor de los fondos, en unit linked | sube o baja con el mercado |
Las aseguradoras concentran al principio los gastos de comercialización y apertura. Si cancela pronto, esos gastos aún no se han compensado con rentabilidad y se descuentan del rescate.
Según información publicada, en los primeros dos o tres años la pérdida puede llegar al 10 o 25 % de lo pagado, entre el cuarto y el octavo año suele bajar al 5 o 10 %, y desde el noveno quedarse en torno al 1 o 3 %. Su contrato puede ser muy distinto.
La Ley de Contrato de Seguro exige que la póliza regule los derechos de rescate y reducción, de modo que usted pueda conocer en todo momento su valor. El derecho de rescate nace cuando se han pagado las dos primeras anualidades.
En los seguros de supervivencia puros y en los temporales de fallecimiento esos derechos no son obligatorios; solo existen si el contrato los concede. Busque en su póliza la tabla de valores: si no la encuentra, pídala por escrito.
Para 2026 la DGSFP fija en un 1,95 % el tipo máximo de interés para calcular las provisiones de los seguros de vida. Las pólizas antiguas pueden garantizar más.
La participación en beneficios ya asignada forma parte del valor de rescate. Lo que se prometa para el futuro no. Pregunte siempre por dos cifras: el rescate de hoy y la prestación al vencimiento.
En un PIAS o un SIALP el valor de rescate se calcula igual, pero si rescata antes de cinco años pierde la exención de la ganancia. En el PIAS, además, la exención solo se mantiene si el ahorro se convierte en renta vitalicia.
Un plan de pensiones no tiene valor de rescate en este sentido: sus derechos consolidados solo se cobran en jubilación, en supuestos legales o para aportaciones con más de diez años.
Preguntas y respuestas
Porque los gastos de entrada se cobran al principio y la penalización es mayor en los primeros años. Con el tiempo, el interés compensa esa diferencia.
En la tabla de valores de su póliza y en el extracto anual. Si no la tiene, pídala por escrito a la aseguradora.
En los seguros de vida con ahorro, por ley una vez pagadas las dos primeras anualidades. En otros productos, según el contrato.
Lo garantizado en la póliza y los beneficios ya asignados sí. En un unit linked depende del valor de los fondos.
Solo la ganancia sobre las primas pagadas, como rendimiento del capital mobiliario, del 19 al 30 % según tramos.
Reducir mantiene el contrato y su interés sin pagar más. Rescatar solo compensa si necesita el dinero de verdad.
NAMMERT corredor de seguros
Comparamos varias aseguradoras y le enviamos una propuesta. Sin coste para usted; nos paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
Todo sobre este seguro: Ahorro para la jubilación
¿Sigue compensando un plan de pensiones con el límite de 1.500 euros?
¿Rescatar o dejar de pagar mi seguro de ahorro para la jubilación?
Si solo necesita dejar de pagar, pida la reducción: el seguro sigue vivo con un capital menor y usted no aporta más. E …
¿Merece la pena un plan de pensiones privado?
Depende de su tipo de IRPF hoy y en la jubilación. Puede aportar hasta 1.500 euros al año a un plan individual y resta …
¿Seguro de ahorro o fondo indexado para la jubilación?
Para acumular patrimonio suele ganar el fondo indexado: cuesta entre un 0,10 y un 0,50 % al año y puede traspasarse si …
NAMMERT Assekuradeur GmbH, con sede en Alemania, corredor de seguros autorizado conforme al § 34d apdo. 1 de la Ley alemana de Comercio (GewO), registro de mediadores D-C08Q-TOSD4-37, que opera en España en régimen de libre prestación de servicios. En seguros de embarcaciones y yates actuamos como agencia de suscripción, no como corredor. Información previa (en alemán) · Actualizado
¿Le ha servido?