Todo sobre este seguro: Ahorro para la jubilación
¿Sigue compensando un plan de pensiones con el límite de 1.500 euros?
Corredor de seguros / Preguntas de seguros / Ahorro para la jubilación
En resumen
No. La Riester es un producto alemán con ayudas directas del Estado y no se comercializa en España. Lo más parecido aquí es el plan de pensiones individual o el PPA: puede aportar hasta 1.500 euros al año y restarlos de la base del IRPF. No hay una subvención por euro ni por hijo; la ventaja depende solo de su tipo marginal y se paga al rescatar.
Límites y costes publicados para España, datos de 2026.
| Ejemplo | Orientación |
|---|---|
| Aportación máxima a plan individual | 1.500 euros al año |
| Aportación a plan del cónyuge con ingresos inferiores a 8.000 euros | hasta 1.000 euros al año |
| Comisión máxima de gestión y depósito, plan de renta fija | hasta un 1,05 % anual |
| Comisión máxima de gestión y depósito, otras carteras | hasta un 1,70 % anual |
| Ahorro fiscal con 1.500 euros y tipo marginal del 30 % | unos 450 euros al año |
Límites legales, septiembre de 2026. El ahorro fiscal y los tipos marginales son valor orientativo de la práctica y dependen de su comunidad autónoma y sus ingresos. Esto no es asesoramiento fiscal.
Ejemplo de cálculo
Así se ve la ventaja fiscal de un año y lo que queda pendiente para el rescate.
| Aportación anual | 1.500 euros |
| Reducción de la base imponible | 1.500 euros |
| Ahorro en la declaración | unos 450 euros |
| Coste real para usted | unos 1.050 euros |
La ventaja es real, pero se devuelve en parte al rescatar, porque todo tributa como trabajo. Una familia alemana con dos hijos recibiría con Riester 775 euros de ayuda sin tener que devolverlos al cobrar la pensión. Cálculo con valores orientativos.
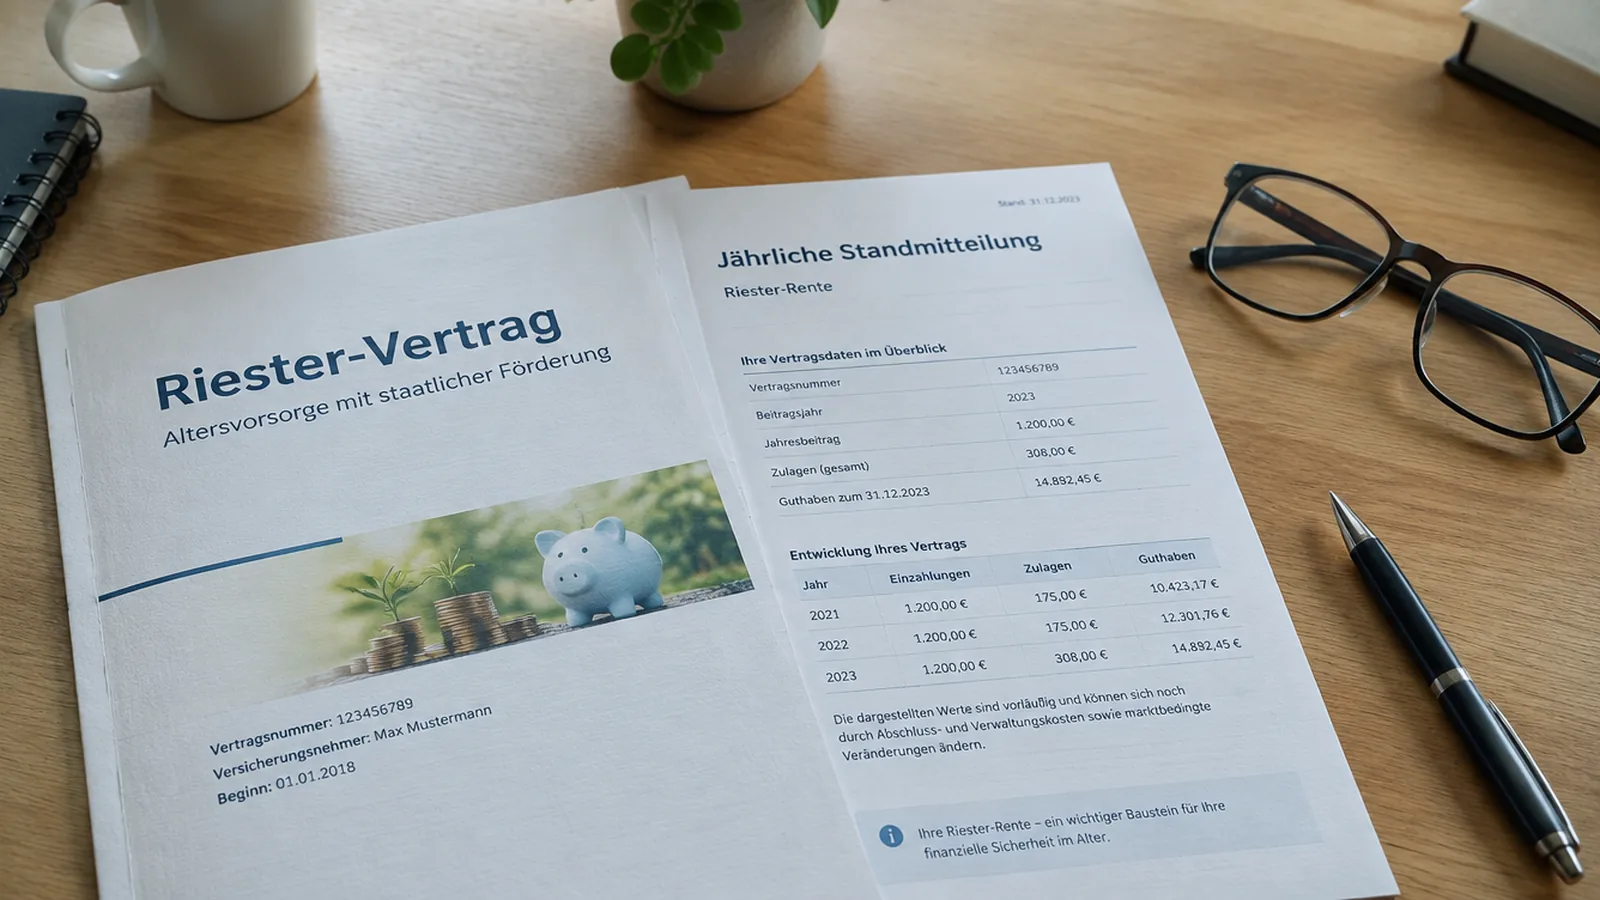
La Riester alemana funciona con ayudas que el Estado ingresa en el contrato: 175 euros al año por persona y hasta 300 euros por hijo. Está pensada para quien cotiza a la Seguridad Social alemana y solo se contrata en Alemania.
España no da ayudas directas a la previsión privada. El incentivo es fiscal: lo que aporta a un plan reduce su base imponible del IRPF, y al cobrarlo tributa. Es un aplazamiento del impuesto, no un regalo.
Para una familia con hijos y pocos ingresos, la Riester alemana suele ser más generosa. En España esa familia apenas nota la ventaja, porque con un tipo marginal bajo la reducción fiscal es pequeña.
Para quien gana bien, el plan español funciona mejor cuanto más alto sea su tipo marginal hoy y más bajo sea en la jubilación.
| Aspecto | Riester en Alemania | Plan de pensiones en España |
|---|---|---|
| Tipo de ayuda | ayuda directa del Estado | reducción de la base del IRPF |
| Hijos | hasta 300 euros por hijo | sin ayuda |
| Límite anual | 2.100 euros con ayudas | 1.500 euros, más en planes de empleo |
| Liquidez | hasta la jubilación | aportaciones con más de 10 años y supuestos legales |
| Al cobrar | tributa la pensión completa | tributa todo como trabajo |
Si su tipo marginal es del 37 % o más y espera tributar menos de jubilado, sobre todo si rescata en varios años. Si su tipo es bajo o puede necesitar el dinero antes, un fondo de inversión, que puede traspasar sin tributar, suele ser más flexible.
Las comisiones pesan. La gestión y el depósito se cobran cada año; los máximos legales llegan hasta un 1,70 % en carteras con renta variable. Compare antes de firmar.
Si se ha mudado a España y tiene un contrato Riester, no lo cancele con prisas: en Alemania eso obliga a devolver todas las ayudas. Dentro de la UE puede dejarlo sin aportar y cobrar la pensión más adelante, por regla general sin devolver lo recibido.
Nuevas ayudas ya no suele recibir si no cotiza en Alemania. Pida por escrito a su entidad alemana qué se aplica a su caso.
Preguntas y respuestas
No. Solo se contrata en Alemania y está pensada para quien cotiza allí. En España el equivalente es el plan de pensiones o el PPA.
No hay ayuda directa. La ventaja es que la aportación reduce la base imponible del IRPF, hasta 1.500 euros al año en un plan individual.
En el plan de pensiones, no. Sí puede aportar hasta 1.000 euros al plan de su cónyuge si este gana menos de 8.000 euros al año.
Puede dejarla sin aportar. Dentro de la UE, las ayudas ya recibidas en general no se devuelven. Confírmelo por escrito con su entidad.
Da más flexibilidad y solo tributa la ganancia. El plan compensa si su tipo marginal hoy es alto y más bajo en la jubilación.
NAMMERT corredor de seguros
Comparamos varias aseguradoras y le enviamos una propuesta. Sin coste para usted; nos paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
Todo sobre este seguro: Ahorro para la jubilación
¿Sigue compensando un plan de pensiones con el límite de 1.500 euros?
¿Qué pasa si rescato mi plan de pensiones antes de jubilarme?
La Riester alemana no existe en España; aquí la pregunta es qué pasa si rescata antes su plan de pensiones. Desde 2025 …
¿Existe la pensión Rürup en España?
No. La Rürup es una pensión básica alemana para autónomos y no se comercializa en España. Lo más parecido es el plan d …
¿Merece la pena un plan de pensiones privado?
Depende de su tipo de IRPF hoy y en la jubilación. Puede aportar hasta 1.500 euros al año a un plan individual y resta …
¿Seguro de ahorro o fondo indexado para la jubilación?
Para acumular patrimonio suele ganar el fondo indexado: cuesta entre un 0,10 y un 0,50 % al año y puede traspasarse si …
NAMMERT Assekuradeur GmbH, con sede en Alemania, corredor de seguros autorizado conforme al § 34d apdo. 1 de la Ley alemana de Comercio (GewO), registro de mediadores D-C08Q-TOSD4-37, que opera en España en régimen de libre prestación de servicios. En seguros de embarcaciones y yates actuamos como agencia de suscripción, no como corredor. Información previa (en alemán) · Actualizado
¿Le ha servido?