Todo sobre este seguro: Seguro de coche
¿Qué seguro de coche necesito?
Corredor de seguros / Preguntas de seguros / Seguro de coche
En resumen
En España los daños por granizo en su coche solo los paga su propia aseguradora si tiene todo riesgo o un terceros ampliado con fenómenos atmosféricos. El Consorcio de Compensación de Seguros no cubre el granizo. Con terceros básico paga usted. Reparar un coche con daños moderados cuesta unos 800 a 2.500 euros, y la franquicia se descuenta.
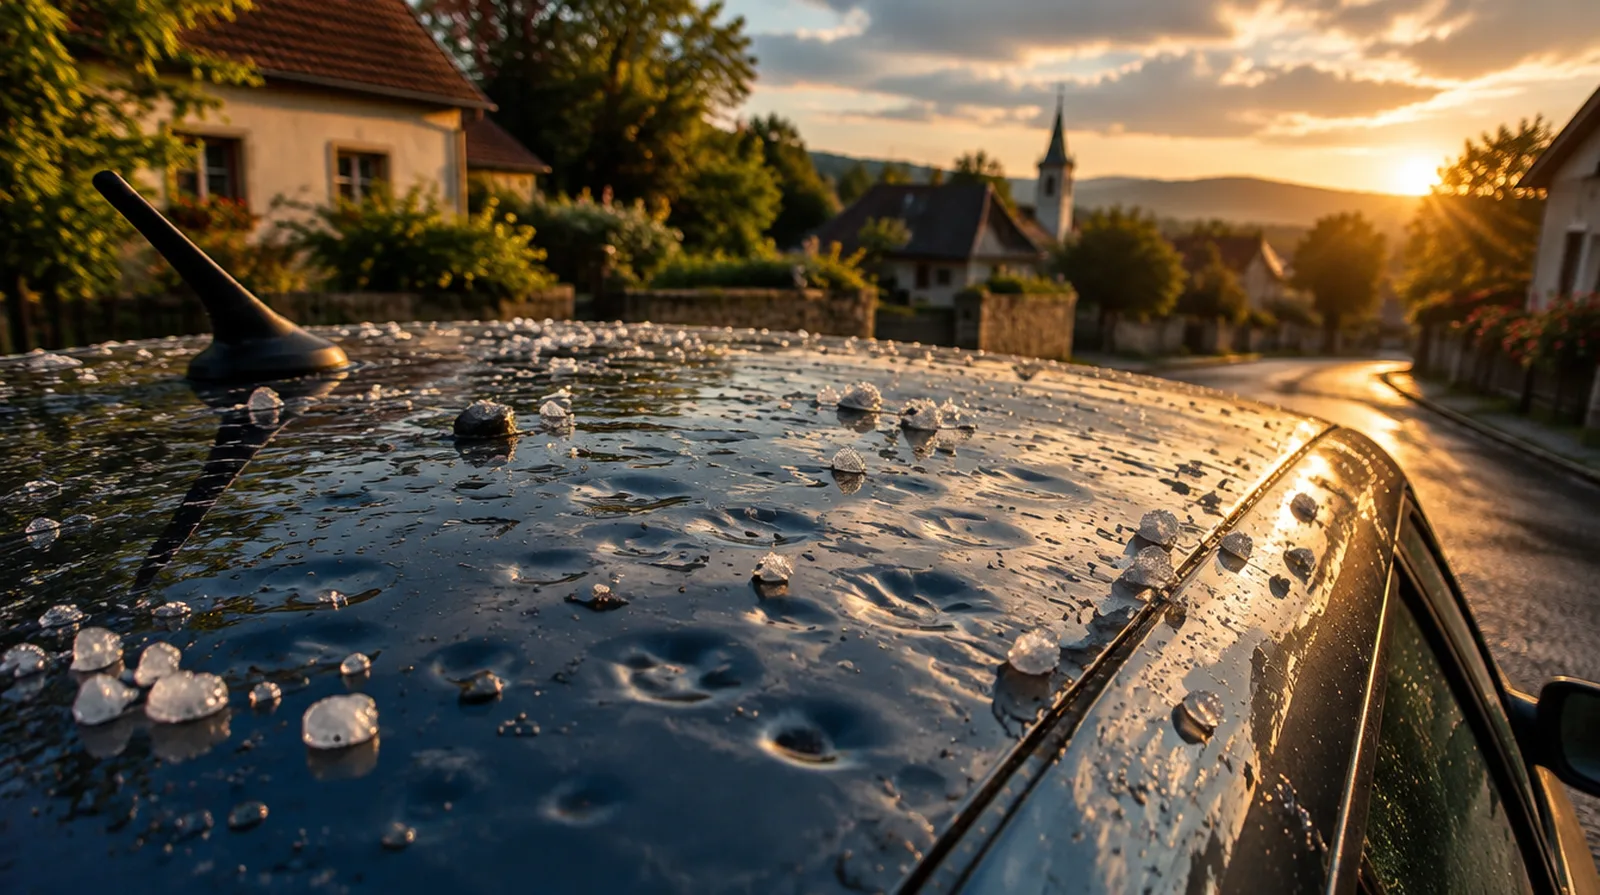
Precios publicados de reparación de granizo en España y datos de cobertura.
| Ejemplo | Orientación |
|---|---|
| Desabollado sin pintura por bollo | unos 35 a 65 euros |
| Coche con daños moderados por granizo | unos 800 a 2.500 euros |
| Reparación con pintura por pieza | unos 200 a 400 euros |
| Franquicia en todo riesgo con franquicia | unos 300 a 600 euros |
| Cobertura opcional de fenómenos atmosféricos en terceros | unos 40 a 80 euros al año |
Datos publicados, septiembre de 2026. Los importes del cálculo de ejemplo son valor orientativo de la práctica. Si su póliza cubre el granizo en la chapa se lo revisamos nosotros.
Ejemplo de cálculo
Unos 30 bollos pequeños en techo y capó, pintura intacta. Así se reparte la factura según el seguro.
| Desabollado sin pintura | unos 1.500 euros |
| Todo riesgo con franquicia de 300 euros | usted paga 300 euros |
| Terceros ampliado con fenómenos atmosféricos | usted paga 0 euros o la franquicia pactada |
| Terceros ampliado solo con lunas | usted paga los 1.500 euros |
| Reclamación al Consorcio | no procede |
Decide la letra pequeña: con fenómenos atmosféricos en la chapa paga poco o nada, sin ella todo. Cálculo con valores orientativos.
Muchos conductores piensan que una tormenta fuerte la paga el Consorcio de Compensación de Seguros. No es así: sus normas excluyen expresamente los daños causados directamente por lluvia o granizo. El Consorcio solo entra en riesgos extraordinarios como inundaciones extraordinarias o vientos con rachas de más de 120 km/h.
El granizo es, por tanto, cosa de su aseguradora, y solo si su póliza incluye daños propios por fenómenos atmosféricos.
| Modalidad | Bollos en chapa | Luna rota por granizo |
|---|---|---|
| Terceros básico | no | no |
| Terceros ampliado con lunas | no | sí, normalmente |
| Terceros ampliado con fenómenos atmosféricos | sí, según condicionado | sí |
| Todo riesgo sin franquicia | sí | sí |
| Todo riesgo con franquicia | sí, menos la franquicia | sí, a menudo sin franquicia |
Si la pintura no se ha dañado, un varillero saca los bollos desde dentro sin pintar. Cada bollo pequeño cuesta unos 35 a 65 euros. Un coche con daños moderados suele salir por unos 800 a 2.500 euros.
Si la pintura se agrieta hay que masillar y pintar, unos 200 a 400 euros por pieza, y si hay que cambiar una pieza, 500 euros o más. En un coche viejo, un granizo fuerte puede superar su valor y acabar en siniestro total.
La franquicia se descuenta en cada siniestro. Con 300 euros de franquicia, un granizo que cuesta 400 euros le deja apenas 100 euros de indemnización. Algunas pólizas de terceros ampliado solo cubren las lunas y no la chapa, aunque se anuncien con fenómenos atmosféricos: lea el condicionado.
Si el coche es siniestro total, la aseguradora paga el valor pactado en la póliza, a menudo el valor venal, y no el coste de la reparación. Si el parte cuenta o no para su historial depende de la compañía.
Si su coche duerme en garaje y tiene ya muchos años, puede asumir el riesgo usted mismo. Unos bollos en un coche viejo no hay que repararlos. Una cobertura adicional de fenómenos atmosféricos en terceros cuesta unos 40 a 80 euros al año, que en ese caso no compensan.
Si aparca en la calle en zonas con tormentas de verano frecuentes o el coche está financiado, conviene tenerla.
Preguntas y respuestas
No. Sus normas excluyen los daños causados directamente por lluvia o granizo. Solo cubre, entre otros, vientos con rachas de más de 120 km/h e inundaciones extraordinarias.
Solo si incluye fenómenos atmosféricos o daños propios por granizo. Muchos solo cubren las lunas.
Depende de la aseguradora. Algunas no lo cuentan porque no hubo culpa, otras sí lo tienen en cuenta en la renovación.
La ley del contrato de seguro fija siete días desde que conoce el daño, salvo que la póliza dé un plazo mayor.
Se trata como siniestro total y la aseguradora paga el valor pactado en la póliza, no la reparación.
Ayuda con piedras pequeñas y medianas. No sustituye al seguro ni suele bajar la prima.
NAMMERT corredor de seguros
Comparamos varias aseguradoras y le enviamos una propuesta. Sin coste para usted; nos paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
Todo sobre este seguro: Seguro de coche
¿Qué seguro de coche necesito?
¿Qué diferencia hay entre terceros ampliado y todo riesgo?
Terceros ampliado paga los daños de su coche que usted no provoca al conducir: lunas, robo, incendio y, según la póliz …
¿Cubre el seguro si una garduña o una rata muerde los cables del coche?
En España los cables o manguitos mordidos por una garduña o una rata solo los cubre su seguro si tiene todo riesgo o u …
¿Qué paga el seguro en un siniestro total?
Depende de quién tuvo la culpa y de lo que diga su póliza. Si el culpable es otro, paga su aseguradora, normalmente el …
¿Qué seguro cubre un impacto de piedra en la luna del coche?
Un impacto de piedra en el parabrisas lo paga la garantía de lunas, incluida en los seguros a terceros ampliado y a to …
NAMMERT Assekuradeur GmbH, con sede en Alemania, corredor de seguros autorizado conforme al § 34d apdo. 1 de la Ley alemana de Comercio (GewO), registro de mediadores D-C08Q-TOSD4-37, que opera en España en régimen de libre prestación de servicios. En seguros de embarcaciones y yates actuamos como agencia de suscripción, no como corredor. Información previa (en alemán) · Actualizado
¿Le ha servido?