Todo sobre este seguro: Riesgos extraordinarios
¿Qué necesito para que el Consorcio me pague tras una inundación?
Corredor de seguros / Preguntas de seguros / Riesgos extraordinarios
En resumen
Depende de la causa. Si la calle se inunda en un episodio extraordinario, como una DANA con anegamiento del terreno, paga el Consorcio de Compensación de Seguros. Si una tormenta normal satura la red y el agua sube por un sumidero, depende de su póliza de hogar, y muchas excluyen el agua que procede de alcantarillas. Una válvula antirretorno cuesta unos 340 a 640 euros sin obra.
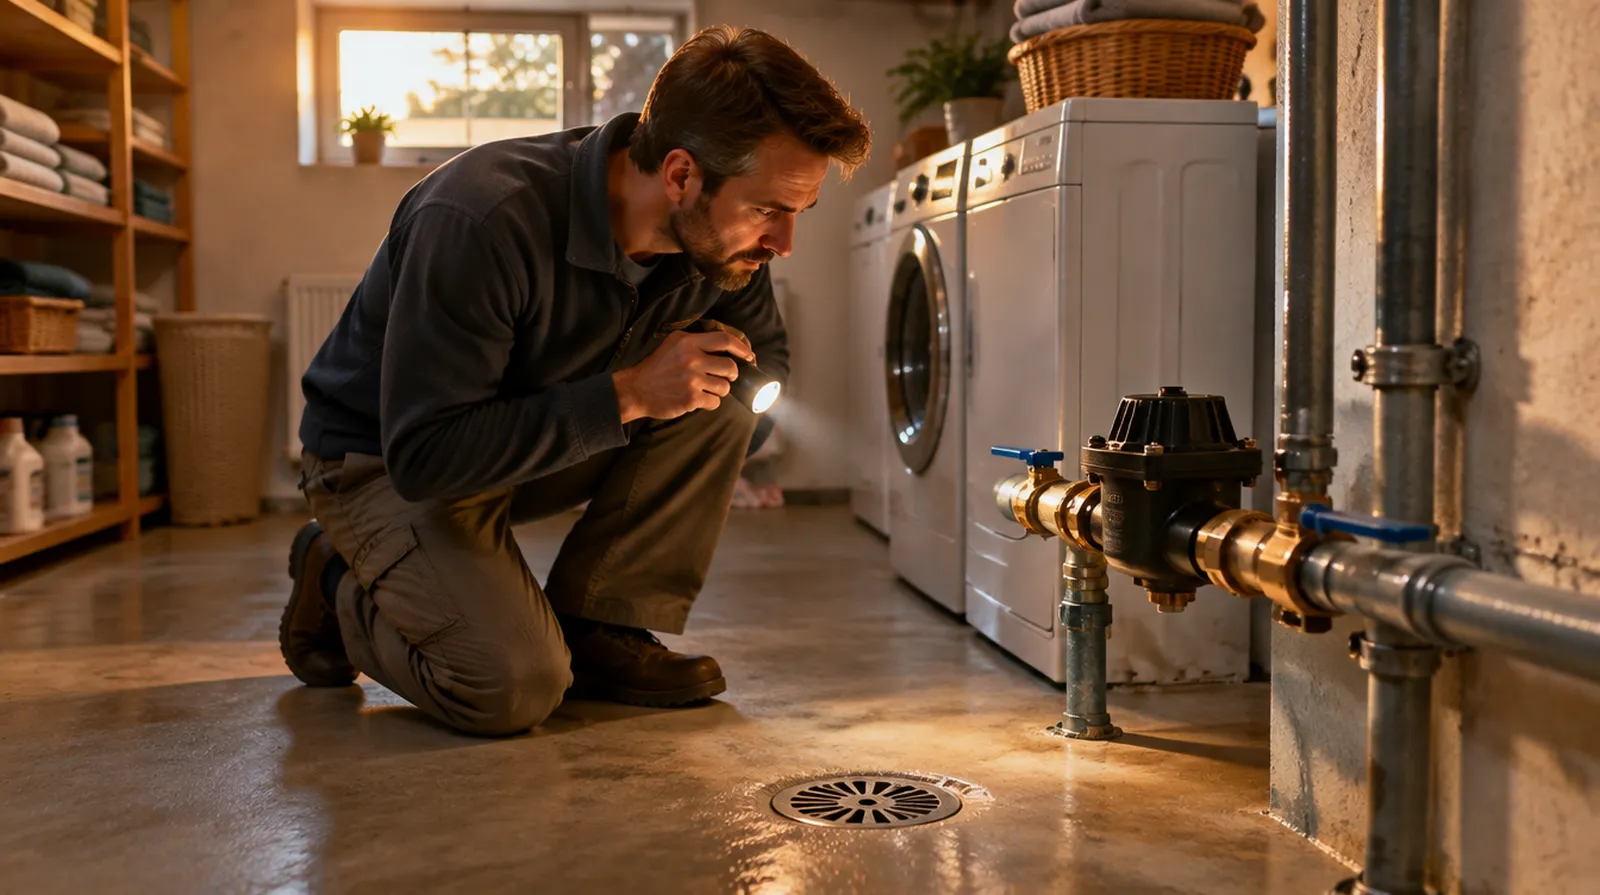
Precios de referencia de válvulas antirretorno en España según una base de precios de la construcción, 2026.
| Ejemplo | Orientación |
|---|---|
| Válvula antirretorno de PVC, 110 mm, doble clapeta metálica, colocada | unos 338 euros |
| Válvula antirretorno de polipropileno, 160 mm, colocada | unos 641 euros |
| Válvula de 250 mm para edificios grandes, colocada | unos 1.739 euros |
| Instalación en una vivienda existente con apertura de suelo | unos 800 a 2.000 euros en total |
Los tres primeros importes son precios de obra nueva con colocación sencilla. El importe para viviendas existentes con obra es valor orientativo de la práctica, septiembre de 2026. Sus coberturas dependen de la póliza; nosotros pedimos la oferta concreta.
Ejemplo de cálculo
Una tormenta fuerte, sin carácter extraordinario, satura la red y el agua sube por el sumidero del sótano hasta 20 centímetros.
| Suelo, rodapiés y pintura | unos 6.000 euros |
| Caldera y cuadro eléctrico | unos 3.000 euros |
| Lavadora, muebles y trastero | unos 2.500 euros |
| Póliza que incluye reflujo de la red pública | paga los 11.500 euros, menos franquicia |
Si su póliza excluye el agua con origen en alcantarillas, los 11.500 euros quedan a su cargo. Con una válvula de unos 340 euros revisada, probablemente no habría daño. Importes orientativos de la práctica.
Cuando llueve con fuerza, la red pública de alcantarillado se llena. El agua ya no puede salir y vuelve por las tuberías del edificio hacia arriba. Aparece por los sumideros del garaje, los desagües del sótano o los aseos de una planta baja que están más bajos que la red.
En España no existe un único seguro que lo cubra todo. Quién paga depende de si el episodio se considera extraordinario o no.
| Caso | ¿Quién paga? |
|---|---|
| Riada o DANA, la calle queda anegada y el agua entra también por los desagües | el Consorcio, si tiene póliza de daños en vigor |
| Tormenta fuerte sin carácter extraordinario, el agua sube por el sumidero | su aseguradora, solo si la póliza lo cubre |
| Atasco de la tubería propia sin lluvia | su póliza, en la garantía de daños por agua |
| Rotura de un colector público sin fenómeno extraordinario | ni el Consorcio ni muchas pólizas; puede reclamarse al titular de la red |
| Agua de lluvia que recoge su tejado o su terraza | no es del Consorcio; su póliza, si lo incluye |
El Consorcio cubre la inundación extraordinaria, que incluye el anegamiento del terreno por la acción directa de la lluvia y el desbordamiento de ríos y ramblas. No cubre, en cambio, el agua que recogen el tejado, las bajantes o la red de desagüe del edificio, ni la rotura de alcantarillas y colectores, salvo que sea consecuencia de un riesgo extraordinario.
En la práctica, cuando un episodio afecta a toda una zona, el Consorcio suele hacerse cargo también del agua que entró por los desagües. En viviendas no aplica franquicia.
La garantía de daños por agua cubre sobre todo escapes y roturas de sus propias tuberías. Algunas pólizas incluyen expresamente el desbordamiento o reflujo de la red pública, otras lo excluyen porque el origen está en alcantarillas o arquetas. Busque esas palabras en las condiciones generales.
También cuenta el mantenimiento. Si la tubería estaba deteriorada o el sumidero lleno de suciedad, la aseguradora puede negarse a pagar.
La válvula se coloca entre el colector de salida del edificio y la acometida a la red pública. Deja salir el agua y le impide volver. En sótanos, garajes y bajos por debajo del nivel de la calle es la protección más eficaz.
Revísela al menos una vez al año, sobre todo antes del otoño. Una válvula sucia que no cierra no protege nada y le deja sin argumentos ante la aseguradora.
En un edificio, la red de saneamiento común y el garaje son de la comunidad. Los daños en esos elementos los cubre el seguro de la comunidad. Sus muebles, su coche o lo que guarde en el trastero dependen de su propio seguro de hogar o de coche.
Si vive en un piso alto sin desagües por debajo de la red, el retorno de aguas no le afecta. Sí puede afectarle una fuga del vecino, que es otra garantía.
Preguntas y respuestas
Si es parte de una inundación extraordinaria, como una DANA con anegamiento, normalmente sí. Si es una tormenta corriente, corresponde a su póliza.
Suele cubrir los daños por agua de un atasco accidental de sus propias tuberías, no la falta de mantenimiento ni, a menudo, el agua procedente de alcantarillas.
Depende de la normativa técnica y de las ordenanzas de su municipio. Aunque no se la exijan, en sótanos y garajes bajo la calle es muy recomendable.
Si la red pública estaba mal mantenida o rota, puede reclamar responsabilidad patrimonial. Es un proceso largo y hay que probar el fallo.
Sus muebles y enseres dependen de su seguro de contenido. La instalación de saneamiento y la válvula son cosa del propietario o de la comunidad.
NAMMERT corredor de seguros
Comparamos varias aseguradoras y le enviamos una propuesta. Sin coste para usted; nos paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
Todo sobre este seguro: Riesgos extraordinarios
¿Qué necesito para que el Consorcio me pague tras una inundación?
¿Cubre el seguro las lluvias torrenciales y las inundaciones?
Depende de por dónde entre el agua. Si el terreno se anega porque se desborda un cauce o el mar, responde el Consorcio …
¿Qué son los riesgos extraordinarios y qué cubre el Consorcio?
En España los grandes fenómenos de la naturaleza no los paga su aseguradora, sino el Consorcio de Compensación de Segu …
¿Cuánto cuesta asegurar la casa contra inundaciones?
En España no se contrata aparte. Si tiene seguro de hogar, las inundaciones extraordinarias, terremotos y vientos de m …
¿Cubre el seguro los daños por aguas subterráneas?
Casi nunca. El Consorcio de Compensación de Seguros excluye los daños por elevación del nivel freático, salvo que una …
NAMMERT Assekuradeur GmbH, con sede en Alemania, corredor de seguros autorizado conforme al § 34d apdo. 1 de la Ley alemana de Comercio (GewO), registro de mediadores D-C08Q-TOSD4-37, que opera en España en régimen de libre prestación de servicios. En seguros de embarcaciones y yates actuamos como agencia de suscripción, no como corredor. Información previa (en alemán) · Actualizado
¿Le ha servido?