Seguro de pérdida de beneficios: cuando el incendio para la empresa pero los gastos siguen
El seguro de pérdida de beneficios indemniza el beneficio que su empresa deja de ganar y los gastos fijos que sigue pagando mientras la actividad está parada o reducida por un siniestro de daños materiales. Es la garantía que permite pagar nóminas, alquiler y préstamos hasta que el negocio vuelve a funcionar. En la Ley 50/1980 aparece como seguro de lucro cesante.
¿Qué cubre exactamente el seguro de pérdida de beneficios?
Cubre la reducción del margen bruto de la empresa, es decir, el beneficio que no se obtiene más los gastos permanentes que siguen corriendo, como salarios, alquileres, cuotas de leasing o intereses. Se activa cuando un siniestro amparado por la póliza de daños, por ejemplo un incendio o daños por agua, interrumpe la actividad. Indemniza durante el periodo pactado, normalmente doce meses, y no cubre las caídas de ventas sin daño material.
Haga la cuenta
El reloj de la paralización
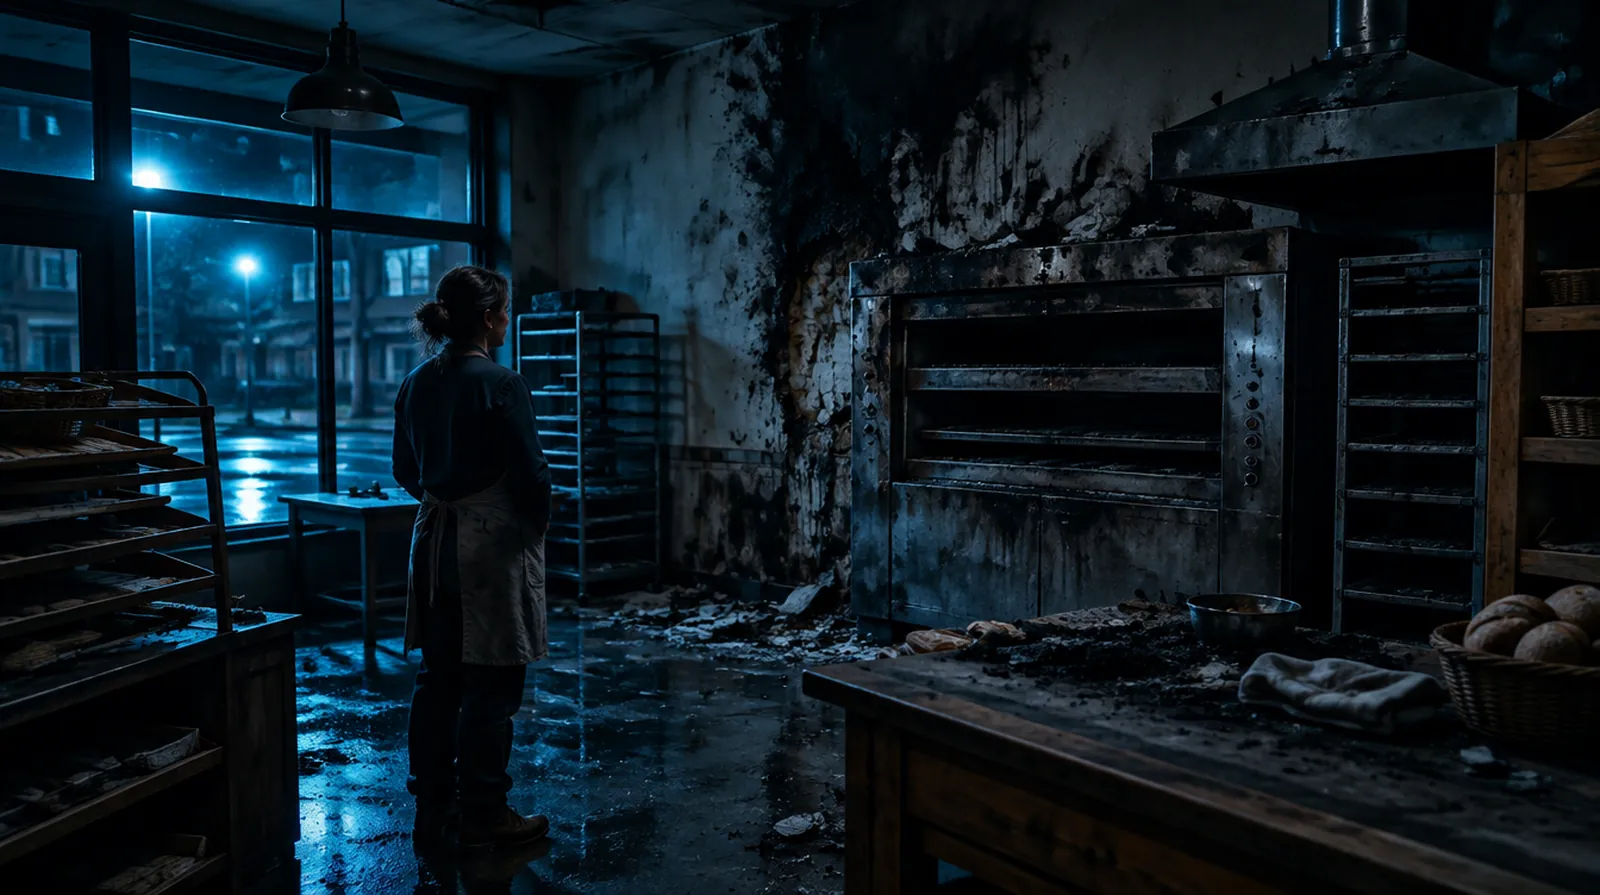
Tras un incendio, sueldos, alquiler y préstamos siguen corriendo cada día, aunque no se venda nada.
Meses de 30 días.
Sin daño material no hay pérdida de beneficios
La garantía va unida a los daños materiales. Si arde su nave, la póliza paga. Si arde la de su único proveedor, se corta el suministro eléctrico del polígono o la Administración cierra su local, la garantía estándar no paga, porque en sus instalaciones no se ha dañado nada.
Existen ampliaciones para dependencias de proveedores y clientes y para la interrupción de suministros. Conviene revisarlas si su empresa depende de pocos socios. Los ciberataques y las averías de maquinaria necesitan sus propias coberturas.
Cómo fijar la suma: margen bruto y periodo de indemnización
La suma asegurada se calcula normalmente como margen bruto anual: ventas menos costes variables, como materias primas y mercaderías. Su asesor puede obtenerla de la cuenta de pérdidas y ganancias en poco tiempo. Si el periodo de indemnización supera los doce meses, la suma debe reflejar ese periodo más largo.
La regla proporcional también se aplica aquí: si declara menos margen del real, la indemnización se reduce en la misma proporción. En una empresa que crece, la suma debe basarse en la previsión, no en el ejercicio anterior. Las buenas pólizas incluyen un ajuste o una devolución de prima si la suma resultó superior.
El Consorcio también paga la pérdida de beneficios
Si el siniestro es un riesgo extraordinario, como una inundación o un terremoto, el Consorcio de Compensación de Seguros indemniza también la pérdida de beneficios, siempre que esté contratada en la póliza. En ese caso aplica la franquicia prevista en la póliza para la pérdida de beneficios ordinaria, no el 7 % de los daños materiales.
Muchas empresas afectadas por inundaciones descubren que solo tenían asegurados los daños. Sin la garantía de pérdida de beneficios en su póliza, el Consorcio tampoco la paga.
Qué cubre
Beneficio neto que deja de obtenerse durante la paralización
Paralización por daños por agua, fenómenos atmosféricos o robo, si se pacta
Gastos para reducir la pérdida, como un local provisional
Riesgos extraordinarios a través del Consorcio, si la garantía está contratada
Dependencias de proveedores y clientes, si se incluyen
Qué no cubre
Pérdidas sin daño material, como crisis de mercado o huelgas
Cierres ordenados por la autoridad sanitaria
Ciberataques sin daño material
Averías de maquinaria sin garantía específica
Retrasos por falta de financiación para reconstruir
Penalizaciones contractuales frente a clientes
Quién lo necesita
Industrias y talleres con maquinaria difícil de sustituir
Hostelería con gastos fijos altos
Comercios con alquiler de larga duración
Clínicas y laboratorios con equipos costosos
Empresas en zonas con riesgo de inundación
Quién no lo necesita
Autónomos sin local ni personal, cuyo riesgo principal es su propia baja
Ruleta de la mala suerte
Gire la ruleta de la mala suerte
Seis siniestros que ocurren de verdad. La ruleta elige el suyo y muestra quién paga.
Coste:
Póliza barata Póliza sólida
Ver los seis casos
Incendio cierra el restaurante 5 meses, seis cifras según el negocio. Póliza barata: paga, Póliza sólida: paga. Daño material en el propio local y, después, meses sin ingresos: es el caso para el que existe la garantía.
La DANA para la fábrica tres meses, tres meses de margen bruto. Póliza barata: paga en parte, Póliza sólida: paga. El Consorcio paga la pérdida de beneficios si está contratada. Las pólizas básicas suelen limitarla a una cantidad diaria y pocos días.
Arde la nave del único proveedor, semanas o meses sin producción. Póliza barata: no paga, Póliza sólida: paga. Sin daño en sus instalaciones la garantía básica no paga. La ampliación a proveedores y clientes sí.
Apagón general en el polígono, miles de euros al día según la actividad. Póliza barata: no paga, Póliza sólida: paga en parte. Solo con la ampliación por interrupción de suministros, con límite y tras una carencia.
Sanidad cierra la cocina, días o semanas sin facturar. Póliza barata: no paga, Póliza sólida: no paga. Un cierre administrativo sin daño material queda fuera de la pérdida de beneficios.
Reabrir cuesta 15 meses, no 12, tres meses sin indemnización. Póliza barata: paga en parte, Póliza sólida: paga. Con doce meses de periodo de indemnización, el pago se corta. Con 18 o 24 queda cubierto.
Cuánto cuesta
La prima depende de la suma asegurada, del periodo de indemnización y del riesgo de incendio de la actividad. Incluida en un multirriesgo de comercio suele ser más barata, pero con límites pequeños. A la prima se suman el recargo del Consorcio y los impuestos.
De qué depende la prima
Margen bruto asegurado
Periodo de indemnización
Actividad y riesgo de incendio
Dependencia de máquinas, proveedores o clientes
Garantías incluidas y ampliaciones
Franquicia temporal, por ejemplo los primeros días
No hay comparativas publicadas fiables de primas para esta garantía. La prima exacta se conoce con la oferta.
Los niveles de póliza del mercado
01
Garantía dentro del multirriesgo
Indemnización diaria o suma limitada durante unos meses. Sencilla, pero a menudo insuficiente.
02
Pérdida de beneficios por margen bruto
Suma calculada sobre el margen bruto, periodo de indemnización a elegir y gastos adicionales.
03
Todo riesgo con dependencias
Paralizaciones por cualquier daño no excluido, más proveedores, clientes y suministros.
Cómo reconocer una buena póliza
Criterio
Mínimo
Póliza sólida
Por qué importa
Periodo de indemnización
6 a 12 meses
18 a 24 meses según tiempo real de recuperación
Licencias, obras y recuperar clientes lleva más de un año.
Base de cálculo
indemnización diaria fija
margen bruto real con ajuste anual
Una cantidad fija rara vez coincide con la pérdida real.
Regla proporcional
aplicable
derogada hasta un margen pactado
El crecimiento deja cualquier suma histórica corta.
Proveedores y clientes
excluidos
incluidos con límite propio
Muchas empresas se paran porque otra ha sufrido el siniestro.
Gastos adicionales
solo gastos de salvamento
suma propia para local provisional y subcontratación
Seguir trabajando evita perder clientes.
Franquicia temporal
varios días
24 a 48 horas
En paralizaciones cortas decide si se cobra algo.
Aseguradoras del mercado
La pérdida de beneficios la ofrecen las aseguradoras de daños que cubren el multirriesgo de empresa, normalmente en la misma póliza. Para sumas altas es habitual trabajar con aseguradoras del canal corredor. La lista es un panorama del mercado.
Aseguradora
Contexto
Mapfre
multirriesgo de empresa con pérdida de beneficios
Allianz Seguros
daños y pérdida de beneficios para pymes e industria
Indemnización limitada dentro de la póliza de comercio u oficina.
Pérdida de beneficios por margen bruto
Póliza o garantía con suma propia calculada sobre las cuentas de la empresa.
Pérdida de beneficios por avería de maquinaria
Cubre la paralización tras una avería que la póliza de daños no incluye.
Seguro de gastos permanentes
Solo los gastos fijos, sin beneficio, para quien busca una cobertura más barata.
Mito o realidad
¿Verdad o mentira?
Cinco frases que se oyen sobre este seguro. Apueste primero y luego vea la respuesta.
La indemnización por pérdida de beneficios tributa.
Es verdad.
Sí, sustituye ingresos y por eso es un ingreso más en el Impuesto sobre Sociedades o en el IRPF. La prima, a cambio, es gasto deducible.
Un autónomo no puede asegurar la pérdida de beneficios.
Es falso.
Sí puede, siempre que tenga un negocio con daños materiales asegurados. Para su propia baja por enfermedad necesita otro producto, el seguro de incapacidad temporal.
Si tras un incendio sigue trabajando en otro local, el seguro paga el alquiler extra.
Es verdad.
Sí, los gastos adicionales para mantener la actividad se indemnizan en la medida en que reducen la pérdida. Conviene acordarlos antes con el perito.
El periodo de indemnización empieza cuando termina la reconstrucción.
Es falso.
No, empieza el día del siniestro. Si la obra se alarga, el periodo se consume igual.
La pérdida de beneficios se calcula sobre toda la facturación.
Es falso.
No, se descuentan los costes que desaparecen con la actividad parada, como las materias primas. Asegurar la facturación entera encarece la prima sin mejorar la indemnización.
Errores frecuentes al contratar
Asegurar solo los daños y no la paralización
Calcular la suma con las cifras del año anterior en un negocio que crece
Elegir un periodo de indemnización corto para una nave con maquinaria especial
Creer que el Consorcio paga la paralización aunque la póliza no la incluya
Esperar cobertura por un cierre administrativo
Preguntas frecuentes
Preguntas y respuestas
¿Cubre la pérdida de beneficios si enfermo?
No.
Esta garantía necesita un daño material.
Para la baja del titular existen seguros de incapacidad temporal para autónomos,
que pagan una cantidad diaria mientras no puede trabajar.
¿Paga el Consorcio la pérdida de beneficios tras una inundación?
Sí, si la garantía de pérdida de beneficios está contratada en su póliza.
El Consorcio aplica entonces la franquicia prevista en la póliza para esa garantía.
Si no la tiene contratada, solo recibe la indemnización por daños materiales.
¿Se pagan las nóminas de mis empleados?
Sí, los salarios forman parte de los gastos permanentes y se indemnizan mientras dure la relación
laboral.
Así puede mantener a su equipo hasta reabrir.
¿Qué es el periodo de indemnización?
El tiempo máximo, contado desde el siniestro, durante el que se indemniza la pérdida.
Debe cubrir la reconstrucción, la reposición de maquinaria y la recuperación de clientes.
Doce meses es lo habitual, pero no siempre suficiente.
¿Qué documentos necesito para reclamar?
Contabilidad de los últimos ejercicios, cifras mensuales,
cartera de pedidos y justificantes de gastos.
El perito compara lo que la empresa habría ganado sin el siniestro con lo que realmente ha ganado.
¿Está cubierto un corte de suministro eléctrico?
Solo si lo causa un daño cubierto en sus instalaciones o si ha contratado la ampliación por
interrupción de suministros.
Un apagón general sin daño en su empresa no se indemniza con la garantía básica.
¿Se puede asegurar solo la pérdida de beneficios, sin los daños?
En la práctica no.
La garantía depende de que el daño material esté asegurado,
por eso se contrata junto con el multirriesgo o el todo riesgo de daños.
¿Cubre un ciberataque que paraliza la empresa?
No con esta garantía, porque el cifrado de datos no es un daño material.
La paralización por ciberataque se cubre con un ciberseguro.
NAMMERT corredor de seguros
Pedir presupuestos de Pérdida de beneficios
Pedimos presupuestos y le enviamos una comparación.
Sin coste y sin compromiso: la comisión la paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.