01
Multirriesgo básico
Incendio, robo, agua y fenómenos atmosféricos con límites bajos y regla proporcional sin excepciones.
Particulares
RC particular Hogar contenido Hogar continente Riesgos extraordinarios Placas solares Seguros de construcción Seguro de coche Bicicleta y e-bike Seguro de viaje Seguro de dron RC perros y caballos Seguro de salud mascotas Defensa jurídica Seguro de accidentes Seguro de incapacidad Seguro de vida Seguro de decesos Ahorro para la jubilación Seguro de salud Seguro de reembolso Seguro dental Seguro de dependencia RC de propietario RC por depósito de gasóleo Seguro de caza RC de caballos Rotura de cristales Seguro de móvil Seguro de moto Seguro de autocaravana Seguro médico de viaje Seguro de cirugía equina Capacidades básicas Invalidez infantilEmpresas
RC de empresa RC profesional Seguro D&O Defensa jurídica empresas Multirriesgo comercio Edificio industrial Pérdida de beneficios Equipos electrónicos Avería de maquinaria Todo riesgo construcción Transporte de mercancías Seguro de flotas Ciberseguro Seguro de crédito Planes de empleo Seguro de salud colectivo Seguro de accidentes convenio Por tipo de negocioGuías
¿Qué seguros necesito? ¿Quién paga el daño? Seguros que no todos necesitan Plazos para cancelar Preguntas de seguros Comparar las condiciones de todas las pólizasAseguradoras
Aseguradoras españolas Aseguradoras alemanas Aseguradoras austriacas Ranking de reclamacionesContacto
+49 3375 29 12 77 Contacto Acceso clientesIdioma
Deutsch Österreich English Barcos y yatesInicio / Corredor de seguros / Empresas
El seguro multirriesgo protege el mobiliario, la maquinaria, las existencias y, si usted es propietario, también el local de un comercio, una oficina o un taller. En España reúne en una sola póliza los daños materiales, el robo, los daños por agua, la responsabilidad civil y otras garantías. Lo que decide si le pagan todo es una suma asegurada bien calculada.
La pregunta que casi todo el mundo hace primero
No, la ley no lo exige con carácter general, pero en la práctica casi todos los negocios lo necesitan. Muchos contratos de arrendamiento de local lo imponen, igual que el banco si el local está hipotecado o la entidad de renting de los equipos. Además, solo quien tiene una póliza de daños con el recargo del Consorcio recibe indemnización por inundación o terremoto. Sin seguro, esos daños los asume el titular del negocio.
Haga la cuenta
Las existencias, el mobiliario y la técnica crecen con los años mientras la suma asegurada se queda quieta. Entonces la aseguradora recorta todos los siniestros en la misma proporción.
Se calcula a valor de reposición. Una cláusula de renuncia al infraseguro evita el recorte; si no está en el contrato, solo ayuda la suma correcta.
Según el artículo 30 de la Ley 50/1980 de Contrato de Seguro, si la suma asegurada es inferior al valor real de los bienes en el momento del siniestro, la aseguradora indemniza el daño en la misma proporción. Si su contenido vale 120.000 euros y lo tiene asegurado por 60.000, un daño por agua de 10.000 euros se liquida con 5.000. Y eso aunque la suma cubriera de sobra el siniestro concreto.
La misma ley permite a las partes excluir la regla proporcional. Las buenas pólizas lo hacen hasta un margen, o aseguran determinadas partidas a primer riesgo, es decir, hasta un importe fijo sin comprobar el valor total. Pregunte expresamente por ello: en un negocio que crece, es la cláusula que más dinero protege.
Inundaciones, terremotos, erupciones volcánicas, la tempestad ciclónica atípica con rachas de viento superiores a 120 km/h, terrorismo y motín no los paga su aseguradora, sino el Consorcio de Compensación de Seguros. Para ello basta con tener una póliza de daños en vigor, que incluye el recargo correspondiente. Sin póliza, no hay indemnización del Consorcio.
En daños materiales a empresas, el Consorcio aplica una franquicia del 7 % del daño, fijada por la Orden ECC/2845/2015. Los daños en viviendas y vehículos quedan exentos de esa franquicia, los locales de negocio no. Y el Consorcio indemniza según la suma asegurada en su póliza, también con regla proporcional si hay infraseguro.
La garantía de robo exige casi siempre que se haya forzado la entrada. Los hurtos en horario comercial, sin violencia ni fuerza, suelen quedar fuera o tener un límite muy bajo. El dinero en efectivo está cubierto con límites pequeños si no está en caja fuerte.
Si la póliza exige cierres de seguridad, persiana metálica o alarma conectada a central receptora, tienen que estar operativos cuando ocurre el robo. Si la medida declarada no funcionaba, la aseguradora puede reducir o rechazar la indemnización.
Qué cubre
Qué no cubre
Quién lo necesita
Quién no lo necesita
Ruleta de la mala suerte
Seis siniestros que ocurren de verdad. La ruleta elige el suyo y muestra quién paga.
Coste:
La prima se calcula sobre la suma asegurada del contenido y, en su caso, del continente, según la actividad. Una asesoría y una carpintería no tienen el mismo riesgo de incendio. A la prima se suman el recargo del Consorcio y los impuestos sobre las primas.
De qué depende la prima
No hay comparativas publicadas fiables de primas para seguros de empresa en España, porque los negocios son muy distintos. La prima exacta se conoce con la oferta.
01
Multirriesgo básico
Incendio, robo, agua y fenómenos atmosféricos con límites bajos y regla proporcional sin excepciones.
02
Multirriesgo completo
Añade daños eléctricos, rotura de cristales, responsabilidad civil, bienes a primer riesgo y a menudo una pérdida de beneficios limitada.
03
Todo riesgo daños materiales
Cubre todo lo que no esté excluido expresamente. Habitual en pymes con valores altos, contratado casi siempre con corredor.
| Criterio | Mínimo | Póliza sólida | Por qué importa |
|---|---|---|---|
| Regla proporcional | se aplica siempre | derogada hasta un margen o partidas a primer riesgo | El infraseguro recorta cualquier siniestro, también los pequeños. |
| Valor de reposición | valor real con depreciación | valor a nuevo para mobiliario y maquinaria | Con depreciación, un equipo de cinco años se paga a una fracción de lo que cuesta sustituirlo. |
| Daños eléctricos | excluidos o con límite bajo | cubiertos con límite adecuado a los equipos | Las subidas de tensión dañan cajas registradoras, cámaras frigoríficas y servidores. |
| Bienes de terceros | excluidos | incluidos con límite propio | Si se quema el vehículo de un cliente en su taller, responde usted. |
| Pérdida de beneficios | no incluida | incluida con periodo de indemnización suficiente | Tras un incendio el alquiler y las nóminas siguen corriendo. |
| Mercancías fuera del local | no cubiertas | cubiertas en ferias, vehículos y almacenes de terceros | Los bienes no siempre están en el local cuando ocurre el daño. |
| Revalorización automática | sin revalorización | actualización anual de sumas según índice | Sin ella, la suma se queda atrás año tras año. |
El seguro multirriesgo para comercios, oficinas y pymes lo ofrecen casi todas las grandes aseguradoras de daños en España, muchas con productos por sector. Las diferencias están en el condicionado, no en la marca. La lista es un panorama del mercado.
| Aseguradora | Contexto |
|---|---|
| Mapfre | grupo asegurador español con productos para comercios y pymes |
| Allianz Seguros | filial española del grupo alemán Allianz, red de agentes y corredores |
| AXA Seguros | filial española del grupo francés AXA |
| Zurich | filial española del grupo suizo Zurich, fuerte en canal corredor |
| Generali | filial española del grupo italiano Generali |
| Reale Seguros | filial española del grupo italiano Reale Mutua |
| Occident | marca del Grupo Catalana Occidente para particulares y pymes |
| Helvetia Seguros | filial española de un grupo asegurador suizo |
| Caser | aseguradora española del grupo Helvetia |
Comparar las condiciones de todas las pólizas 4 pólizas de 4 aseguradoras, a 24 de octubre de 2026
Multirriesgo de comercio
Para tiendas y locales con mercancía, con garantías de robo, cristales y bienes refrigerados.
Multirriesgo de oficinas y despachos
Para asesorías, consultas y oficinas, con peso en equipos electrónicos y documentos.
Multirriesgo de hostelería
Para bares y restaurantes, con avería de maquinaria de cocina y deterioro de alimentos.
Multirriesgo industrial o pyme
Para talleres y naves con maquinaria y existencias, con sumas más altas y pérdida de beneficios.
Todo riesgo daños materiales
Cobertura amplia con exclusiones tasadas, para negocios con valores elevados.
Mito o realidad
Cinco frases que se oyen sobre este seguro. Apueste primero y luego vea la respuesta.
Los destrozos de una manifestación que acaba en disturbios los paga el Consorcio.
Es verdad.
Sí, el tumulto popular es uno de los riesgos extraordinarios del Consorcio. Basta con tener una póliza de daños en vigor que lleve su recargo.
Si un empleado se lleva dinero de la caja, lo cubre la garantía de robo.
Es falso.
No, el robo por empleados queda fuera del multirriesgo. Para eso existe el seguro de infidelidad de empleados, que es un producto aparte.
Si el ladrón entra con una llave robada, también es robo con fuerza.
Es verdad.
Sí, el Código Penal considera fuerza el uso de llaves falsas, y entre ellas las legítimas sustraídas. La mayoría de pólizas sigue esa definición, pero conviene revisar el condicionado.
Todo comercio está obligado por ley a tener un seguro multirriesgo.
Es falso.
No hay una obligación general. La exigen el arrendador, el banco o, para algunas actividades, la normativa autonómica, sobre todo en responsabilidad civil.
Una tormenta de verano con mucho viento siempre la paga la aseguradora.
Es falso.
No siempre. Muchas pólizas solo pagan el viento a partir de un umbral de velocidad, y la lluvia a partir de una intensidad mínima. Por debajo, el daño es suyo.
Preguntas y respuestas
Es la reducción de la indemnización cuando la suma asegurada es inferior al valor real de los
bienes.
La aseguradora paga el mismo porcentaje del daño que el porcentaje del valor que usted aseguró.
Se puede excluir por acuerdo, y conviene hacerlo.
Las inundaciones extraordinarias las indemniza el Consorcio de Compensación de Seguros,
siempre que tenga una póliza de daños vigente.
En negocios aplica una franquicia del 7 % sobre los daños materiales.
Las entradas de agua por lluvia que no son inundación dependen de su póliza.
Normalmente no.
Se cubre el robo con fuerza en las cosas o con violencia en las personas.
El hurto en horario de apertura suele estar excluido o tener un límite muy reducido.
Sume el valor de reposición a nuevo del mobiliario, las instalaciones, la maquinaria y los equipos,
y añada el nivel máximo habitual de existencias a precio de coste.
Revísela cada año y después de cualquier compra importante.
Puede oponerse a la prórroga comunicándolo por escrito con al menos un mes de antelación al
vencimiento, según el artículo 22 de la Ley 50/1980.
La aseguradora necesita dos meses.
Fuera de esa fecha, la póliza sigue vigente hasta el vencimiento.
Solo si se ha contratado.
Muchas pólizas de comercio la incluyen con límites diarios o periodos cortos.
Para negocios con costes fijos altos compensa una garantía de pérdida de beneficios con suma y
periodo de indemnización propios.
Sí, si el contrato de arrendamiento lo establece.
Es habitual que se exija el seguro del contenido y de responsabilidad civil,
y que se pida justificante de pago cada año.
El corredor trabaja para usted, no para la aseguradora.
Compara condicionados, negocia la derogación de la regla proporcional y le defiende en la
tramitación del siniestro.
La prima no es más alta por ello.
NAMMERT corredor de seguros
Pedimos presupuestos y le enviamos una comparación.
Sin coste y sin compromiso: la comisión la paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
¿Es obligatorio asegurar una nave industrial en propiedad?
¿Qué cubre exactamente el seguro de pérdida de beneficios?
¿Necesito un seguro de equipos electrónicos si ya tengo un multirriesgo?
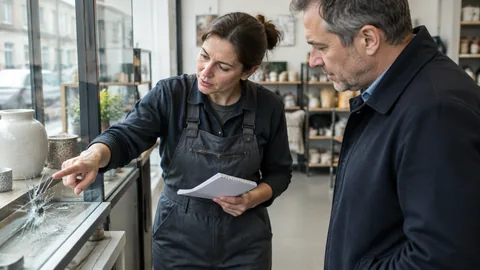
¿Es obligatorio el seguro de responsabilidad civil para una empresa en España?
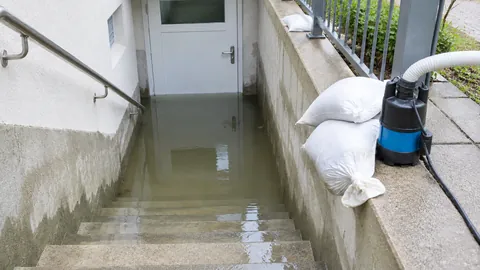
¿Qué necesito para que el Consorcio me pague tras una inundación?
Diez situaciones de vida, sin rodeos
Busque su caso y vea qué póliza paga
Seguros que no todos necesitan
Para quién encajan y qué revisar
¿Barco o yate? Para eso NAMMERT tiene coberturas propias, que también le media su corredor.
Seguro de embarcacionesActualizado