01
Incendio y riesgos básicos
Incendio, rayo y explosión con las garantías mínimas. Suele bastar para cumplir con el banco, pero deja fuera agua y fenómenos atmosféricos.
Inicio / Corredor de seguros / Empresas
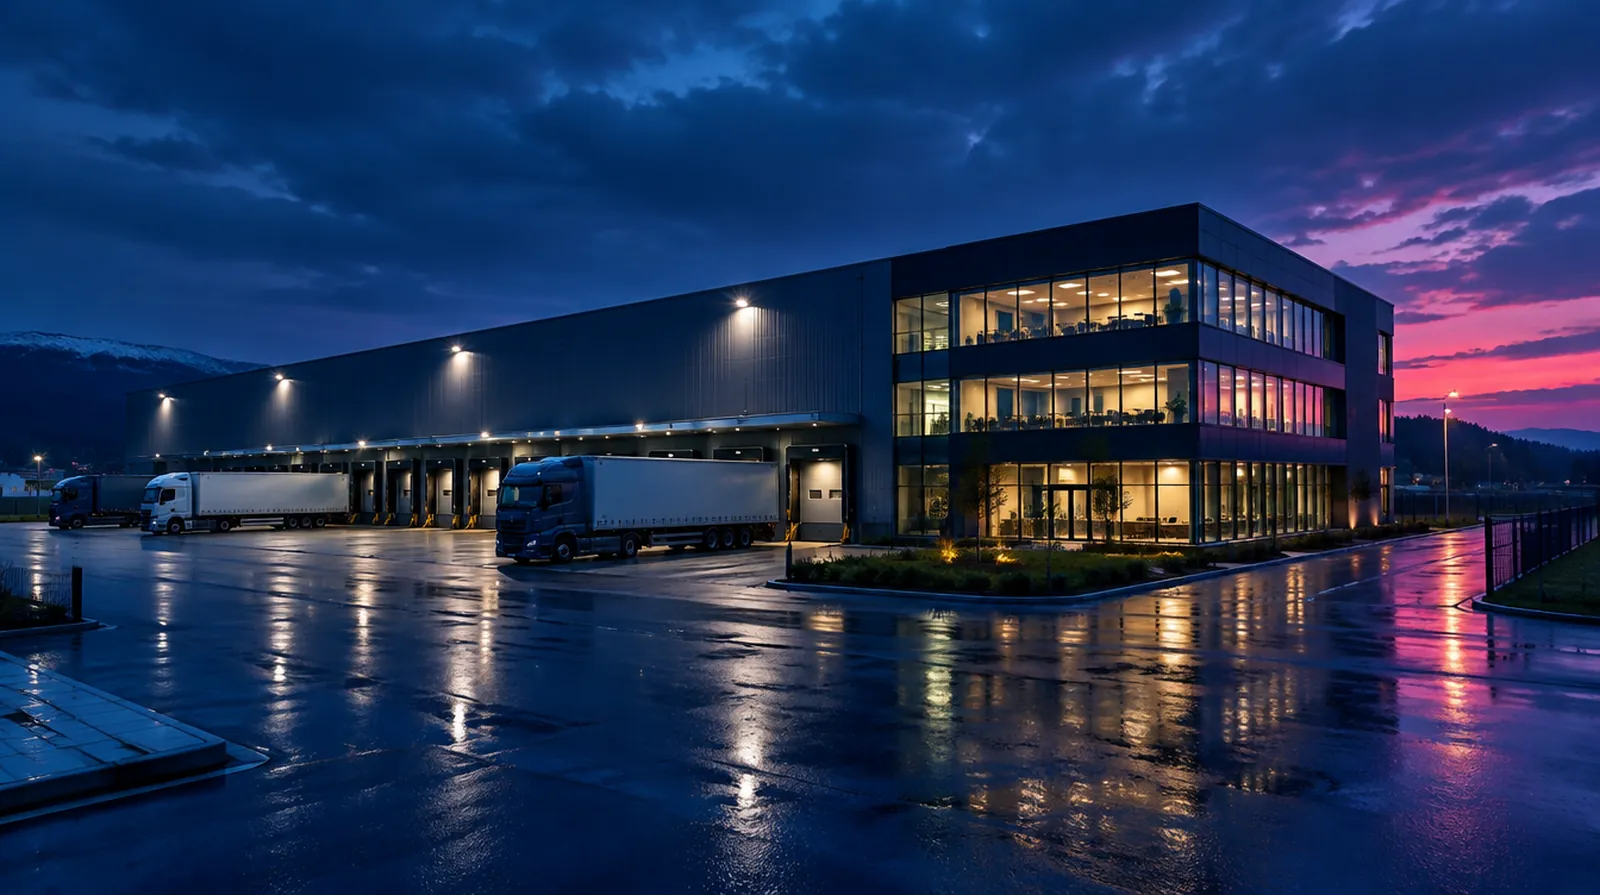
El seguro del continente cubre la nave, el local o el edificio de oficinas que su empresa tiene en propiedad frente a incendio, daños por agua, fenómenos atmosféricos y otros daños materiales. Se contrata normalmente dentro de un multirriesgo industrial o de un todo riesgo daños materiales. La clave es asegurar el coste de reconstruir, no el precio de mercado.
La pregunta que casi todo el mundo hace primero
No con carácter general, pero sí si está hipotecada: el artículo 8 de la Ley 2/1981 del mercado hipotecario exige que los bienes hipotecados estén asegurados contra daños por el valor de tasación, y el banco lo comprobará. Aunque no haya hipoteca, sin seguro el propietario paga la reconstrucción tras un incendio y no recibe nada del Consorcio por una inundación, porque su cobertura solo existe si hay póliza.
El precio de compra de una nave incluye el suelo y la situación del mercado. El seguro debe cubrir lo que costaría demoler los restos y levantar de nuevo un edificio equivalente con la normativa actual. En polígonos con suelo barato, el coste de reconstruir puede superar con creces lo que se pagó.
Si la suma asegurada se queda corta, se aplica la regla proporcional del artículo 30 de la Ley 50/1980 y cada siniestro se paga en proporción. Una cláusula de revalorización automática y una valoración profesional, con derogación de la regla proporcional, evitan la sorpresa.
Inundación, terremoto, tempestad ciclónica atípica, terrorismo y otros riesgos extraordinarios los indemniza el Consorcio de Compensación de Seguros. La condición es tener una póliza de daños en vigor, y el Consorcio paga según la suma que figure en ella. Para edificios de empresa descuenta una franquicia del 7 % del daño material.
Esto hace que un edificio infraasegurado pierda dos veces: con su aseguradora y con el Consorcio. En naves situadas en zonas inundables conviene revisar la suma con especial cuidado.
La prima depende de la actividad más peligrosa que se desarrolle dentro. Si un almacén de material cerámico pasa a ser una carpintería o un taller de pintura, el riesgo de incendio aumenta, y la Ley 50/1980 obliga a comunicar a la aseguradora las circunstancias que agraven el riesgo. No hacerlo puede reducir la indemnización o dejarla sin efecto.
La garantía de pérdida de alquileres compensa las rentas que deja de cobrar mientras el inmueble no se puede usar. Para quien vive de alquilar naves o locales, es tan importante como la reconstrucción misma.
Qué cubre
Qué no cubre
Quién lo necesita
Quién puede prescindir
Ruleta de la mala suerte
Seis siniestros que ocurren de verdad. La ruleta elige el suyo y muestra quién paga.
Coste:
La prima se calcula sobre el valor de reconstrucción asegurado y depende sobre todo de la actividad, la construcción y las medidas contra incendios. Se añaden el recargo del Consorcio y los impuestos sobre las primas.
De qué depende la prima
No existen comparativas publicadas fiables de primas para naves y edificios de empresa. La prima exacta se conoce con la oferta.
01
Incendio y riesgos básicos
Incendio, rayo y explosión con las garantías mínimas. Suele bastar para cumplir con el banco, pero deja fuera agua y fenómenos atmosféricos.
02
Multirriesgo industrial
Continente con incendio, agua, fenómenos atmosféricos, robo y cristales, responsabilidad civil y pérdida de alquileres.
03
Todo riesgo daños materiales
Todo lo que no esté excluido, con sumas altas y derogación de la regla proporcional. Para inmuebles de valor elevado.
| Criterio | Mínimo | Póliza sólida | Por qué importa |
|---|---|---|---|
| Regla proporcional | aplicable | derogada tras valoración profesional | Los costes de construcción suben y la suma se queda atrás. |
| Revalorización automática | sin revalorización | actualización anual de la suma | Protege frente al infraseguro progresivo. |
| Pérdida de alquileres | no incluida | hasta 12 o 24 meses | Licencias y obras de reconstrucción tardan. |
| Exigencias administrativas | excluidas | cubiertos los sobrecostes por normativa vigente | Reconstruir con la normativa actual cuesta más que lo que existía. |
| Cambio de uso por inquilinos | comunicación previa | cobertura provisional con comunicación posterior | El propietario no siempre sabe a tiempo qué hace el inquilino. |
| Fenómenos atmosféricos | umbrales altos de lluvia y viento | umbrales bajos y sin franquicia elevada | Los daños por tormentas ordinarias no los paga el Consorcio. |
Naves y edificios de empresa los aseguran las grandes aseguradoras de daños en España, a menudo con coaseguro en inmuebles grandes. La lista es un panorama del mercado.
| Aseguradora | Contexto |
|---|---|
| Mapfre | grupo asegurador español, empresas e industria |
| Allianz Seguros | grupo Allianz, daños materiales para empresas |
| AXA Seguros | grupo AXA, multirriesgo industrial |
| Zurich | grupo Zurich, empresas a través de corredores |
| Generali | grupo Generali, pymes e industria |
| Reale Seguros | grupo Reale Mutua, empresas y comercios |
| Occident | Grupo Catalana Occidente, pymes |
| Mutua de Propietarios | mutua especializada en seguros de edificios |
Multirriesgo industrial
Continente y contenido de naves y talleres con garantías combinadas.
Seguro de incendios
La base mínima, a veces contratada solo para cumplir con la hipoteca.
Todo riesgo daños materiales
Cobertura amplia para inmuebles de valor alto.
Pérdida de alquileres
Compensa las rentas no cobradas mientras el inmueble no se puede usar.
Mito o realidad
Cinco frases que se oyen sobre este seguro. Apueste primero y luego vea la respuesta.
Si la nave está hipotecada, el banco exige que esté asegurada contra daños.
Es verdad.
Sí, la normativa del mercado hipotecario exige que el bien hipotecado esté asegurado contra daños mientras dure el préstamo. Conviene comparar la póliza que ofrece el banco con otras del mercado.
Si compra una nave, el seguro del vendedor pasa a usted.
Es verdad.
Sí, según el artículo 34 de la Ley 50/1980 el adquirente se subroga en el contrato. Según el artículo 35, puede rescindirlo por escrito en los quince días siguientes a conocer su existencia.
Con una póliza que solo cubre incendio, el Consorcio también paga una inundación.
Es verdad.
Sí, porque la póliza de incendio lleva el recargo del Consorcio. Es uno de los datos menos conocidos del sistema español.
El granizo es un riesgo extraordinario que paga el Consorcio.
Es falso.
No, el granizo es un riesgo ordinario. Lo paga su aseguradora si ha contratado fenómenos atmosféricos, y solo si supera el umbral de la póliza.
El seguro de la nave indemniza lo que vale en el mercado.
Es falso.
No, indemniza el coste de reconstruirla, sin el suelo. Una nave barata en un polígono puede costar más de reconstruir que de comprar.
Preguntas y respuestas
El coste de reconstruir el edificio hoy con la normativa vigente, incluida la demolición,
sin contar el valor del suelo.
Un perito o la propia aseguradora pueden hacer la valoración.
Puede, pero el banco exige una cobertura mínima para proteger su garantía, no su negocio.
Agua, fenómenos atmosféricos y pérdida de alquileres quedan a menudo fuera de ese mínimo.
Contra incendio y fenómenos atmosféricos suele estar incluido si se declaran en el continente.
La avería de los inversores o la pérdida de producción requieren una cobertura específica.
Depende de los umbrales de la póliza, que suelen exigir una intensidad mínima de precipitación.
Si la lluvia provoca una inundación extraordinaria, el caso pasa al Consorcio.
NAMMERT corredor de seguros
Pedimos presupuestos y le enviamos una comparación.
Sin coste y sin compromiso: la comisión la paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
¿Es obligatorio el seguro multirriesgo para un negocio en España?
¿Qué cubre exactamente el seguro de pérdida de beneficios?
¿Qué necesito para que el Consorcio me pague tras una inundación?
¿Cubre el seguro de hogar las placas solares?
¿Es obligatorio el seguro todo riesgo construcción?
Diez situaciones de vida, sin rodeos
Busque su caso y vea qué póliza paga
Lo que le desaconsejaríamos
¿Barco o yate? Para eso NAMMERT tiene coberturas propias, que también le media su corredor.
Seguro de embarcacionesSu corredor: Norman Nammert, bajo la marca NAMMERT.
Corredor de seguros según el § 34d apdo. 1 GewO, con sede en Alemania.
Registro de mediadores D-C08Q-TOSD4-37.
Opera en España en libre prestación de servicios.
NAMMERT Assekuradeur GmbH es una empresa distinta.
No media su contrato.
Información previa (en alemán) · Actualizado