Todo sobre este seguro: Hogar continente
¿Es obligatorio el seguro de hogar con hipoteca?
Corredor de seguros / Preguntas de seguros / Hogar continente
En resumen
En general sí. Si las heladas provocan la rotura de tuberías dentro de la vivienda, el seguro de hogar cubre los daños por agua hasta el capital del continente y la reparación de la tubería con un límite propio, en una aseguradora de 300 a 1.200 euros. No cubre la helada como fenómeno, ni tuberías exteriores en muchas pólizas. Con la casa vacía y el agua abierta, la aseguradora puede reducir la indemnización.
Límites y precios publicados para fugas y reparaciones en España, 2024 a 2026.
| Ejemplo | Orientación |
|---|---|
| Límite de reparación de tubería, modalidad básica publicada | 300 euros por siniestro |
| Límite de reparación de tubería, modalidad superior publicada | 1.200 euros por siniestro |
| Detección de una fuga, media nacional | unos 85 a 150 euros |
| Detección en casos complejos | más de 400 euros |
| Reparación de tubería sin obra | unos 150 a 300 euros por metro |
| Peso de los daños por agua en el seguro de hogar 2024 | 38,2 % de los siniestros |
Valores de octubre de 2026, tomados de condiciones y precios publicados.
Los importes del ejemplo de cálculo son valor orientativo de la práctica.
Cuánto tiempo puede estar vacía su vivienda y qué límite tiene la reparación lo dice su póliza;
nosotros la revisamos y pedimos la oferta concreta.
Ejemplo de cálculo
La casa se usa en verano y está vacía desde septiembre. El agua sigue abierta y no hay calefacción. Tras una semana de heladas revienta una tubería empotrada y el agua corre durante días.
| Detección y reparación de la tubería | unos 600 euros, pagados hasta el límite de la póliza |
| Suelo de madera, yeso y pintura | unos 6.000 euros |
| Daño total | unos 6.600 euros |
| Si la póliza era de vivienda habitual y no se comunicó el uso real | reducción proporcional posible |
| Agua cerrada e instalación vaciada | sin rotura, sin siniestro |
Cerrar la llave y vaciar la instalación cuesta unos minutos. Declarar la casa como segunda vivienda evita discusiones sobre la indemnización. Cálculo con valores orientativos.
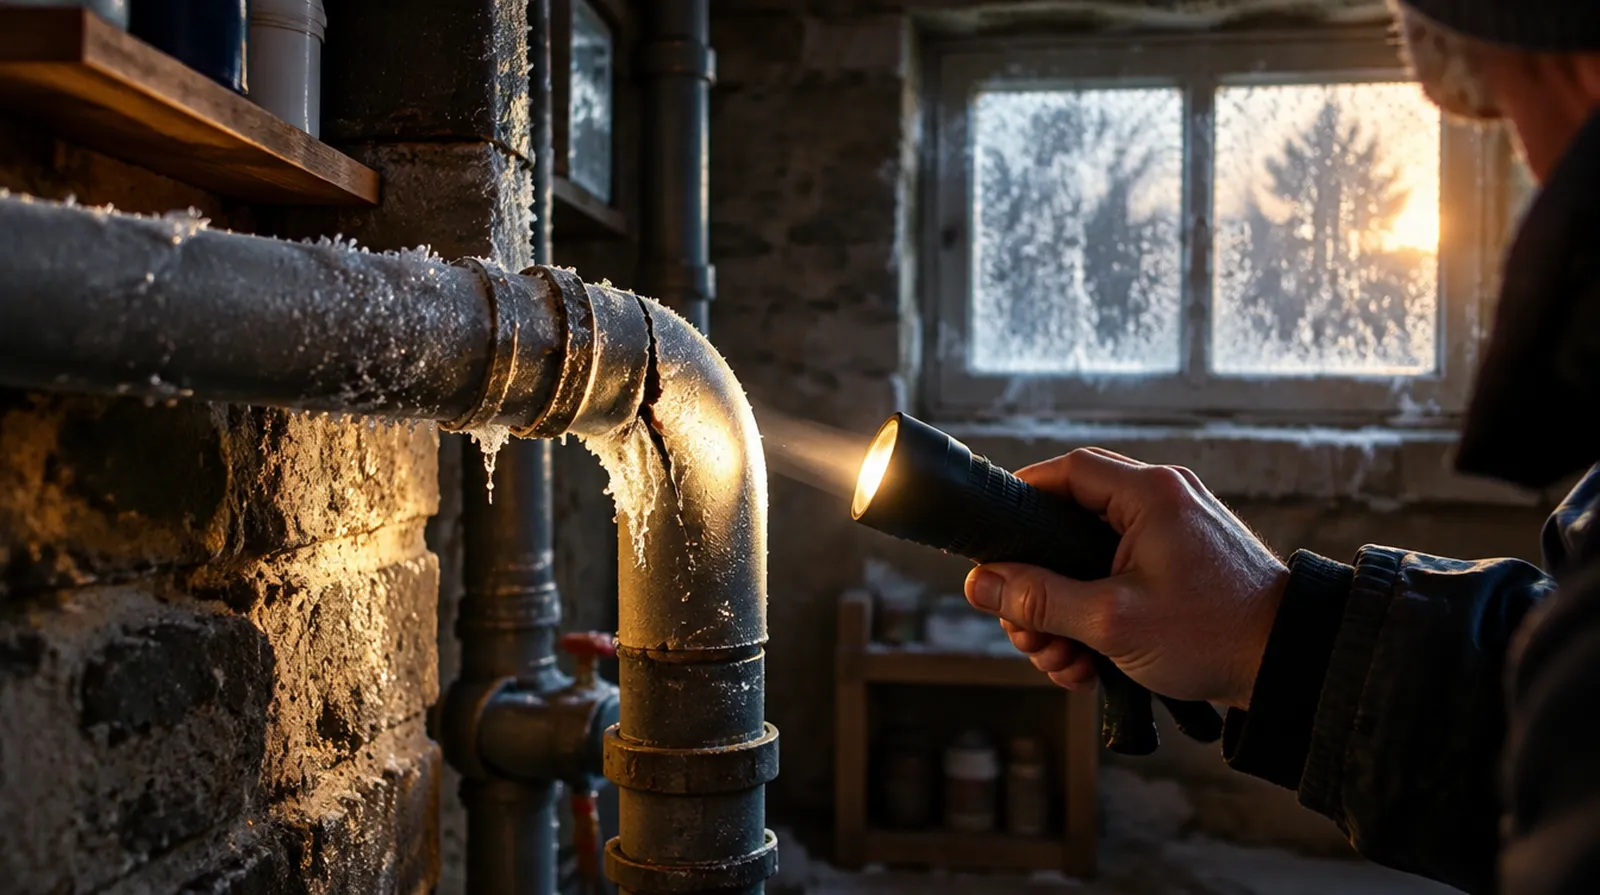
Cuando el agua se congela dentro de un tubo, aumenta de volumen y lo revienta. Al descongelarse, el agua sale y moja suelos, techos y paredes. Ese daño entra en la garantía de daños por agua del continente, la misma que paga cualquier otra fuga accidental.
La reparación de la propia tubería es otra cosa: muchas pólizas la pagan, pero con un límite propio. En las condiciones publicadas de una aseguradora española ese límite es de 300 euros en la modalidad básica y de 1.200 euros en la superior. Los daños que causa el agua se pagan hasta la suma asegurada.
| Daño tras la helada | ¿Lo cubre el seguro de hogar? | Observación |
|---|---|---|
| Tubería reventada dentro de la pared | sí, la reparación con límite | localización y reparación |
| Suelo y techo mojados por la fuga | sí, continente | hasta la suma asegurada |
| Sofá y ropa empapados | sí, contenido | solo si tiene contenido asegurado |
| Tubería vista en el exterior o en el jardín | a menudo no | revise las exclusiones |
| Plantas, césped o fachada dañados por la helada | no | la helada en sí no es daño por agua |
Conviene distinguir: el seguro de hogar paga el agua que escapa de una tubería rota, no la helada. La helada como fenómeno atmosférico no es un daño por agua, por eso esa garantía no paga los daños por heladas en jardines, toldos, piscinas o fachadas.
Tampoco el Consorcio de Compensación de Seguros responde. Paga riesgos extraordinarios como inundación, terremoto o vientos de más de 120 kilómetros por hora, y la helada no forma parte de esa lista.
En el interior de la península, en zonas de montaña y en la meseta, las heladas son frecuentes. El riesgo de rotura de tuberías por heladas crece en segundas viviendas y casas que pasan el invierno vacías, porque nadie nota la fuga durante semanas.
El artículo 11 de la Ley 50/1980 obliga a comunicar lo antes posible los cambios que agraven el riesgo de forma relevante. Si no lo hizo y ocurre el siniestro, el artículo 12 permite reducir la indemnización en proporción a la prima que debía haber pagado, y liberar al asegurador si hubo mala fe. Algunas pólizas definen además cuántos días puede estar deshabitada la vivienda.
Si va a dejar una casa vacía en invierno, cierre la llave de paso general y vacíe la instalación, o mantenga una calefacción mínima. Tras una rotura por helada, el artículo 17 de la Ley 50/1980 le obliga a poner los medios a su alcance para aminorar los daños, por ejemplo cerrar el agua enseguida.
Comunique el siniestro en un máximo de siete días, como exige el artículo 16 de esa ley, salvo que su póliza dé más plazo. Haga fotos antes de reparar y guarde las facturas del fontanero.
En un piso habitado y con calefacción en la costa, una rotura de tuberías por heladas es muy rara. Si ocurre, la póliza la trata como cualquier daño por agua.
Tampoco necesita una cobertura especial para heladas: no existe como tal. Lo importante es que su póliza incluya daños por agua con un límite razonable para la reparación de tuberías.
Preguntas y respuestas
Normalmente no.
Sin rotura ni fuga no hay daño por agua, y descongelar la tubería corre de su cuenta.
Muchas pólizas excluyen o limitan las tuberías exteriores y vistas.
Mire las exclusiones de la garantía de daños por agua.
Solo se libera del todo si hubo mala fe.
Si no declaró que la casa estaba vacía,
puede reducir la indemnización en proporción a la prima que faltaba.
La vivienda la paga el seguro del propietario, sus muebles su propio seguro de contenido.
Si los daños llegan al vecino, responde la responsabilidad civil de la póliza.
No.
La helada no figura entre los riesgos extraordinarios del Consorcio de Compensación de Seguros.
NAMMERT corredor de seguros
Comparamos aseguradoras y le enviamos una propuesta.
Sin coste; nos paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
Todo sobre este seguro: Hogar continente
¿Es obligatorio el seguro de hogar con hipoteca?
¿Cubre el seguro de hogar los daños por agua en el continente?
Sí. Los daños por agua son una cobertura básica del seguro de hogar y la causa del 38,2 % de …
¿Cubre el seguro de hogar los daños causados por culpa grave?
En principio sí. El artículo 19 de la Ley 50/1980 solo libera al asegurador cuando el siniest …
¿Cómo se asegura una segunda vivienda o casa de vacaciones?
Con un seguro de hogar contratado expresamente como segunda vivienda. Para una casa de vacaci …
¿Qué cubre el seguro de continente de su vivienda?
El continente paga la reparación o reconstrucción de la vivienda tras incendio, explosión, da …
Su corredor: Norman Nammert, bajo la marca NAMMERT.
Corredor de seguros según el § 34d apdo. 1 GewO, con sede en Alemania.
Registro de mediadores D-C08Q-TOSD4-37.
Opera en España en libre prestación de servicios.
NAMMERT Assekuradeur GmbH es una empresa distinta.
No media su contrato.
Información previa (en alemán) · Actualizado
¿Le ha servido?