Revista / Revista
Choque con una ballena: qué decide la indemnización tras una pérdida total
Un velero choca con una ballena en el Pacífico Sur y se hunde; la tripulación se salva. Lo que decide después la indemnización está en la póliza y en una carpeta que no debería ir a bordo.
7 de octubre de 20267 min de lecturaNAMMERT Assekuradeur GmbH
El 26 de septiembre de 2026 un velero australiano de 15,5 metros se hundió a unas 250 millas náuticas al norte de la isla Norfolk, en el Pacífico Sur, tras chocar con una ballena. Según la tripulación, después del golpe el barco dejó de gobernar y empezó a entrar agua que no podían controlar. Una media hora más tarde activaron la radiobaliza, y unas 17 horas después del accidente un portacontenedores recogió a los cuatro navegantes de su balsa salvavidas. Lo contamos en nuestras noticias del sector el 5 de octubre. Aquí nos ocupa la pregunta que llega después del rescate: qué decide la indemnización tras una pérdida total en travesía.
La primera pregunta es siempre la misma: ¿está asegurado un choque con una ballena? Las condiciones de casco casi nunca nombran animales. Unas condiciones alemanas que conocemos bien describen el accidente de la embarcación con la palabra en particular, seguida de varada, vuelco, embarrancada, colisión con objetos fijos o flotantes y hundimiento como consecuencia de un accidente. Una lista así es abierta, no cerrada. Mire cómo define su póliza el accidente o la colisión, y si enumera riesgos concretos o cubre todo riesgo con exclusiones. En cualquier caso, tras un siniestro cuenta lo que se puede probar: el golpe, la hora, la posición y lo ocurrido hasta pasar a la balsa.
La segunda frase que importa está más atrás en las condiciones: el valor asegurado. Con valor pactado, la suma de la póliza es el valor que ambas partes aceptaron al firmar, y tras una pérdida total no se discute el valor de mercado. Con valor real, la aseguradora paga lo que valía el barco en el momento del siniestro, a menudo con una deducción por antigüedad. Las condiciones alemanas citadas, en su versión más sencilla, descuentan un 20 por ciento a partir de tres años, un 35 a partir de cinco y un 50 a partir de diez. En un velero de crucero con unos años, esa diferencia pesa más que cualquier ahorro en la prima.
El valor pactado tampoco es incondicional. Algunas condiciones pagan la suma completa solo si el barco no supera cierta edad, o si su valor real alcanza todavía una parte fijada de la suma, y solo cuando se acredita la reposición o la reconstrucción. Otras reducen la indemnización en proporción si el valor probado resulta menor que la suma asegurada. Las reformas también cuentan: un desalinizador, un timón de viento, placas solares y electrónica nueva instalados antes de una travesía larga suben el valor del barco, y un contrato puede incluirlos solo si se han declarado y documentado. Quien reforma antes de zarpar, lo comunica antes de zarpar.
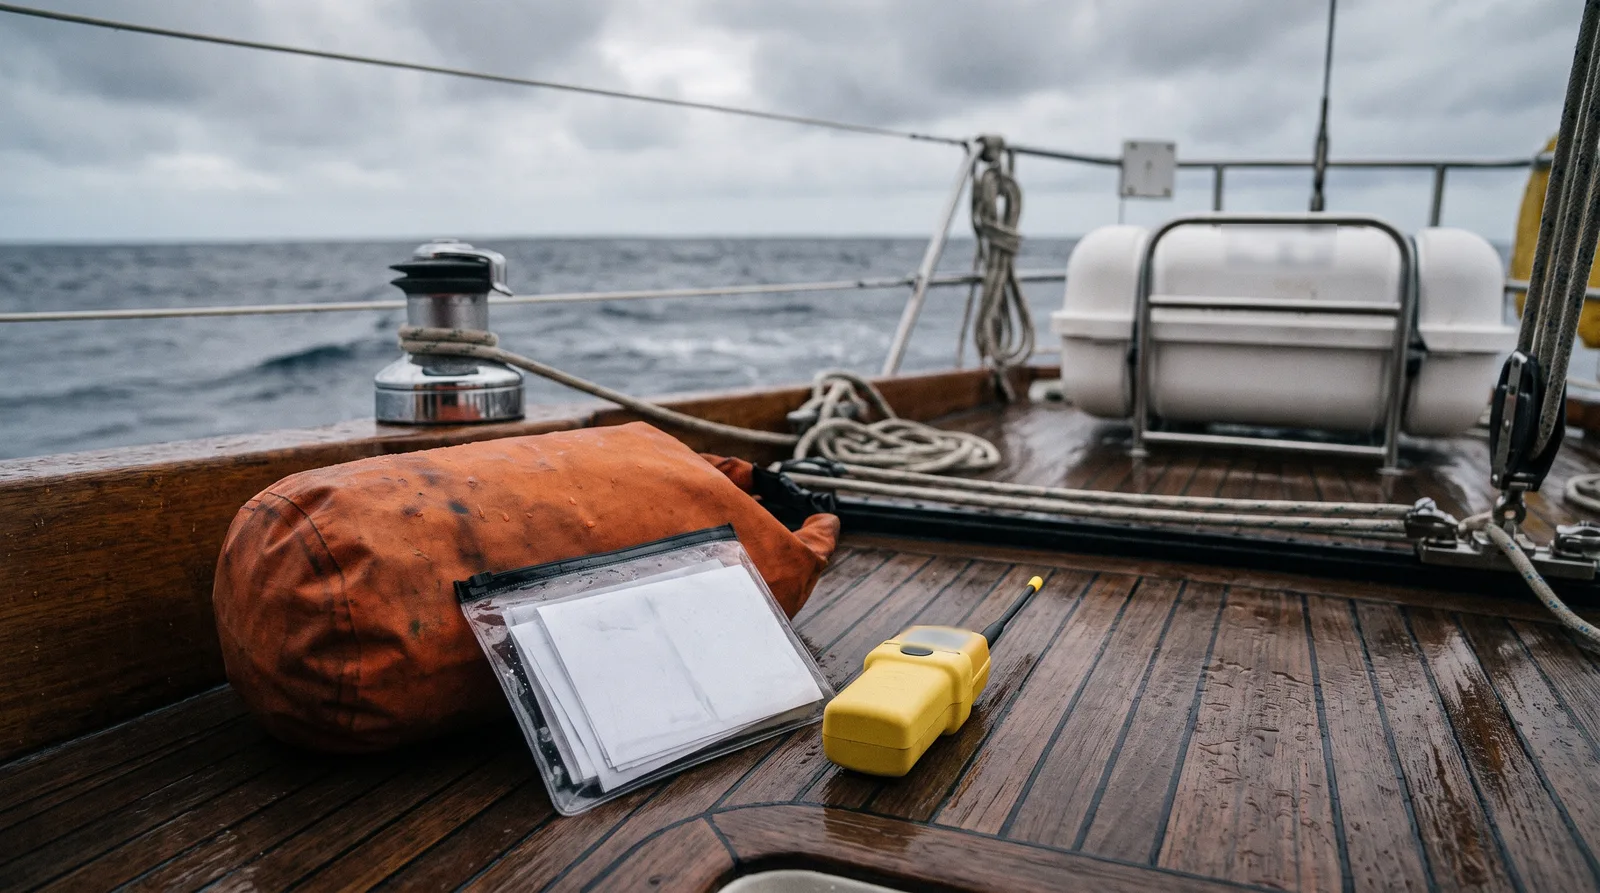
Y aquí está la verdadera lección del caso. Tras un hundimiento a 250 millas de tierra, el contrato de compraventa, las facturas del varadero, el informe del perito y la documentación del barco suelen estar donde está el barco. Casi todos los contratos de casco obligan al propietario a responder con verdad a las preguntas sobre el siniestro y a aportar justificantes en la medida en que sea razonable. Lo que solo existía a bordo ya no se puede aportar. Una carpeta en tierra o en la nube, con la póliza, las facturas de cada reforma, fotos del casco, la jarcia, el interior y el equipo y un inventario, no es papeleo. Es la parte del equipo que sobrevive al hundimiento.
También cuenta la posición. Compruebe que la zona de navegación del contrato incluye de verdad el océano que va a cruzar; una travesía al norte de la isla Norfolk queda fuera de cualquier zona europea limitada y necesita una cláusula mundial. Algunas condiciones mundiales añaden la obligación de registrar cada cambio de posición a partir de cierta distancia y permiten reducir la indemnización si el siniestro ocurre lejos de la posición comunicada. Comunique el siniestro por escrito en cuanto vuelva a estar localizable. La alerta de la radiobaliza y el informe del centro de coordinación de salvamento prueban hora y lugar; pida una confirmación por escrito y adjúntela.
Los más expuestos son los veleros y catamaranes en travesía por el Pacífico o el Atlántico, y los trawler y yates a motor en traslados largos, también desde Baleares o Canarias hacia el Caribe. Un choque con una ballena es raro en travesía, pero suele dañar a la vez timón y casco, y entonces el desenlace es a menudo la pérdida total. A la tripulación la salvan una radiobaliza que funciona, una balsa revisada y una decisión temprana. La indemnización se decide en tierra, meses antes: la suma correcta en la póliza, las reformas declaradas, una zona de navegación que encaje con la ruta y una carpeta que no se hunda con el barco.
Para repasar
Preguntas frecuentes
¿Está cubierto por el seguro un choque con una ballena?
La mayoría de las condiciones de casco no nombran ballenas. Mire cómo define su póliza el accidente o la colisión, si la lista de riesgos es abierta o cerrada y si es un seguro a todo riesgo o de riesgos nombrados. Tras un siniestro decide la prueba del golpe, la hora y la posición.
¿Qué diferencia hay entre valor pactado y valor real?
El valor pactado es la suma que ambas partes aceptaron al firmar. El valor real es lo que valía el barco al perderse, a menudo con deducción por antigüedad. En un velero de crucero con años la diferencia puede ser grande, así que lea cuál figura en su póliza.
¿Y si toda la documentación se hundió con el barco?
Las aseguradoras suelen pedir justificantes en la medida en que sea razonable, pero lo que solo estaba a bordo seguirá faltando. Guarde copias de la póliza, facturas y fotos en tierra o en la nube antes de zarpar.
¿Cuándo hay que comunicar un hundimiento?
En cuanto vuelva a estar localizable tras el rescate, por escrito. Una confirmación del centro de coordinación de salvamento con la hora de la alerta y la posición es una prueba muy valiosa para el siniestro.
Relacionado