Todo sobre este seguro: Hogar contenido
¿Necesito un seguro de hogar de contenido si vivo de alquiler?
Corredor de seguros / Preguntas de seguros / Hogar contenido
En resumen
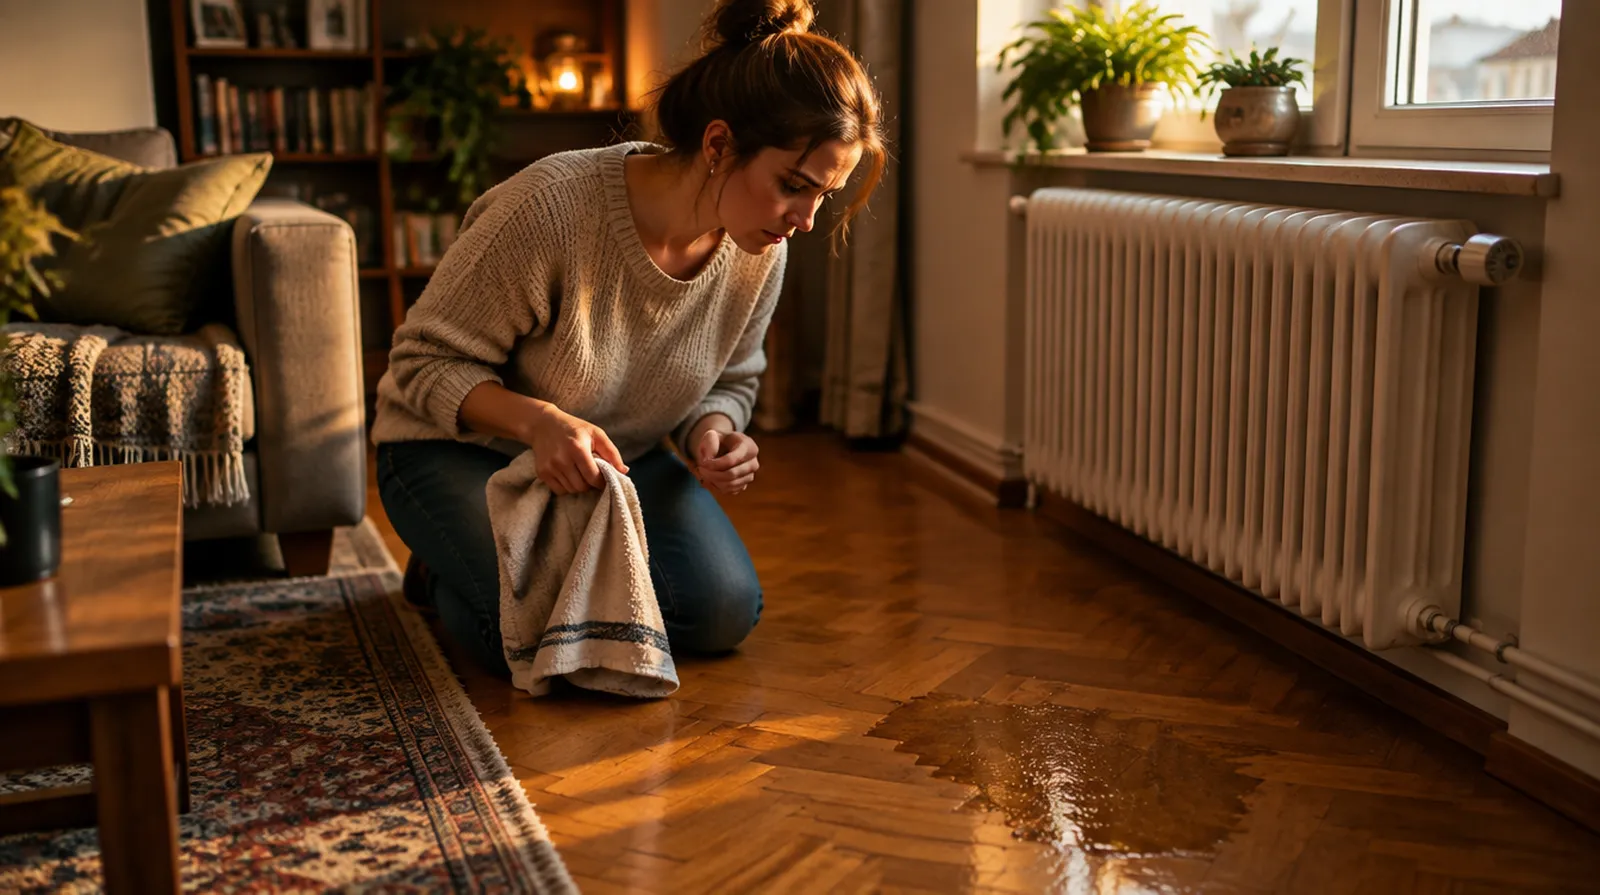
¿Qué paga el seguro? Si una fuga o una avería moja sus muebles, el seguro de hogar paga por daños por agua en el contenido: muebles, ropa, electrodomésticos y aparatos, a valor de reposición o a valor real según su póliza. Paredes, suelos y tuberías son continente y los paga el seguro del propietario. Los daños al vecino los paga su responsabilidad civil. La inundación extraordinaria la cubre el Consorcio.
Datos del sector y precios publicados en España, 2026.
| Ejemplo | Orientación |
|---|---|
| Daños por agua en el seguro de hogar, 2024 | 38,2 % de los siniestros y 42,4 % del coste |
| Detección de fuga, media nacional | unos 85 a 150 euros |
| Seguro de inquilino, contenido y responsabilidad civil | unos 50 a 150 euros al año |
| Póliza básica de hogar, piso de unos 70 m² en ciudad | unos 100 a 150 euros al año |
Valores orientativos, octubre de 2026, tomados de datos y precios publicados.
Los importes del caso práctico son valor orientativo de la práctica.
Lo que paga su póliza depende de sus límites y de si indemniza a valor de reposición o a valor real.
Ejemplo de cálculo
El agua llega al salón y baja al piso de abajo. Póliza de inquilino con contenido a valor de reposición y franquicia de 100 euros.
| Sofá y alfombra, precio nuevo | 1.600 euros |
| Portátil y router en el suelo | 1.000 euros |
| Franquicia | menos 100 euros |
| Techo y armario del vecino de abajo | unos 1.500 euros por responsabilidad civil |
Su póliza paga unos 2.500 euros por sus muebles y aparatos y, por responsabilidad civil, el daño del vecino. Suelo y paredes de su piso los paga el seguro del propietario.
La cobertura de daños por agua es básica en casi todas las pólizas de hogar. Paga el agua que escapa de forma accidental de tuberías, bajantes, la caldera, los radiadores o electrodomésticos como la lavadora y el lavavajillas.
Muchas pólizas incluyen también la localización y reparación de la avería, aunque eso es continente. Quedan fuera, con carácter general, las humedades por condensación, el desgaste, la falta de mantenimiento y, en muchas pólizas, la lluvia que entra por una ventana abierta.
| Causa | ¿Paga el contenido? |
|---|---|
| Se rompe el latiguillo de la lavadora | sí |
| Fuga en el piso de arriba | sí, y su aseguradora luego reclama al vecino |
| Rebosa la bañera por un descuido | sí en la mayoría, revise la póliza |
| Inundación extraordinaria en la calle | el Consorcio, no su aseguradora |
| Humedad por condensación o falta de ventilación | no |
| Lluvia por una ventana abierta | en muchas pólizas no |
Depende de lo que diga su póliza. Con valor de reposición a nuevo le pagan lo que cuesta un objeto nuevo equivalente. Con valor real le descuentan el desgaste por uso, y un sofá de ocho años vale bastante menos que uno nuevo.
Fíjese también en el capital de contenido. Si es menor que el valor real de sus cosas, la aseguradora puede aplicar la regla proporcional y pagar solo una parte del daño.
Si vive de alquiler, usted asegura el contenido y el propietario el continente. Paredes, suelos y techos dañados los paga el seguro del propietario o el de la comunidad, según dónde esté la avería.
Si el agua sale de su vivienda y llega al piso de abajo, el daño del vecino lo paga la responsabilidad civil de su póliza de hogar. Por eso un seguro de inquilino con responsabilidad civil es útil aunque sus muebles valgan poco.
Si su piso se alquila amueblado y solo tiene ropa y un portátil, el contenido propio vale poco. En ese caso le interesa sobre todo la responsabilidad civil frente a vecinos y propietario.
Las tuberías que se rompen por falta de mantenimiento o los daños por humedades lentas suelen quedar fuera. Avise de cualquier fuga en cuanto la vea, porque esperar puede costarle la indemnización.
Preguntas y respuestas
No, el suelo es continente y lo paga el seguro del propietario, salvo mejoras que usted haya hecho y asegurado.
Su aseguradora le paga sus muebles y después reclama al vecino o a su seguro. Usted no tiene que esperar a que se pongan de acuerdo.
No. Las humedades por condensación o por falta de ventilación se consideran falta de mantenimiento.
Si es una inundación extraordinaria, paga el Consorcio de Compensación de Seguros, siempre que tenga una póliza de daños en vigor.
Con valor de reposición cobra lo que cuesta un objeto nuevo; con valor real le descuentan el desgaste por uso.
NAMMERT corredor de seguros
Comparamos aseguradoras y le enviamos una propuesta. Sin coste; nos paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
Todo sobre este seguro: Hogar contenido
¿Necesito un seguro de hogar de contenido si vivo de alquiler?
¿Qué cubre el seguro de hogar?
El seguro de hogar cubre el continente, es decir la vivienda y sus instalaciones fijas, y el …
¿Cuándo no paga el seguro de hogar?
El seguro de hogar no paga lo que no está en la póliza, los daños causados de mala fe y, en e …
¿Qué hacer ante un siniestro del seguro de hogar?
Limite el daño, haga fotos y no tire nada. Comunique el siniestro a su aseguradora en un máxi …
¿Cubre el seguro de hogar un descuido grave del asegurado?
En principio sí. El artículo 19 de la Ley 50/1980 solo libera al asegurador si el siniestro s …
NAMMERT Assekuradeur GmbH, con sede en Alemania, corredor de seguros según el § 34d apdo. 1 GewO.
Registro de mediadores D-C08Q-TOSD4-37; opera en España en libre prestación de servicios.
En seguros de embarcaciones y yates actuamos como agencia de suscripción, no como corredor.
Información previa (en alemán) · Actualizado
¿Le ha servido?