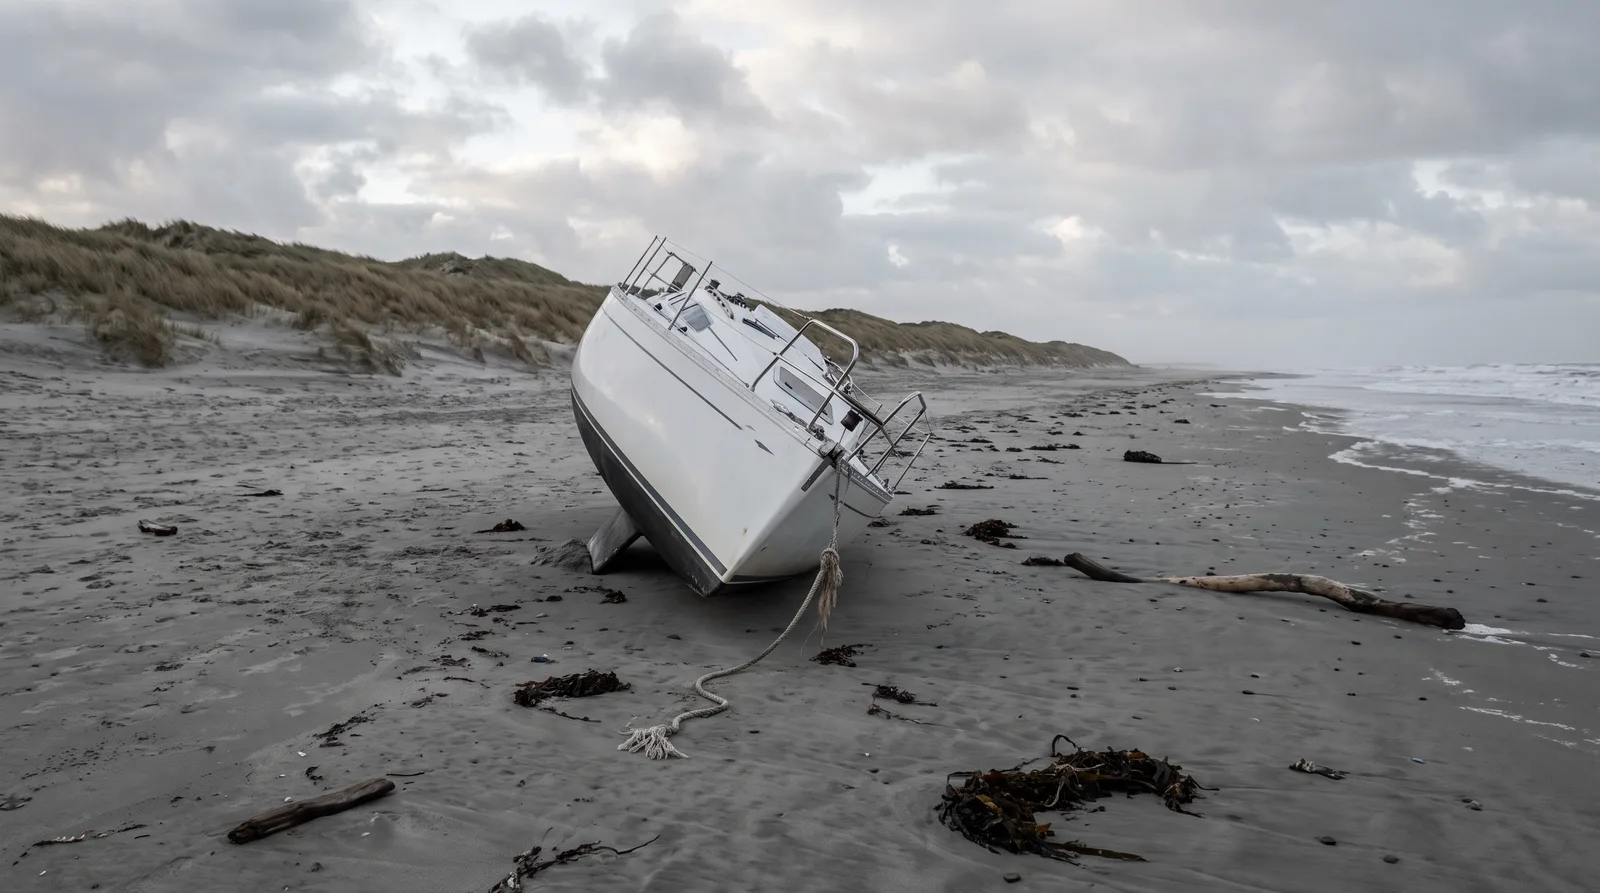
Barco varado en la playa tras un temporal: qué paga el casco
La amarra se ha roto, el ancla ha garreado y por la mañana el velero está escorado en la arena. Surgen tres preguntas, y una de ellas se decidió antes de que llegara el viento.
11 de octubre de 20268 min de lecturaNAMMERT Assekuradeur GmbH
Cada temporal de otoño deja esta imagen en alguna cala de Baleares, en la costa de Alicante o en Canarias: un velero o una lancha tumbada en la arena, una amarra rota colgando de la proa y el oleaje ya retirándose. A veces el barco garreó fondeado, a veces cedió una boya de un campo de fondeo o una amarra se rozó hasta partirse en el puerto. A la mañana siguiente el armador tiene tres preguntas: si el daño del barco está cubierto, quién saca el barco de la playa y quién lo paga, y qué pasa con lo que haya dañado por el camino.
La primera pregunta la decide el tipo de condiciones de casco. Las pólizas que cubren el accidente suelen nombrar de forma expresa la varada, la embarrancada, el vuelco y el choque, y recogen el temporal como riesgo aparte. Con unas condiciones así importa poco si la amarra se rozó con fuerza 7 o se partió con fuerza 10. Las pólizas de riesgos nombrados son distintas: cubren temporal, incendio, explosión y robo de la embarcación entera, pero no el accidente como tal. En ellas, el barco varado solo está cubierto si la causa fue un temporal, y algunas definen el temporal con precisión, por ejemplo como viento de al menos fuerza 8 en la escala Beaufort. Los datos de viento de la estación meteorológica más cercana pasan a ser la prueba principal.
La segunda cuestión se decide antes de que llegue el viento. Muchas pólizas de casco excluyen el daño cuando el barco queda sin tripulación frente a una costa abierta, fondeado en una cala o en una boya, durante más de un plazo fijado y sin nadie que pueda moverlo ante un peligro. En las condiciones alemanas ese plazo es de 24 o 48 horas, y algunas suprimen la cláusula. Quien deja el velero fondeado en Formentera y vuelve en ferri a casa necesita a alguien que acuda cuando llegue el aviso de la AEMET, y dejar ese acuerdo por escrito.
Sacar el barco de la playa suele ser lo más caro. Una excavadora, un remolcador con la próxima pleamar, una góndola hasta el varadero: la mayoría de las condiciones tratan estos gastos como gastos de salvamento para evitar o aminorar el daño, y los pagan aunque el primer intento fracase, a veces incluso por encima del capital asegurado. La condición es que el daño en sí esté cubierto y que la medida fuera razonable. Muchas pólizas añaden un límite propio para el salvamento, la remoción de restos y su eliminación, a menudo solo cuando lo ordena una autoridad. Si la Capitanía Marítima o la autoridad portuaria dicta una orden por escrito, ese papel hay que guardarlo y enviarlo.
Con el barco en la arena, el tiempo juega en contra. La lluvia que entra por una cubierta dañada y la arena que la siguiente marea mete en la cabina son daños por meteorología, y la mayoría de las pólizas los excluyen salvo que sean consecuencia de un temporal cubierto. Si el barco queda abierto varios días, la aseguradora preguntará qué viene del temporal y qué de la espera. Una lona, las escotillas cerradas y una foto con hora salen más baratas que esa discusión.
La tercera pregunta afecta a los demás. Si el barco a la deriva dañó un pantalán, una escollera u otro velero, no es un siniestro de casco; las pólizas de casco suelen excluir las reclamaciones de terceros. Corresponde a la responsabilidad civil, que en España es obligatoria para las embarcaciones de recreo. Una aseguradora de responsabilidad civil examina primero si el armador responde, rechaza las reclamaciones infundadas y paga las justificadas. Tras un temporal esto pesa: quien había amarrado bien y fue sorprendido por un temporal fuerte no responde siempre, y entonces la defensa es la prestación de verdad.
En las primeras horas valen los deberes de siempre: comunicar el siniestro sin demora, hacer lo razonable para aminorarlo y seguir las instrucciones de la aseguradora, permitir la peritación antes de reparar y no vender el barco dañado antes de que se acepte el siniestro. Da igual que sea un velero en Mallorca, una lancha en el Mar Menor o un catamarán en Lanzarote. Fotos con marea baja, los datos de viento de la noche y cada factura, de la excavadora a la lona, y el expediente está completo.
Para repasar
Preguntas frecuentes
¿Está cubierto un barco que el temporal ha dejado varado en la playa?
Con condiciones de casco que cubren el accidente, la varada suele estar cubierta. Las pólizas de riesgos nombrados solo pagan si la causa fue un temporal, y algunas lo definen como fuerza 8 Beaufort o más.
¿Quién paga la excavadora o el remolcador que reflota el barco?
La mayoría de las condiciones pagan los gastos razonables para aminorar un daño cubierto, a menudo aunque el intento fracase. El salvamento y la remoción ordenados por la autoridad suelen tener un límite propio.
¿Importa que el barco estuviera fondeado sin nadie a bordo?
Puede importar. Muchas condiciones excluyen el daño si el barco queda sin tripulación frente a costa abierta más de un plazo fijado y nadie podía moverlo ante el peligro.
Mi barco a la deriva dañó otro velero. ¿Qué seguro paga?
La responsabilidad civil, no el casco. La aseguradora examina si usted responde, rechaza las reclamaciones infundadas y paga las justificadas.
Relacionado