Revista / Revista: Póliza y mercado
Un arañazo en la proa: qué hace un daño menor con la bonificación por no siniestralidad
Un roce en el gelcoat al atracar, un candelero doblado en el pantalán: ¿compensa dar parte al seguro de casco? La cláusula de bonificación decide lo que costarán las próximas renovaciones.
12 de noviembre de 20266 min de lecturaNAMMERT Assekuradeur GmbH
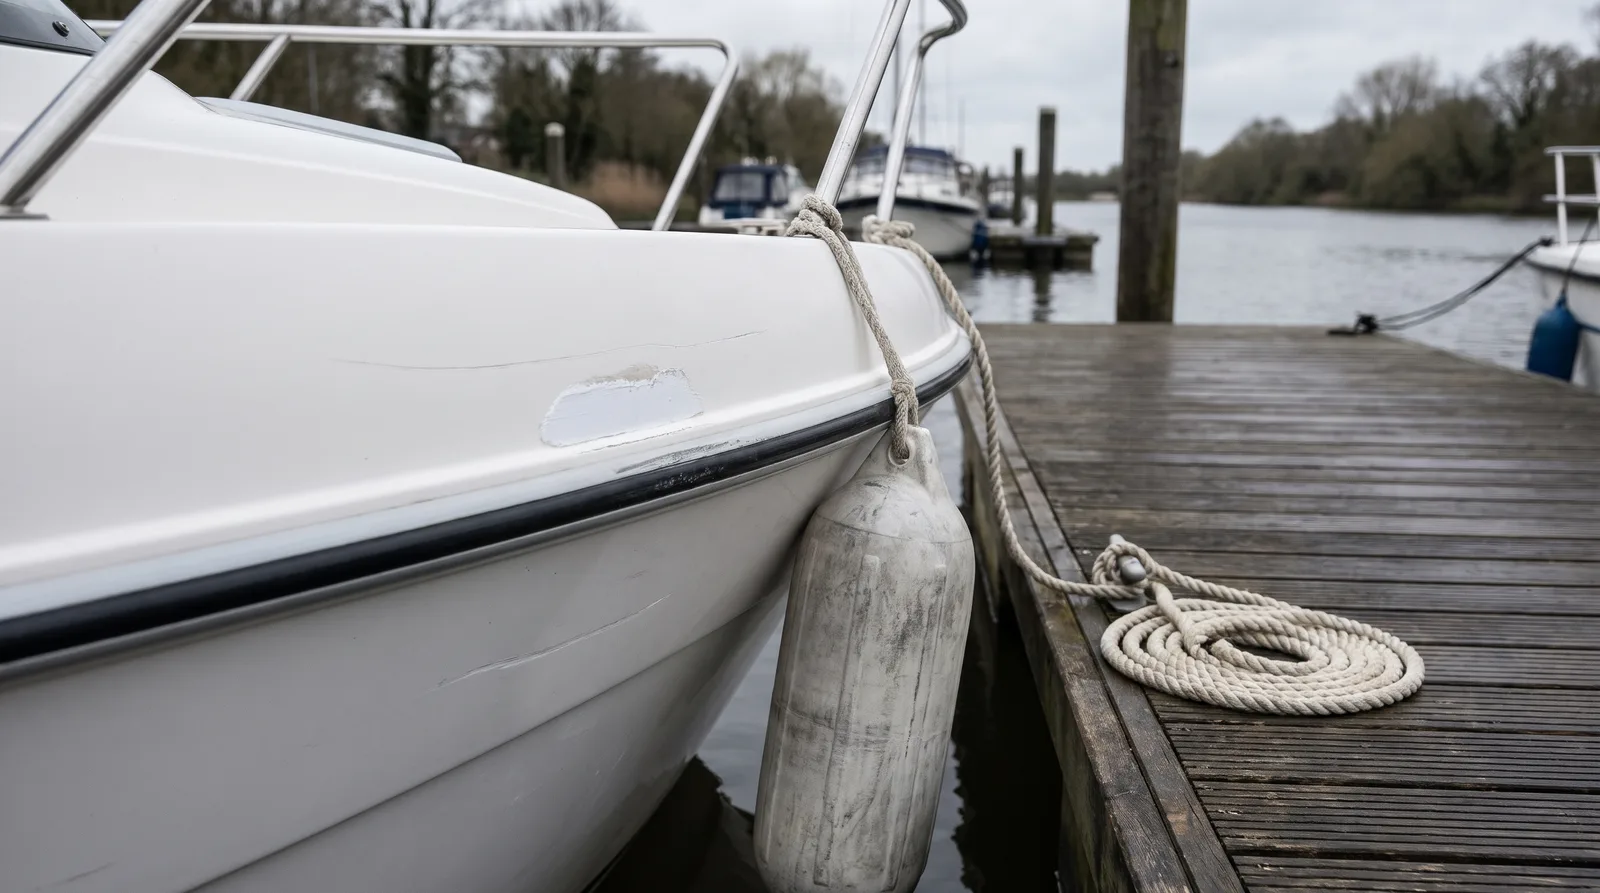
Un arañazo en la proa o un roce en el gelcoat al atracar en Palma, una abolladura en la proa por la defensa del vecino, un candelero doblado en el pantalán: el daño menor es el siniestro más frecuente de cualquier armador, y cada año trae la misma pregunta. ¿Compensa dar parte al seguro de casco o la bonificación perdida costará más de lo que se cobra? Qué hace un daño menor con la bonificación, en una lancha, un velero o un pequeño crucero con cabina, lo decide una cláusula breve de las condiciones del barco. No todas las pólizas la tienen, así que lo primero es mirar si en las condiciones particulares figura una bonificación por no siniestralidad.
Empiece por cómo nace la bonificación. Algunas aseguradoras conceden el máximo a quien llega con una póliza anterior sin siniestros, sin pedir años de historial; otras la construyen poco a poco o piden un certificado de la compañía anterior. Compruebe también qué embarcaciones quedan fuera: en algunos cuadros comparativos las casas flotantes y las embarcaciones muy pequeñas no tienen bonificación. Después lea la bajada. Una cláusula habitual reduce la bonificación en el siguiente vencimiento tras un siniestro pagado o para el que se constituyó una reserva, y la elimina con dos siniestros así en la misma anualidad. Anote las palabras exactas, pago o reserva, porque luego importan.
Luego viene el camino de vuelta. Muchas condiciones suman un escalón fijo por cada anualidad completa sin siniestros hasta volver al máximo. Con el tamaño de la bajada y de la subida se calcula el precio de un daño menor. Si la bonificación cae veinte puntos y vuelve de diez en diez, se paga un veinte por ciento de la prima sin bonificar de más el primer año y un diez por ciento el segundo. Compare esa suma con lo que cobraría tras la franquicia. Si las cifras se parecen, pagar la reparación de su bolsillo puede salir mejor.
Busque una cláusula de protección. Algunas pólizas de casco establecen que, tras cinco o más años sin siniestros, el primer parte no reduce la bonificación, y algunas reducen a la mitad la franquicia de ese primer siniestro. Compruebe si esas ventajas valen para todas las embarcaciones de la póliza: una cláusula para moto de agua puede anular la franquicia reducida y aplicar siempre la completa. Mire también si hay excepciones que nunca cuentan como siniestro, como la pura asistencia o la inspección del casco tras una varada sin daños. Eso cambia de un condicionado a otro.
Después revise las demás coberturas. La responsabilidad civil, los accidentes y la defensa jurídica no suelen tener bonificación propia, pero conviene leerlo en la póliza y no suponerlo. Un siniestro de responsabilidad civil tras un golpe en el puerto queda entonces fuera de este cálculo. Busque además una opción de recompra, una cláusula que permita devolver lo cobrado para conservar la bonificación. En el seguro de coche es frecuente; en el de casco de embarcaciones muchas veces no existe, y si su póliza no dice nada, pregunte antes de aceptar un pago.
Diga lo que diga el cálculo, el deber de comunicar se mantiene. La mayoría de las condiciones exigen comunicar todo siniestro sin demora y por escrito, también el que usted piensa pagar, y un parte tardío puede costar mucho más que una bonificación. Con la redacción habitual la bajada sigue al pago o a la reserva, no al parte. Si decide no reclamar, dígalo pronto y por escrito, antes de que se constituya una reserva. Y revise el derecho a rescindir tras un siniestro: muchas pólizas permiten a ambas partes terminar el contrato en un plazo breve una vez liquidado el siniestro.
En la práctica el orden es sencillo: primero comunicar, después calcular. Las condiciones particulares muestran la franquicia, la bonificación actual y la prima antes de bonificar; el presupuesto del astillero muestra el coste de la reparación. Con esas cifras en una hoja, la decisión se toma en cinco minutos. Si el daño supera con mucho la franquicia, casi siempre conviene reclamar, y si es un arañazo apenas por encima, a menudo basta el bote de pintura del armador. En cualquier caso, la decisión se toma por escrito y con la cláusula delante, no en el pantalán.
Para repasar
Preguntas frecuentes
¿Comunicar un siniestro ya reduce la bonificación?
En muchas condiciones la bajada sigue a un siniestro pagado o a una reserva, no al parte. Pero un año con parte puede no contar como año sin siniestros para volver a subir, así que lea las dos frases de la cláusula.
¿Puedo devolver lo cobrado para conservar la bonificación?
Solo si la póliza prevé una recompra, y muchas pólizas de casco no la mencionan. Si piensa pagar la reparación usted mismo, dígalo por escrito antes de que la aseguradora constituya una reserva.
Llevo seis años sin siniestros. ¿Qué me cuesta el primero?
Busque una cláusula de protección. Algunas condiciones mantienen la bonificación tras el primer siniestro a partir de cinco años sin partes, y algunas reducen la franquicia a la mitad, con excepciones para motos de agua.
Relacionado
