Revista / Revista: Póliza y mercado
Caído por la borda: qué mirar en la póliza de casco sobre el equipo suelto
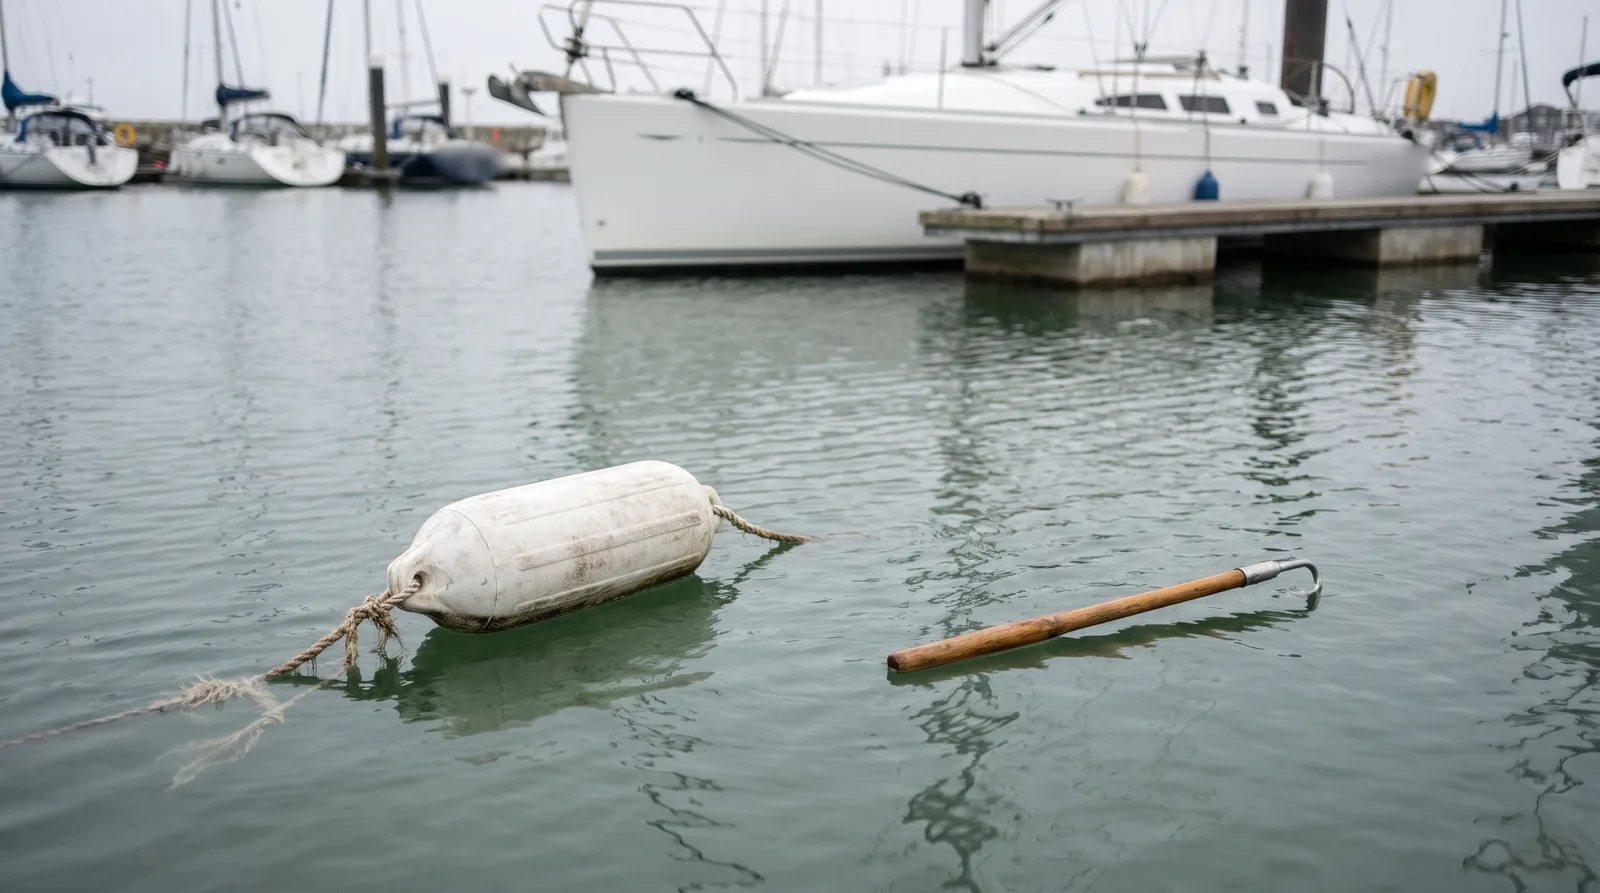
Lo que cae por la borda casi nunca se recupera. Si la póliza de casco lo trata como siniestro depende de una exclusión breve que muchos armadores solo leen después.
9 de noviembre de 20266 min de lecturaNAMMERT Assekuradeur GmbH
Caído por la borda: así acaban los prismáticos que resbalan del banco de la bañera al atracar, la defensa que se suelta al mover el barco en el pantalán, el móvil que cae entre el pantalán y el casco mientras se vacía el barco. En noviembre, cuando en Baleares, en la costa catalana o en Canarias se recogen veleros, lanchas y casas flotantes para la invernada en seco, pasa con facilidad. Qué mirar en la póliza de casco sobre el equipo suelto se resume en dos preguntas: si el objeto está asegurado a bordo y qué ocurre cuando ya está en el agua.
La primera pregunta se responde en la descripción de lo asegurado. La descripción de lo asegurado puede enumerar la embarcación con todo lo instalado de forma fija, la maquinaria y el equipo náutico, a menudo con ejemplos como emisoras portátiles, equipos de visión nocturna y prismáticos. También puede aparecer el inventario: chalecos salvavidas, nevera, luces y fundas. Conviene leer este apartado con calma: lo que no aparece ni está fijado puede no formar parte de lo asegurado, y ninguna otra cláusula lo arregla.
La segunda pregunta se responde en las exclusiones, y ahí está la frase decisiva. Busque una redacción parecida a sin indemnización por pérdida o caída por la borda de objetos sueltos de cualquier tipo. Si esa exclusión existe, la emisora portátil está asegurada mientras está sobre la mesa de cartas y deja de estarlo en el momento en que cae al agua del puerto. Revise también cómo se define suelto: el equipo que sirve al barco pero no está fijado es justo lo que esa exclusión suele tener en mente. En la práctica pesa más que la suma asegurada.
Los efectos personales son otro capítulo. Algunas condiciones de casco los excluyen por completo; otras incluyen móviles, gafas, toallas y portátiles hasta un límite, muchas veces un porcentaje de la suma asegurada con un mínimo y un máximo por siniestro. Si están incluidos, mire qué causas se nombran, por ejemplo accidente de la embarcación, temporal, rayo, incendio, explosión o robo. Un móvil que se escurre del bolsillo de la chaqueta no encaja en ninguna, y la exclusión por caída por la borda se aplicaría además.
Hay dos situaciones menos claras. Si la embarcación vuelca o choca y el equipo cae al agua por ello, coinciden un accidente y una caída por la borda; cómo resuelve el contrato esa combinación casi nunca está escrito, así que conviene declarar el siniestro completo y dejar que lo valore el tramitador. Lo mismo vale para el ancla que se queda en el fondo tras romperse la cadena: si cuenta como objeto suelto es una cuestión de las condiciones, no algo que se decida a solas en el pantalán.
La invernada añade una obligación relacionada. Algunas pólizas solo indemnizan el robo de piezas sueltas si estaban bien embaladas, cubiertas y trincadas, o guardadas dentro del barco cerrado. Algunas extienden la cobertura al equipo desmontado y guardado en un local o edificio cerrado en tierra, a menudo solo de forma subsidiaria. Por último, el bote auxiliar, las tablas de pádel surf, el material de buceo y los aparejos de pesca en algunas pólizas solo están asegurados si figuran en la póliza con suma propia. Si no aparecen, la exclusión por caída por la borda ni siquiera llega a aplicarse.
Para repasar
Preguntas frecuentes
Se me cayó la emisora portátil al agua al atracar. ¿Es un siniestro?
Depende de las exclusiones de la póliza. Si hay una exclusión por pérdida o caída por la borda de objetos sueltos, la emisora está asegurada a bordo, pero no una vez perdida en el agua.
¿Se aplica la exclusión si la embarcación vuelca?
Un vuelco suele ser un accidente asegurado, pero las condiciones rara vez dicen cómo se combina con la exclusión por caída por la borda. Conviene declarar la pérdida completa y dejar que el tramitador la valore.
¿Están asegurados el móvil y las gafas a bordo?
Algunas pólizas de casco excluyen los efectos personales por completo; otras los incluyen hasta un límite por siniestro y solo por causas concretas. Revise el apartado de efectos personales y el límite que figura en la póliza.
Relacionado
