Revista / Revista
Candado, cepo y valla: las cláusulas que deciden un robo en tierra
En varadero o en una parcela, la embarcación pasa semanas sin que nadie la vigile. Que un robo se indemnice depende entonces de un candado, un cepo y una valla, escritos al pie de la letra.
14 de septiembre de 20267 min de lecturaNAMMERT Assekuradeur GmbH
Fuera de temporada, muchas lanchas, barcas de pesca y pequeños veleros salen del agua y se quedan en el remolque, en una nave, en un varadero o en una parcela junto a la casa. En Baleares, en la costa levantina o en un embalse del interior, pasan semanas sin que nadie las mire, y quien roba motores fueraborda lo sabe. Muchas pólizas de casco incluyen el robo entre los riesgos cubiertos. Pero lo que decide el siniestro suele estar más abajo, en las exclusiones, donde las condiciones dicen cómo tenía que estar asegurada la embarcación.
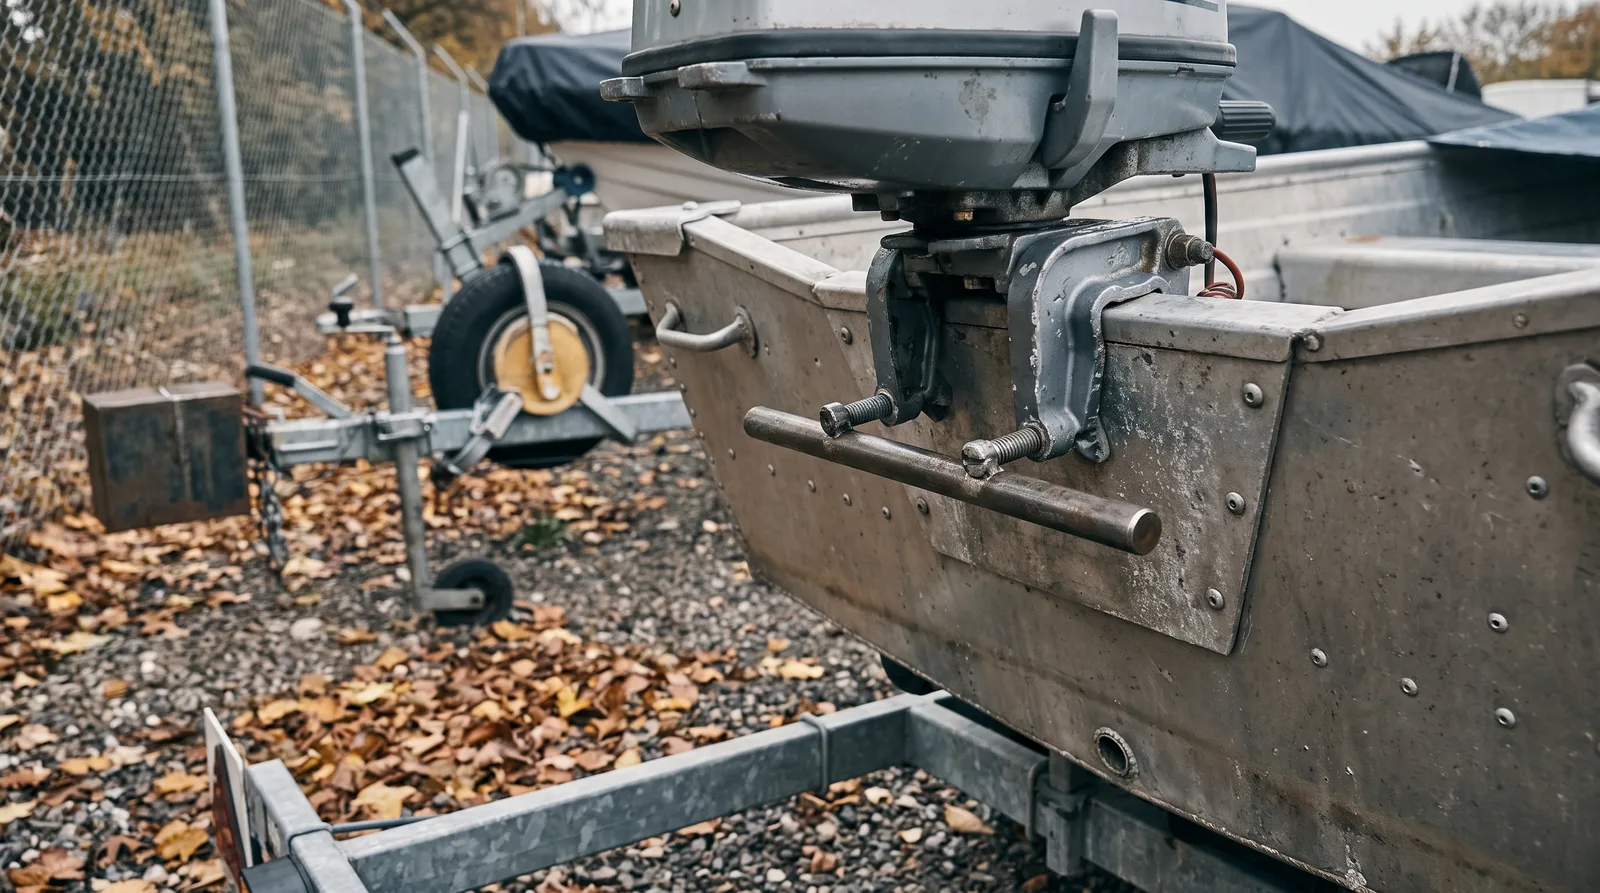
Empiece por el fueraborda. Es habitual una cláusula que excluye los daños al motor fueraborda si no estaba asegurado con un perno antirrobo o un dispositivo equivalente, o guardado en un edificio cerrado. Léala con calma, porque algunas redacciones hablan de cualquier daño al motor y no solo del robo. En la práctica, un motor que cuelga del espejo de popa sujeto solo por sus dos tornillos de apriete se considera sin asegurar, por muy apretados que estén. Compruebe también si el motor desmontado y guardado en un garaje cerrado sigue cubierto allí, y si otro seguro, como el de hogar, responde antes.
El remolque suele tener sus propias condiciones. Enganchado al vehículo, algunas pólizas exigen una cadena o un cable de acero adicional con candado de seguridad contra el desenganche. Aparcado solo, piden un candado de enganche contra el acoplamiento no autorizado o un cepo en la rueda. Y una tercera cláusula afecta a la embarcación que va encima: el robo de la lancha sobre el remolque queda excluido si la lanza no estaba bloqueada con un candado tipo caja y la embarcación no estaba sujeta al remolque con cadena o candado. Bloquear solo el enganche no basta.
Luego está el lugar. Una exclusión frecuente deja fuera el robo y los daños intencionados por terceros cuando la embarcación está en tierra en un recinto que no está vallado y cerrado, o en un edificio que no está cerrado con llave. Busque cómo definen las condiciones un recinto cerrado: algunas consideran cerrada una parcela junto al agua si solo queda abierto el lado del agua. Un solar sin valla detrás del club no cumple, tampoco una nave con la puerta abierta. Y los objetos sueltos: electrónica, cojines o depósitos que no estén embalados, tapados y trincados, o que queden dentro de una embarcación sin cerrar, suelen quedar excluidos del robo.
La franquicia también puede depender del sitio. Hay condiciones que no aplican franquicia en caso de robo y otras que sí la aplican, salvo que se demuestre que la embarcación estaba en un local o edificio cerrado o en un terreno vallado. Así el lugar de invernaje deja de ser un sí o un no y pasa a ser dinero. Mire además cómo se trata la culpa grave: una póliza puede renunciar a reducir la indemnización hasta un porcentaje de la suma asegurada y excluir de esa renuncia los siniestros por robo, de modo que un descuido con el candado pesa más que una varada.
Después de un robo, cuenta lo que se puede probar. Muchas condiciones obligan a denunciar sin demora el robo y el vandalismo ante la Guardia Civil o la Policía, y en un puerto también ante la dirección del puerto o la autoridad portuaria. La protección hay que poder enseñarla: el arco cortado del candado, el candado de caja con su llave, la factura del perno antirrobo, fotos del varadero con su valla y su puerta. Un candado que después nadie puede presentar ayuda poco al perito, y por eso esas fotos forman parte del invernaje igual que vaciar el circuito del motor.
Para repasar
Preguntas frecuentes
¿Basta con apretar bien los tornillos del fueraborda?
Normalmente no. Las condiciones con cláusula de fueraborda piden un perno antirrobo o un dispositivo equivalente, o que el motor esté guardado en un edificio cerrado. Los tornillos solos no suelen bastar.
Mi lancha pasa el invierno en un solar del club sin valla. ¿Influye en un robo?
Puede influir mucho. Muchas pólizas excluyen el robo en tierra si el recinto no está vallado y cerrado. Lea la cláusula del lugar y pregunte al club por una zona cerrada antes de sacar la embarcación.
¿A quién aviso primero después de un robo?
A la Guardia Civil o la Policía, sin demora, y en un puerto también a la dirección del puerto. Después a la aseguradora, con el número de denuncia y fotos de cómo estaban asegurados embarcación, remolque y motor.
Relacionado