Todo sobre este seguro: Riesgos extraordinarios
¿Qué necesito para que el Consorcio me pague tras una inundación?
Particulares
RC particular Hogar contenido Hogar continente Riesgos extraordinarios Placas solares Seguros de construcción Seguro de coche Bicicleta y e-bike Seguro de viaje Seguro de dron RC de perros Seguro de salud mascotas Defensa jurídica Seguro de accidentes Seguro de incapacidad Seguro de vida Seguro de decesos Ahorro para la jubilación Seguro de salud Seguro de reembolso Seguro dental Seguro de dependencia RC de propietario RC por depósito de gasóleo Seguro de caza RC de caballos Rotura de cristales Seguro de móvil Seguro de moto Seguro de autocaravana Seguro médico de viaje Seguro de cirugía equina Capacidades básicas Invalidez infantil Seguro de coche clásico Seguro de patinete eléctrico Seguro de enfermedades graves Baja laboral Impago de alquiler Seguro de instrumentos Arte y joyas Alquiler vacacional Seguro de caravana Seguro de golf Vida ahorro Incapacidad permanente Amortización de préstamos Aval y seguro de caución Renta por hospitalización Ciberseguro personal Asistencia en carretera Seguro de accidentes del conductor Garantía mecánica para coches usados Accidentes con devolución de primas Salud para expatriados Seguro de boda Incapacidad de funcionarios RC para funcionarios Salud para funcionarios Plan de previsión (PPA) Pensión Riester Unit linked Seguro médico para visado Seguro franquicia alquiler Seguro GAP Seguro de ciclomotor Seguro de aviación Seguro de huerto Asistencia en el hogar Seguro de esquí Electrodomésticos Bomba de calor y aerotermia RC de cuidadoras de niños Seguro apícola Seguro de armas Seguro de pesca Seguro vivienda vacíaEmpresas
RC de empresa RC profesional Seguro D&O Defensa jurídica empresas RC de productos Responsabilidad medioambiental Seguro de montaje Cierre de negocio Seguro agrario Defensa penal para empresas Interrupción de consulta Seguro de ganado Talleres y concesionarios Seguro forestal Cancelación de eventos Mercancías refrigeradas Parques eólicos Póliza de joyería Multirriesgo agropecuario RC sanitaria RC de arquitectos RC tecnológica RC del transportista Retirada de productos Prácticas de empleo Vehículos en misión Seguro de herramientas Seguro de exposiciones Seguro de hostelería RC empresas de seguridad Garantía de viaje combinado RC de mediadores RC administrador de fincas RC de ayuntamientos Centros ecuestres Seguro de taxi y VTC Seguro de escuela infantil RC de residencias y SAD Bicicleta de empresa RC de cuidadores de animales Seguro para feriantes Seguro de farmacia Gimnasios y entrenadores Peluquerías y estética RC de matronas Seguro de autoescuela Limpieza de edificios Multirriesgo comercio Edificio industrial Pérdida de beneficios Equipos electrónicos Avería de maquinaria Todo riesgo construcción Transporte de mercancías Seguro de flotas RC de asociaciones RC de eventos Seguro de caución Infidelidad de empleados Ciberseguro Seguro de crédito Planes de empleo Seguro de salud colectivo Seguro de accidentes convenio Por tipo de negocioGuías
¿Qué seguros necesito? ¿Quién paga el daño? Seguros que no todos necesitan Plazos para cancelar Preguntas de seguros Comparar las condiciones de todas las pólizasAseguradoras
Aseguradoras españolas Aseguradoras alemanas Aseguradoras austriacas Ranking de reclamacionesContacto
+49 3375 29 12 77 Contacto Acceso clientesIdioma
Deutsch Österreich English Barcos y yatesCorredor de seguros / Preguntas de seguros / Riesgos extraordinarios
En resumen
Casi nunca cubre el seguro los corrimientos y hundimientos de tierra en España. El Consorcio de Compensación de Seguros los excluye, salvo que los cause una lluvia que provoca a la vez una inundación extraordinaria en la zona. La mayoría de las pólizas de hogar también excluyen los movimientos del terreno. Si la causa es una obra o un defecto de construcción, responde quien la hizo.
Recargo del Consorcio, primas de hogar y costes publicados de un recalce de cimentación en España, datos de 2026.
| Ejemplo | Orientación |
|---|---|
| Recargo del Consorcio, vivienda con 200.000 euros de continente | unos 14 euros al año |
| Póliza básica de hogar, piso de unos 70 m² en ciudad | unos 100 a 150 euros al año |
| Micropilote para recalce de cimentación | unos 70 a 81 euros por metro |
| Transporte y montaje del equipo de micropilotes | unos 1.700 a 3.200 euros |
Valores orientativos, octubre de 2026, tomados de precios y normas publicadas.
El recargo del ejemplo se calcula con la tasa publicada.
El coste total del caso práctico es un valor orientativo de la práctica;
el importe real lo fija un técnico en la obra.
Ejemplo de cálculo
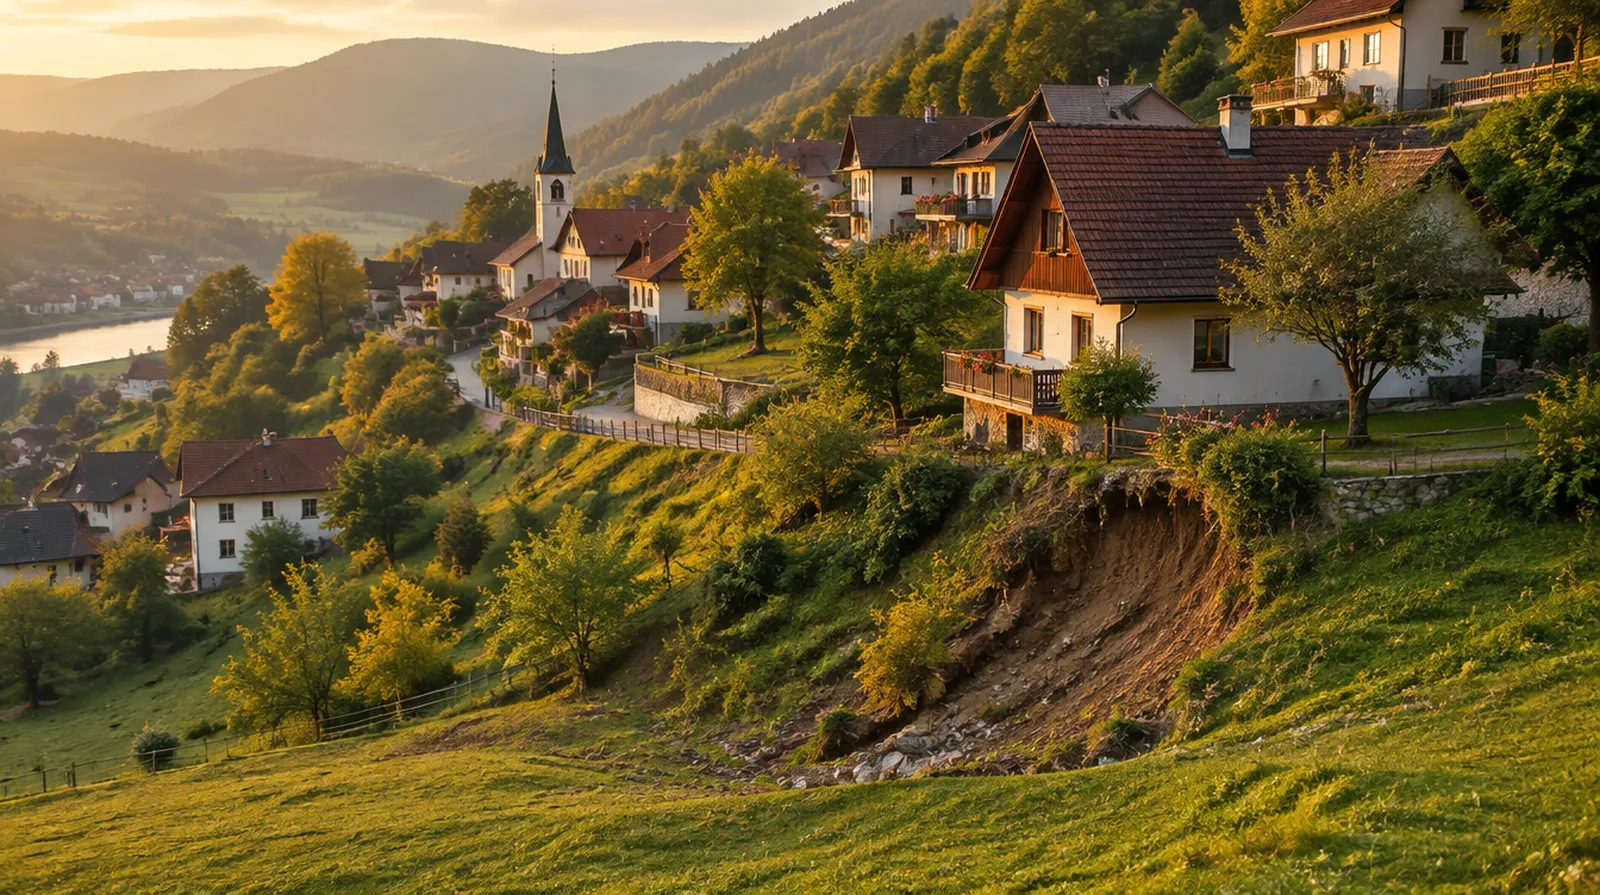
Semanas después de unas lluvias fuertes, pero sin inundación en la zona, el talud trasero cede y una esquina de la casa se asienta. Aparecen grietas en muros y suelos.
| Informe geotécnico y de estructura | unos 1.500 a 3.500 euros |
| Recalce con unos 15 micropilotes de 8 metros, con equipo | unos 12.000 a 15.000 euros |
| Reparar grietas, muros y suelos | unos 8.000 a 20.000 euros |
| Muro de contención del talud | unos 10.000 a 40.000 euros |
Como no hubo inundación extraordinaria, el Consorcio no paga, y la póliza de hogar excluye los movimientos del terreno. Usted asume unos 30.000 a 75.000 euros, salvo que un informe pruebe una causa ajena, como una obra vecina.
En España los grandes fenómenos de la naturaleza los paga el Consorcio de Compensación de Seguros, no su aseguradora. Pero la lista de fenómenos cubiertos es cerrada: inundación extraordinaria, terremoto, maremoto, erupción volcánica, tempestad ciclónica atípica y caída de cuerpos siderales.
El Reglamento del seguro de riesgos extraordinarios, aprobado por el Real Decreto 300/2004, excluye de forma expresa en su artículo 6 los daños por movimiento de laderas, deslizamiento o asentamiento de terrenos y desprendimiento de rocas.
Hay una excepción importante: si el corrimiento lo provoca la lluvia que, a la vez, causa una inundación extraordinaria en la zona y ocurre al mismo tiempo que ella, el Consorcio sí paga. Una ladera que cede semanas después de las lluvias queda fuera.
| Causa | Quién paga |
|---|---|
| Ladera cede durante una DANA con inundación extraordinaria en la zona | el Consorcio |
| Ladera cede semanas después de lluvias normales | nadie, salvo que su póliza lo incluya expresamente |
| El suelo de arcilla se retrae en un verano seco y aparecen grietas | normalmente nadie |
| Asentamiento de un edificio de menos de diez años por mala cimentación | promotor y agentes de la edificación, con el seguro decenal |
| La excavación del solar vecino hunde su terreno | el dueño de la obra o la constructora, por su responsabilidad civil |
| Terremoto que agrieta la vivienda | el Consorcio |
Las pólizas de hogar cubren daños por agua, incendio, robo o viento, pero la mayoría excluye los movimientos del terreno, como hundimientos, corrimientos o desprendimientos. Lea el apartado de exclusiones de sus condiciones generales.
Si su póliza incluye algún daño por hundimiento del terreno, debe figurar por escrito y con su límite. No dé por hecho que lo tiene solo porque el seguro se llame todo riesgo.
Si la vivienda tiene menos de diez años y la causa es un fallo de la cimentación o de la estructura, entra en la responsabilidad decenal de la Ley de Ordenación de la Edificación. En vivienda nueva el promotor debe tener un seguro decenal que responde de esos daños.
Si la causa es una obra cercana, por ejemplo una excavación sin apuntalar en el solar de al lado, responde quien causó el daño. Normalmente lo paga el seguro de responsabilidad civil de la constructora o del dueño de la obra.
En estos casos un informe técnico sobre la causa es la pieza clave. Sin él, cada parte señalará a otra.
Incluso cuando hay cobertura, se indemniza el edificio y su contenido, no el terreno. Estabilizar el talud, construir un muro de contención o rellenar tierra suele quedar a su cargo.
En una parcela en pendiente estos trabajos pueden costar más que la reparación de la casa. Conviene saberlo antes de comprar una vivienda en ladera.
Si vive en un piso en altura o en una casa en terreno llano y estable, el riesgo de corrimiento es bajo. No necesita buscar una cobertura especial por este motivo.
En zonas de ladera, junto a barrancos o con suelos de arcilla expansiva, sí merece la pena un estudio geotécnico antes de comprar o reformar, y revisar con lupa las exclusiones de su póliza.
Preguntas y respuestas
Solo si lo causa la lluvia que, al mismo tiempo, provoca una inundación extraordinaria en la zona.
En los demás casos lo excluye.
En la mayoría de las pólizas no.
Solo si figura expresamente en sus condiciones, y entonces con el límite que indiquen.
Si tiene menos de diez años y el fallo es de cimentación o estructura,
responden los agentes de la edificación, en vivienda nueva con el seguro decenal.
Responde quien causa el daño, normalmente la constructora o el dueño de la obra a través de su
seguro de responsabilidad civil.
Normalmente no.
La retracción de suelos arcillosos se considera asentamiento del terreno y queda fuera.
0,07 euros por cada 1.000 euros asegurados al año.
Con 200.000 euros de continente, unos 14 euros.
NAMMERT corredor de seguros
Comparamos aseguradoras y le enviamos una propuesta.
Sin coste; nos paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
Todo sobre este seguro: Riesgos extraordinarios
¿Qué necesito para que el Consorcio me pague tras una inundación?
¿Qué son los riesgos extraordinarios y qué cubre el Consorcio?
En España los grandes fenómenos de la naturaleza no los paga su aseguradora, sino el…
¿Cuánto cuesta asegurar la casa contra inundaciones?
En España no se contrata aparte. Si tiene seguro de hogar, las inundaciones extraordinarias…
¿Merece la pena asegurar la casa contra inundaciones y catástrofes?
En España sí, y es barato. Las inundaciones extraordinarias, terremotos y vientos de más de…
¿Qué hacer si no le aseguran la casa por riesgo de inundación?
En España no se contrata aparte: las inundaciones extraordinarias las paga el Consorcio de…
Actualizado
¿Le ha servido?