¿Quién responde si mi coche provoca un accidente en modo de conducción automatizada de nivel 3?
En España el conductor responde de los daños personales aunque no tenga culpa, y un fallo del …
Corredor de seguros / Preguntas de seguros
En resumen
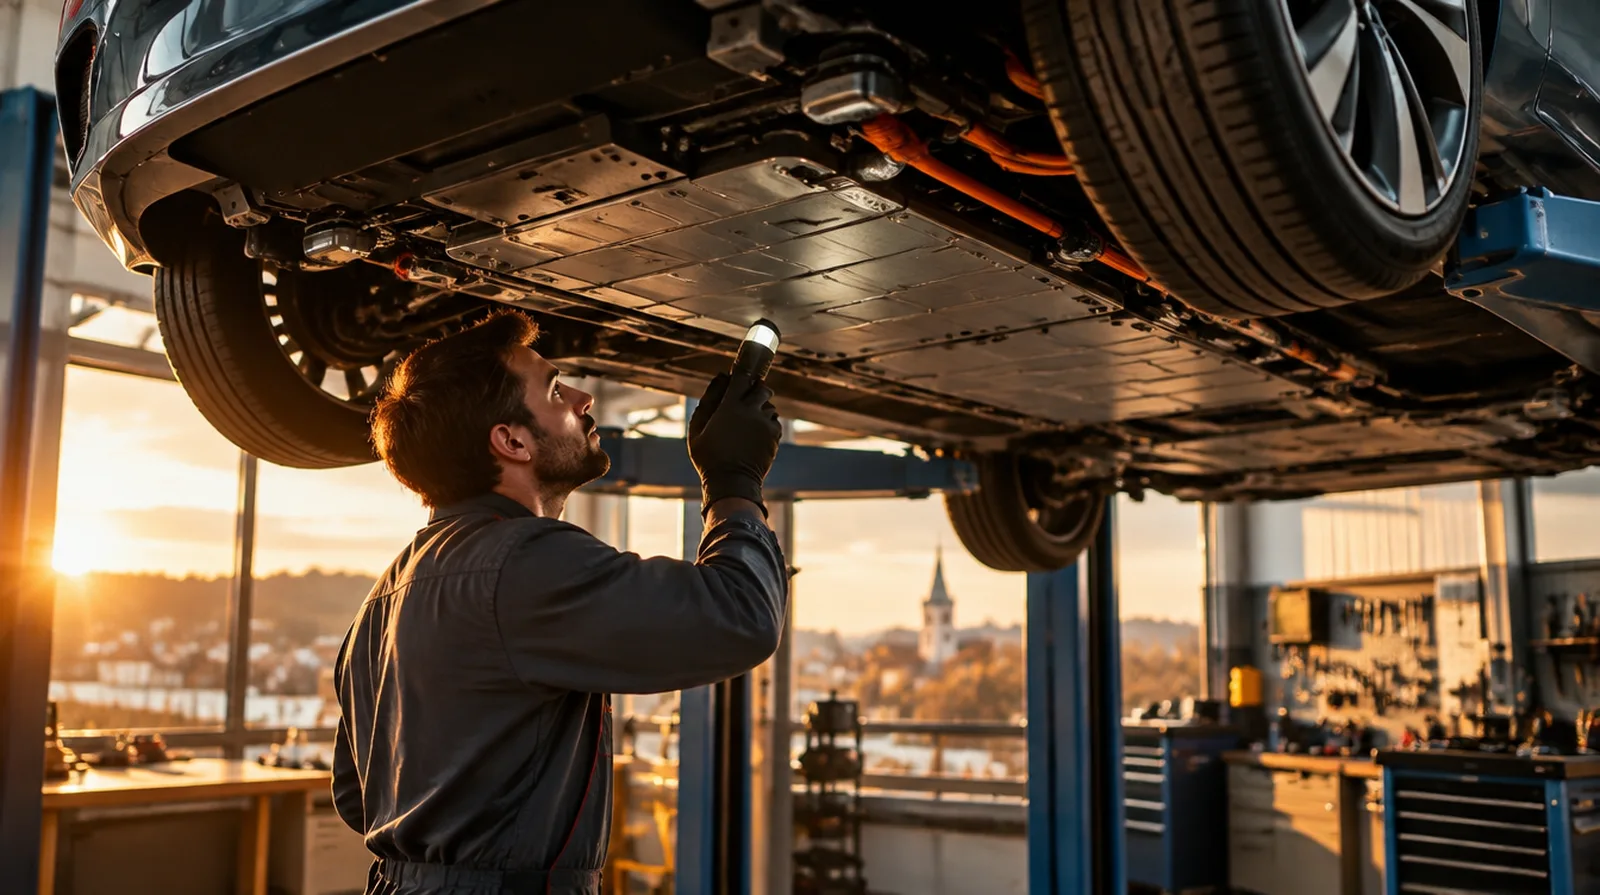
Sí, el seguro paga si se estropea la batería del coche eléctrico por un golpe u otro siniestro cubierto, pero solo con daños propios, es decir, a todo riesgo y descontando la franquicia. La pérdida de autonomía por uso no la paga ningún seguro, va por la garantía del fabricante. Un todo riesgo con batería cuesta desde unos 550 euros al año.
Precios orientativos publicados para coches eléctricos en España, datos de 2026.
| Ejemplo | Orientación |
|---|---|
| Terceros básico | desde unos 160 a 200 euros al año |
| Terceros ampliado | desde unos 230 a 300 euros al año |
| Todo riesgo con franquicia de 300 a 600 euros | desde unos 400 a 500 euros al año |
| Todo riesgo con cobertura de batería | desde unos 550 euros al año |
| Eléctrico compacto a todo riesgo frente a gasolina del mismo segmento | unos 500 euros frente a unos 380 euros |
Datos de octubre de 2026, de las fuentes indicadas.
Los importes del ejemplo son valor orientativo de la práctica.
Su prima depende del modelo, la provincia y su historial; nosotros pedimos la oferta concreta.
Ejemplo de cálculo
Al entrar en un garaje, el coche toca con los bajos un escalón. El taller detecta daños en la carcasa de la batería y cambia varios módulos.
| Diagnóstico de la batería | unos 400 euros |
| Cambio de módulos y carcasa | unos 7.000 euros |
| Franquicia del todo riesgo | 400 euros |
Con todo riesgo, la aseguradora paga unos 7.000 euros y usted la franquicia de 400 euros. Con un terceros ampliado, los 7.400 euros corren de su cuenta.
En España la batería forma parte del valor asegurado del coche. No se contrata aparte, salvo que usted elija una póliza específica. Por eso, si un golpe daña la batería, el seguro paga como cualquier otro daño propio, con el límite del valor asegurado y descontando la franquicia.
El seguro a terceros, básico o ampliado, no paga los daños de su propio coche en un accidente que usted cause. Para la batería, el todo riesgo es la modalidad que de verdad la protege frente a golpes.
| Causa del daño en la batería | Terceros | Todo riesgo | Garantía del fabricante |
|---|---|---|---|
| Golpe en los bajos por un bordillo o un bache | no | sí, menos la franquicia | no |
| Accidente causado por otro conductor | paga el seguro del culpable | sí | no |
| Pérdida de autonomía con los años | no | no | sí, según condiciones de la marca |
| Defecto de fábrica en las celdas | no | no | sí |
| Avería durante la carga, humedad o temperaturas extremas | no | solo si la póliza lo incluye | según el caso |
Que la batería pierda autonomía con el uso no es un siniestro. Los seguros lo excluyen de forma general. Esa pérdida progresiva la cubre la garantía comercial del fabricante.
Según un análisis del club automovilístico alemán ADAC, la mayoría de las marcas garantizan 8 años o 160.000 kilómetros y un 70 por ciento de capacidad útil. Revise las condiciones de su marca, porque los plazos y umbrales cambian de un fabricante a otro.
Alguna aseguradora en España ya ofrece una póliza solo para la batería de eléctricos e híbridos enchufables. Responde a siniestros y también a averías, incluidos ataques informáticos, vandalismo, daños durante la carga, humedad y temperaturas extremas, sin aplicar depreciación por uso ni antigüedad.
Este tipo de cobertura tiene sentido en un coche eléctrico nuevo y caro con una batería grande. Pregunte siempre si sustituye la batería por una nueva o si descuenta un valor por antigüedad, porque esa diferencia puede ser de miles de euros.
Compruebe si la póliza menciona la batería de tracción de forma expresa, si incluye el cable de carga y si la asistencia en carretera le remolca cuando la batería se queda sin carga.
Fíjese también en la franquicia. En un todo riesgo para eléctricos suele estar entre 300 y 600 euros, y la paga usted en cada golpe.
En un coche eléctrico de más de cinco años o con muchos kilómetros, la prima de un todo riesgo puede no compensar frente al valor que le queda al coche. Entonces un terceros ampliado con asistencia puede bastar.
Tenga claro que, en ese caso, un golpe en los bajos que dañe la batería lo pagará usted.
Preguntas y respuestas
No.
El obligatorio solo cubre los daños que usted cause a otros.
Para la batería de su propio coche necesita daños propios.
No.
Es desgaste y no es asegurable.
Corresponde a la garantía del fabricante.
Depende del modelo.
Reparar o sustituir la batería puede superar los 6.000 euros.
Según el ADAC, en muchos casos basta con cambiar módulos.
Según datos publicados en 2026,
la prima puede ser hasta un 30 por ciento más alta que la de un modelo de combustión equivalente.
Sobre todo en un eléctrico nuevo con batería grande.
Revise si cubre averías y si repone la batería sin depreciación.
NAMMERT corredor de seguros
Comparamos aseguradoras y le enviamos una propuesta.
Sin coste; nos paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
¿Quién responde si mi coche provoca un accidente en modo de conducción automatizada de nivel 3?
En España el conductor responde de los daños personales aunque no tenga culpa, y un fallo del …
¿Quién paga si resulto herido como pasajero de un robotaxi?
Si usted resulta herido como pasajero de un robotaxi en España, le indemniza el seguro obliga …
¿Cubre el seguro de hogar las grietas por calor y sequía?
No, por lo general el seguro de hogar no cubre las grietas por calor y sequía: las grietas de …
Su corredor: Norman Nammert, bajo la marca NAMMERT.
Corredor de seguros según el § 34d apdo. 1 GewO, con sede en Alemania.
Registro de mediadores D-C08Q-TOSD4-37.
Opera en España en libre prestación de servicios.
NAMMERT Assekuradeur GmbH es una empresa distinta.
No media su contrato.
Información previa (en alemán) · Actualizado
¿Le ha servido?