Todo sobre este seguro: Seguro de coche
¿Qué seguro de coche necesito?
Corredor de seguros / Preguntas de seguros / Seguro de coche
En resumen
Si cae un árbol o una rama sobre mi coche, quién paga depende del viento. Con rachas de más de 120 km/h paga el Consorcio de Compensación de Seguros, basta con tener el seguro del coche en vigor. Con viento menor, paga su aseguradora si tiene todo riesgo o fenómenos atmosféricos. Si el árbol cae sin fuerza mayor en un lugar de paso, responde su propietario según el artículo 1908 del Código Civil.
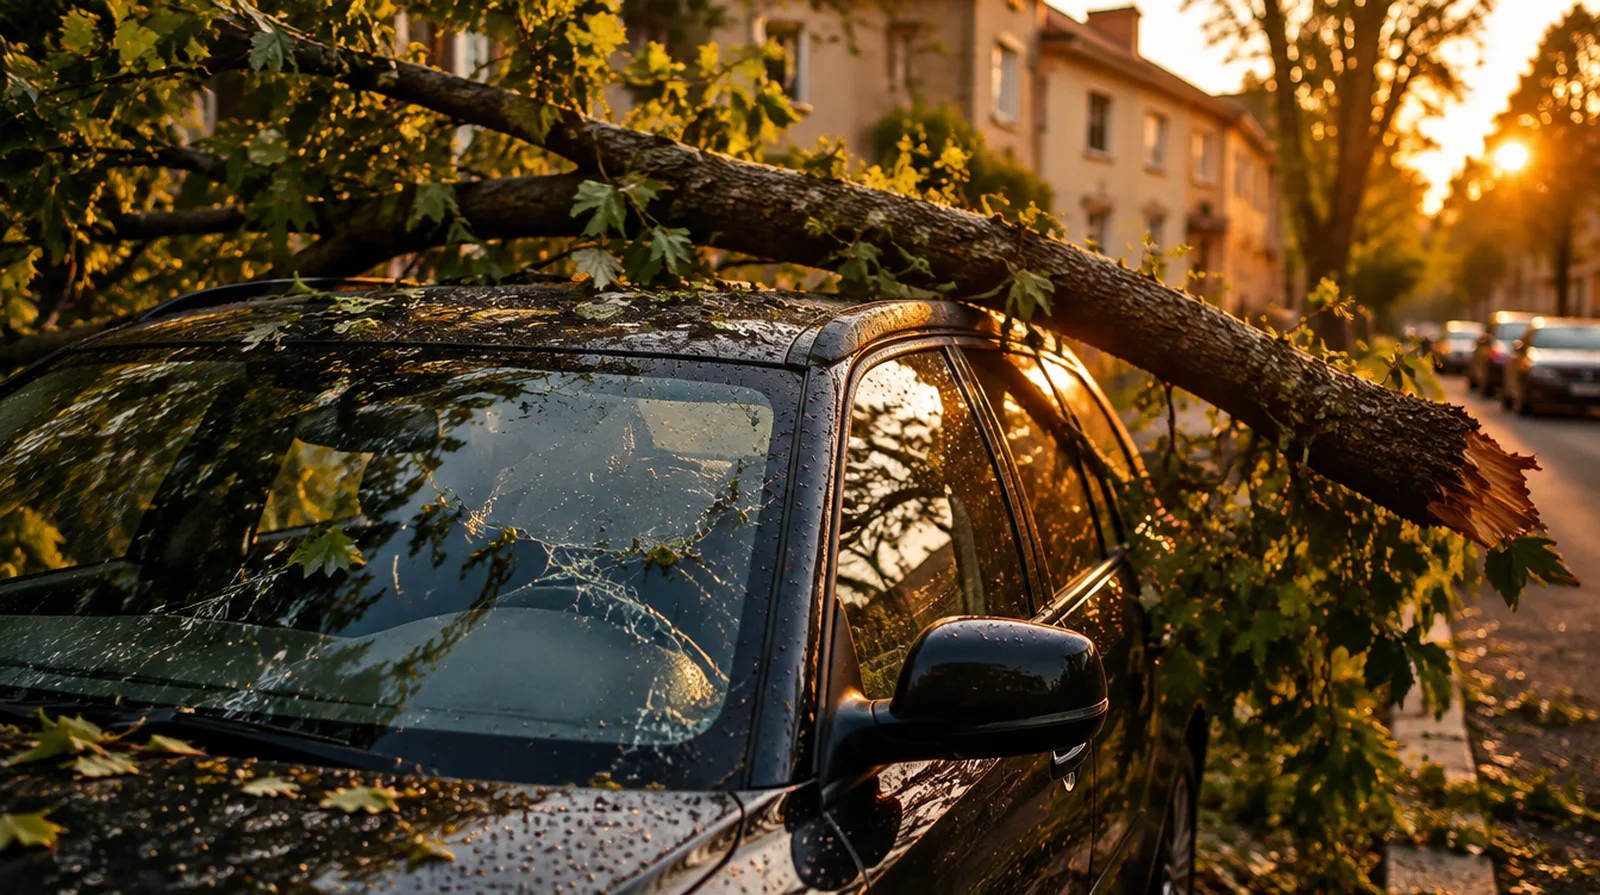
Lo que puede costar un árbol o una rama sobre el coche en España.
| Ejemplo | Orientación |
|---|---|
| Abolladura en el techo sin daño de pintura | unos 150 a 500 euros |
| Parabrisas delantero | unos 300 a 1.000 euros según modelo |
| Techo, capó y parabrisas tras una rama grande | unos 2.500 a 7.000 euros |
| Cobertura de fenómenos atmosféricos en terceros | unos 40 a 80 euros al año |
Valores orientativos de nuestra práctica, octubre de 2026,
en línea con nuestras páginas sobre granizo y nieve.
Ejemplo de cálculo
Una rama daña el capó y el parabrisas de un coche, reparación de 3.000 euros. El dueño tiene terceros ampliado con fenómenos atmosféricos y 300 euros de franquicia.
| Temporal con rachas de 130 km/h: Consorcio | hasta 3.000 euros según su valoración |
| Viento de 80 km/h: su aseguradora | 2.700 euros |
| Sin viento, rama podrida de árbol municipal | reclamación al ayuntamiento |
El mismo daño lo paga uno u otro según la fuerza del viento y el estado del árbol.
El Consorcio de Compensación de Seguros cubre los riesgos extraordinarios, entre ellos la tempestad ciclónica atípica, que incluye los vientos con rachas superiores a 120 km/h. Si un árbol cae sobre su coche por un viento así, la indemnización la paga el Consorcio, no su aseguradora.
Para tener derecho, su coche debe tener una póliza en vigor y al corriente de pago. Según el Consorcio, el seguro obligatorio de responsabilidad civil del automóvil figura entre los ramos que llevan aparejada esta cobertura desde 2016. Para riesgos de la naturaleza deben haber pasado siete días desde la emisión de la póliza.
Si las rachas no superan los 120 km/h, el Consorcio no interviene. Entonces paga su aseguradora, pero solo si tiene todo riesgo o un terceros ampliado con fenómenos atmosféricos. Con terceros básico, el daño de su coche lo paga usted o el responsable del árbol.
Compruebe el dato del viento en la Agencia Estatal de Meteorología para su zona y hora; esos registros le sirven de prueba.
| Situación | Quién paga |
|---|---|
| Rachas de más de 120 km/h | Consorcio de Compensación de Seguros |
| Viento menor, todo riesgo o fenómenos atmosféricos | su aseguradora, con franquicia |
| Viento menor, terceros básico | usted, salvo responsable del árbol |
| Rama podrida en calle sin fuerza mayor | propietario del árbol, a menudo el ayuntamiento |
| Árbol de una comunidad de vecinos | la comunidad o su seguro de responsabilidad civil |
El Código Civil hace responder a los propietarios de los daños causados por la caída de árboles colocados en sitios de tránsito, cuando no sea ocasionada por fuerza mayor. Si una rama podrida cae en una calle o en un aparcamiento con buen tiempo, puede reclamar al propietario.
Si el árbol es municipal, la reclamación se dirige al ayuntamiento por responsabilidad patrimonial. Reúna fotos, testigos y el estado del árbol.
Tras la caída, los servicios municipales o los vecinos retiran pronto el árbol o la rama. Fotografíe el coche, la rama y el punto de rotura, sobre todo madera podrida u hongos en el tronco.
Anote fecha, hora y lugar. Si interviene la policía local o los bomberos, pida una copia del informe.
Si su coche es viejo y vale poco, un todo riesgo no compensa solo por las ramas. Ante viento extraordinario ya le cubre el Consorcio con el seguro obligatorio.
Si aparca bajo árboles grandes y su coche tiene un valor medio, un terceros ampliado con fenómenos atmosféricos puede tener sentido.
Preguntas y respuestas
Según el Consorcio, el seguro obligatorio del automóvil está entre los ramos con cobertura de
riesgos extraordinarios.
Debe estar en vigor y pagado.
Con rachas superiores a 120 km/h.
Quien paga es el Consorcio, no su aseguradora.
Pregunte a su compañía cómo lo refleja en su historial.
Si la caída no se debe a fuerza mayor y el árbol estaba en mal estado,
puede reclamar su responsabilidad patrimonial.
Si cae en un lugar de paso sin fuerza mayor,
responde el propietario según el artículo 1908 del Código Civil.
Solo si tiene todo riesgo o fenómenos atmosféricos.
El Consorcio no paga el granizo.
NAMMERT corredor de seguros
Comparamos aseguradoras y le enviamos una propuesta.
Sin coste; nos paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
Todo sobre este seguro: Seguro de coche
¿Qué seguro de coche necesito?
¿Quién paga si cae nieve del tejado sobre el coche?
Quién paga si cae nieve del tejado sobre el coche depende de su póliza: con todo riesgo, o co …
¿Qué seguro cubre los daños por granizo en el coche?
En España los daños por granizo en su coche solo los paga su propia aseguradora si tiene todo …
¿Qué diferencia hay entre terceros ampliado y todo riesgo?
Terceros ampliado paga los daños de su coche que usted no provoca al conducir: lunas, robo, i …
¿Paga el seguro el vandalismo en el coche?
El seguro paga el vandalismo en el coche si tiene todo riesgo con daños propios que incluya l …
Su corredor: Norman Nammert, bajo la marca NAMMERT.
Corredor de seguros según el § 34d apdo. 1 GewO, con sede en Alemania.
Registro de mediadores D-C08Q-TOSD4-37.
Opera en España en libre prestación de servicios.
NAMMERT Assekuradeur GmbH es una empresa distinta.
No media su contrato.
Información previa (en alemán) · Actualizado
¿Le ha servido?