Todo sobre este seguro: Seguro de coche
¿Qué seguro de coche necesito?
Corredor de seguros / Preguntas de seguros / Seguro de coche
En resumen
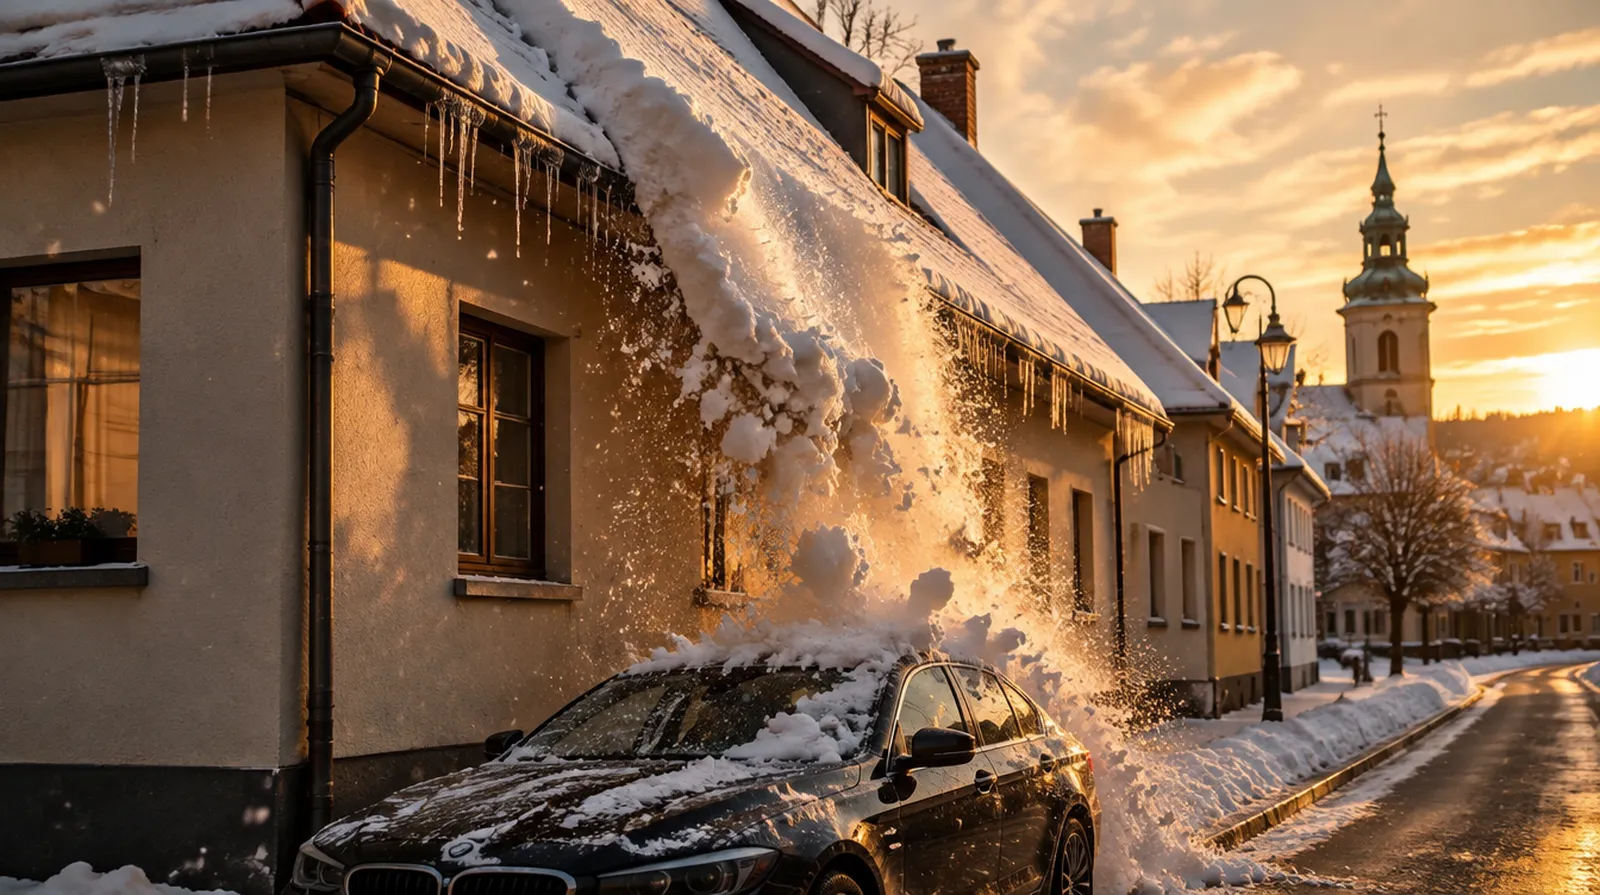
Quién paga si cae nieve del tejado sobre el coche depende de su póliza: con todo riesgo, o con terceros ampliado que cubra fenómenos atmosféricos o caída de objetos, paga su aseguradora, menos la franquicia. El Consorcio no cubre la nieve. La comunidad o el dueño del edificio responden solo si pudieron y debieron retirarla. Sin cobertura paga usted: una luna cuesta unos 250 a 450 euros.
Precios publicados de reparación en España y datos de cobertura.
| Ejemplo | Orientación |
|---|---|
| Cambio de parabrisas de un coche convencional | unos 250 a 450 euros |
| Desabollado sin pintura por bollo | unos 35 a 65 euros |
| Masilla y pintura por pieza | unos 200 a 400 euros |
| Sustitución de una pieza de carrocería | unos 500 a 1.500 euros |
| Franquicia en todo riesgo con franquicia | unos 300 a 600 euros |
Datos publicados, octubre de 2026.
La franquicia y los importes del cálculo de ejemplo son valor orientativo de la práctica.
Si su póliza cubre la caída de objetos se lo revisamos nosotros;
el presupuesto exacto lo pedimos nosotros.
Ejemplo de cálculo
Un compacto pasa la noche aparcado en la calle junto a un edificio. Con el deshielo cae una placa de hielo del tejado: luna delantera rota y capó abollado.
| Cambio de luna delantera | unos 400 euros |
| Capó, desabollado y pintura | unos 600 a 900 euros |
| Todo riesgo con franquicia de 300 euros | usted paga 300 euros |
| Terceros ampliado con lunas, sin caída de objetos | usted paga el capó, unos 600 a 900 euros |
| Reclamación al Consorcio | no procede |
Con todo riesgo paga como mucho la franquicia; con terceros ampliado solo con lunas, el capó corre de su cuenta salvo que la comunidad responda. Cálculo con valores orientativos.
Con un seguro a todo riesgo, la nieve o el hielo que cae del tejado sobre su coche es un daño propio y su aseguradora lo paga, menos la franquicia si la tiene. Con terceros ampliado depende del condicionado: algunas pólizas incluyen fenómenos atmosféricos o caída de objetos, otras solo lunas, robo e incendio.
Si su póliza cubre lunas, la luna rota por un bloque de hielo suele estar cubierta aunque la chapa no lo esté. Con terceros básico no hay cobertura para su propio coche.
| Modalidad | Chapa abollada | Luna rota |
|---|---|---|
| Terceros básico | no | no |
| Terceros ampliado con lunas | no | sí, normalmente |
| Terceros ampliado con fenómenos atmosféricos o caída de objetos | sí, según condicionado | sí |
| Todo riesgo con franquicia | sí, menos la franquicia | sí, a menudo sin franquicia |
| Todo riesgo sin franquicia | sí | sí |
Muchos conductores esperan que el Consorcio de Compensación de Seguros pague tras un temporal. No es así para la nieve: el Consorcio no cubre los daños causados directamente por nieve o heladas. Solo entra en riesgos extraordinarios, como una inundación por el deshielo o vientos muy fuertes.
La nieve caída del tejado es, por tanto, asunto de su aseguradora o del responsable del edificio.
El artículo 1910 del Código Civil hace responsable a quien habita una casa de los daños causados por las cosas que caen de ella. Pero el artículo 1105 libera de responder por sucesos que no se podían prever o que eran inevitables. Si una nevada así acumuló la nieve y nadie descuidó retirarla, la reclamación puede fracasar.
Tiene más opciones si la nieve o los carámbanos llevaban días colgando sobre la calle sin que nadie los retirara ni avisara. Entonces puede reclamar a la comunidad y a su seguro de responsabilidad civil, que suele estar en la póliza multirriesgo del edificio.
Si aparca el coche justo debajo de un alero cargado de nieve o con carámbanos visibles, y además hay cinta o aviso, la comunidad puede alegar que usted asumió el riesgo. La indemnización puede reducirse o desaparecer.
Ante su propia aseguradora, el lugar de aparcamiento no suele importar, salvo que el condicionado diga otra cosa.
Si el daño de la nieve es menor que su franquicia, por ejemplo un bollo pequeño de 50 euros con una franquicia de 300, el parte no le aporta nada.
Si vive en la costa o en zonas donde casi nunca nieva, no necesita buscar esta cobertura expresamente. Si aparca en la calle en el Pirineo, en la Sierra de Madrid, en Teruel o en estaciones de esquí, revise que su póliza cubra la caída de objetos o fenómenos atmosféricos.
Preguntas y respuestas
Solo si incluye fenómenos atmosféricos o caída de objetos.
Si solo cubre lunas, le pagarán la luna pero no la chapa.
Si pudo y debió retirar la nieve o avisar y no lo hizo, sí,
normalmente a través de su seguro de responsabilidad civil.
Si fue una nevada imprevisible e inevitable,
puede quedar libre según el artículo 1105 del Código Civil.
Depende de la aseguradora.
Algunas no tienen en cuenta los partes sin culpa, otras sí al renovar.
La Ley de Contrato de Seguro fija siete días desde que conoce el daño,
salvo que la póliza dé un plazo mayor.
No es caída desde un edificio sino un daño causado por otro vehículo.
Paga el seguro obligatorio del camión si se identifica.
NAMMERT corredor de seguros
Comparamos aseguradoras y le enviamos una propuesta.
Sin coste; nos paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
Todo sobre este seguro: Seguro de coche
¿Qué seguro de coche necesito?
¿Qué diferencia hay entre terceros ampliado y todo riesgo?
Terceros ampliado paga los daños de su coche que usted no provoca al conducir: lunas, robo, i …
¿Qué seguro cubre los daños por granizo en el coche?
En España los daños por granizo en su coche solo los paga su propia aseguradora si tiene todo …
¿Qué seguro cubre un impacto de piedra en la luna del coche?
Un impacto de piedra en el parabrisas lo paga la garantía de lunas, incluida en los seguros a …
¿Cuándo conviene pagar un golpe del coche de su bolsillo?
Conviene pagarlo usted cuando la reparación cuesta menos que la subida de prima que le traerí …
Su corredor: Norman Nammert, bajo la marca NAMMERT.
Corredor de seguros según el § 34d apdo. 1 GewO, con sede en Alemania.
Registro de mediadores D-C08Q-TOSD4-37.
Opera en España en libre prestación de servicios.
NAMMERT Assekuradeur GmbH es una empresa distinta.
No media su contrato.
Información previa (en alemán) · Actualizado
¿Le ha servido?