Revista / Revista
Reformar el barco en invierno: cuándo un motor nuevo agrava el riesgo
En invierno el fueraborda más potente va al espejo de popa y las baterías de litio bajo la litera. Si reformar el barco agrava el riesgo lo decide una cláusula que casi nadie lee.
11 de octubre de 20267 min de lecturaNAMMERT Assekuradeur GmbH
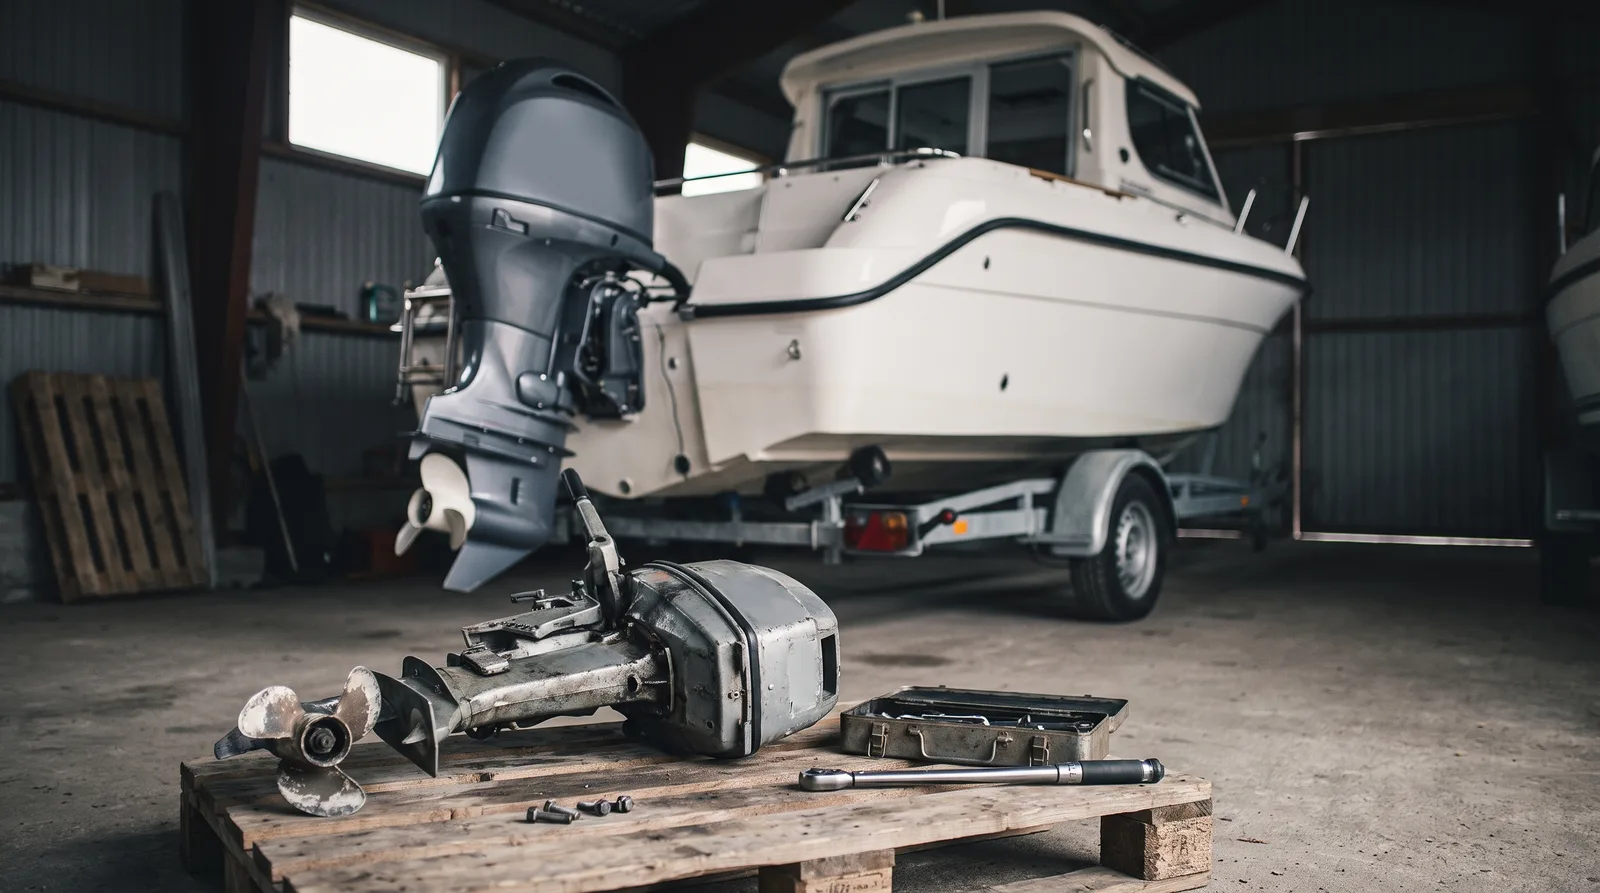
Durante la invernada en el varadero, de Baleares al Mar Menor y Canarias, los barcos no solo se revisan: se reforman. La lancha recibe un fueraborda más potente, el velero un motor intraborda nuevo o un banco de baterías de litio, la embarcación eléctrica una batería mayor. Para la aseguradora, reformar el barco en invierno importa cuando el motor nuevo o el equipo agrava el riesgo, y saber cuándo ocurre es de lo que trata este texto. En España la Ley 50/1980 de Contrato de Seguro trata la agravación del riesgo en sus artículos 11 y 12, y las pólizas de casco suelen tener una cláusula propia. Las condiciones alemanas que se citan aquí son solo un ejemplo de cómo se redacta.
Una definición típica: hay agravación cuando, después de firmar el contrato, las circunstancias cambian de modo que un siniestro, un siniestro mayor o una reclamación injustificada se vuelven más probables. Ocurre sobre todo cuando cambia algo por lo que la aseguradora preguntó antes de aceptar el riesgo. La potencia del motor es el ejemplo clásico, porque muchas solicitudes la piden y la usan para calcular la responsabilidad civil. Pasar de 60 a 150 caballos cambia un dato sobre el que se construyó el contrato. Si una reforma concreta es agravación no lo decide el armador solo, y por eso la pregunta va antes del trabajo.
Muchas condiciones dicen sin rodeos que el asegurado no puede agravar el riesgo sin el consentimiento previo de la aseguradora, tampoco dejando que lo haga un tercero, como el varadero. Si se da cuenta después, debe comunicarlo sin demora. En la práctica, la llamada a la aseguradora va antes de firmar la orden de trabajo, no después de la primera salida en primavera. En lugar de rescindir, la aseguradora puede pedir una prima mayor o excluir el riesgo agravado; en las condiciones alemanas, una subida de más del 10 por ciento o una exclusión da al asegurado derecho a rescindir en el plazo de un mes.
Las consecuencias llegan tras un siniestro. Si el asegurado calló a propósito, la aseguradora puede negarse a pagar; si hubo culpa grave, puede reducir la indemnización según la gravedad, y en las condiciones alemanas es el asegurado quien debe probar que no la hubo. La indemnización se mantiene en la medida en que el asegurado pruebe que la reforma no causó el siniestro. Un temporal que empuja el barco contra el pantalán no tiene que ver con el motor. Un abordaje a toda velocidad con el motor nuevo es otra cosa.
La segunda cuestión es el valor. Un motor nuevo hace que el barco valga más, y muchas pólizas de casco ligan la suma asegurada al valor total de la embarcación después de las reformas, ajustable en cualquier momento con factura o peritaje. Algunas condiciones van más lejos: el aumento de valor por reformas debe comunicarse, y la parte añadida solo queda asegurada cuando la reforma está documentada. Quien guarda la factura pero no la envía ha pagado el valor sin asegurarlo. Busque en el contrato la cláusula sobre el valor asegurado y la palabra reformas.
La propulsión eléctrica y las baterías de litio traen cláusulas propias. Cuando una póliza tiene una cláusula especial para embarcaciones eléctricas o híbridas, a menudo solo se aplica si el barco figura como tal en las condiciones particulares, y suele excluir los trabajos propios en la batería y los sistemas de propulsión sin marcado CE. En responsabilidad civil, la agravación de un riesgo declarado suele estar incluida, pero no en embarcaciones con seguro obligatorio, y el barco solo puede gobernarse con la titulación que exija la Capitanía Marítima. Si el motor nuevo obliga a otra titulación, hay que tenerla antes de la primera salida.
Para repasar
Preguntas frecuentes
¿Tengo que comunicar a la aseguradora un motor más potente?
En la mayoría de las pólizas de casco, sí, y antes de montarlo. La potencia suele ser un dato por el que preguntó la aseguradora, y cambiarla puede ser una agravación del riesgo que requiere conformidad previa.
¿Qué pasa si no comuniqué la reforma y tengo un siniestro?
Según las condiciones, la aseguradora puede negarse a pagar si se calló a propósito o reducir la indemnización si hubo culpa grave. Suele mantenerse si se prueba que la reforma no causó el siniestro.
¿Sube sola la suma asegurada después de una reforma?
Normalmente no. Muchas pólizas la ligan al valor total tras las reformas, pero solo la ajustan con factura o peritaje, así que el valor añadido no está asegurado hasta que se comunica.
Relacionado