Revista / Revista
Negligencia grave en el seguro de casco: la cláusula que decide cuánto se cobra
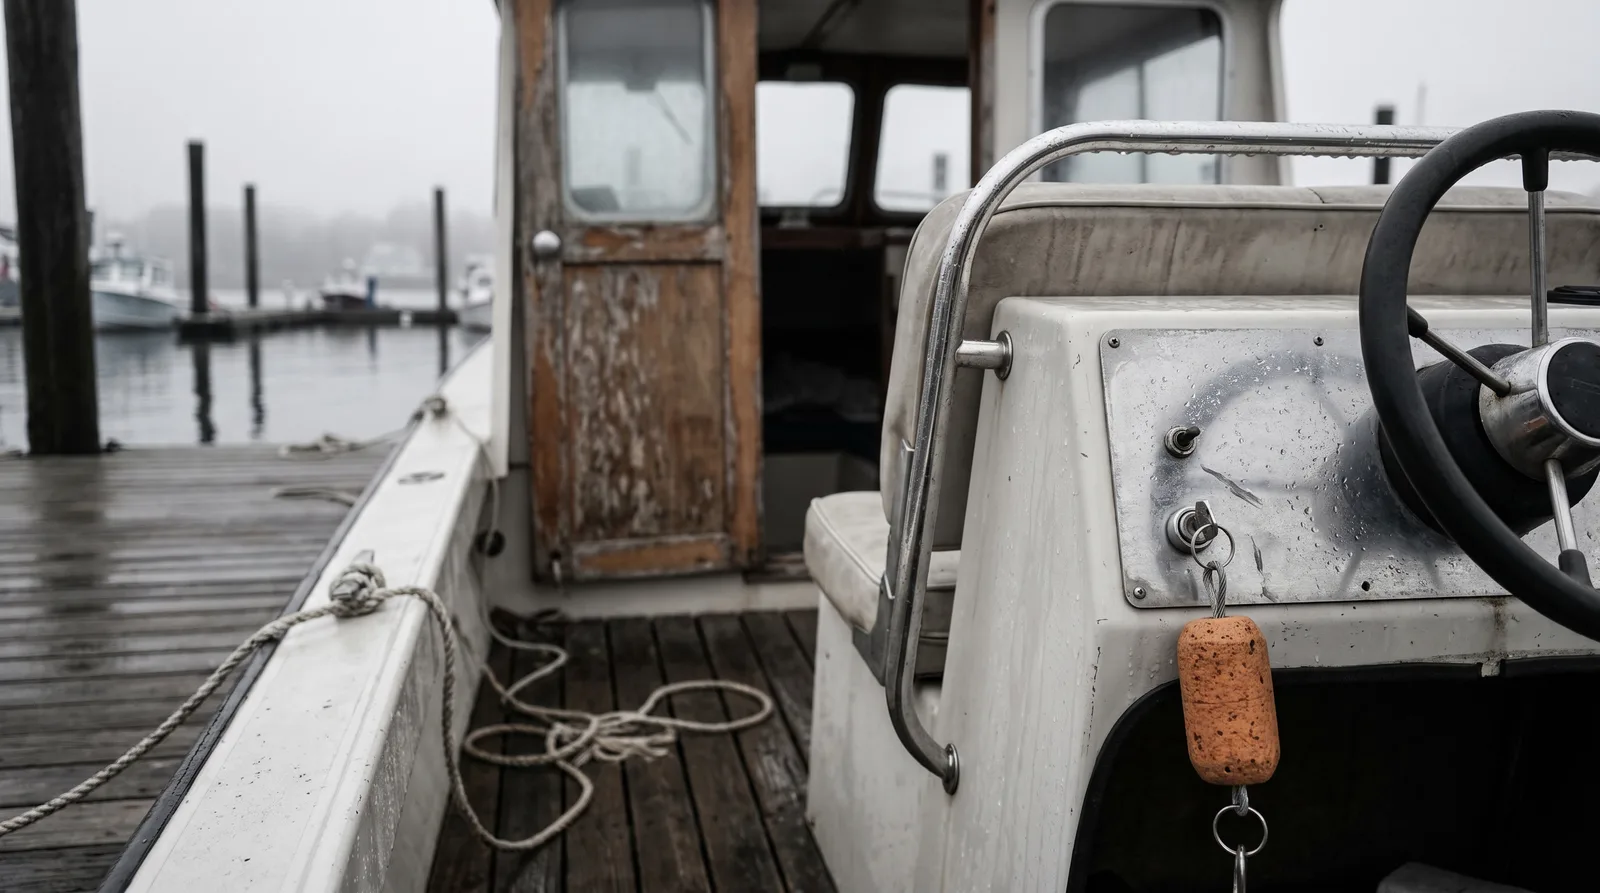
Un grifo de fondo abierto, la llave puesta en el contacto, una salida con aviso de temporal: si la indemnización se recorta depende de un párrafo del condicionado y de si incluye una renuncia.
22 de septiembre de 20267 min de lecturaNAMMERT Assekuradeur GmbH
En la tramitación de siniestros la pregunta llega casi siempre después del daño, y llega en voz baja: ¿fue mala suerte o fue negligencia grave? El grifo de fondo de un velero que se quedó abierto al botarlo en primavera. La lancha que salió pese al aviso de temporal. El cabo enrollado en la hélice, con el patrón navegando a motor hasta el puerto mientras el eje vibraba. La llave que pasó la noche puesta en el contacto, en el pantalán. En todos estos casos la indemnización depende de un solo párrafo del condicionado de casco, y cada contrato lo redacta a su manera.
En los contratos sujetos al derecho alemán, algo habitual en embarcaciones que tienen su base en Alemania o cuyo propietario vive allí, el punto de partida es el artículo 81 de la ley alemana del contrato de seguro (VVG). Quien causa el siniestro de forma intencionada no recibe nada. Quien lo causa por negligencia grave no pierde automáticamente todo: el asegurador puede reducir la indemnización en proporción a la gravedad de la culpa. Se suele describir la negligencia grave como la falta de la diligencia debida en un grado inusualmente alto, pasando por alto lo que cualquiera habría visto. No hay una lista cerrada de casos ni un porcentaje fijo. Cada siniestro se juzga según sus hechos.
Hay un detalle de estas cláusulas que se lee deprisa: de quién es la culpa que cuenta. Algunos condicionados lo dicen expresamente: el tomador, el patrón que lleva el timón o las personas a bordo. Si un amigo toma prestado el velero y embarranca al anochecer sin carta náutica, su conducta puede ser la que decida el siniestro. Lo mismo vale para el invitado que abre un grifo al atracar y se olvida de él. Un seguro de casco así no solo pregunta qué hizo el propietario, sino qué se hizo a bordo. Las obligaciones tras el siniestro, como comunicarlo sin demora, suelen extenderse igualmente a quien usa la embarcación con permiso del dueño.
La verdadera diferencia entre contratos está en si renuncian a la reducción y hasta qué límite. Algunas condiciones se quedan en la reducción proporcional y no dicen más. Otras establecen que no se aplicará reducción por negligencia grave hasta un importe de daño equivalente a una parte del valor asegurado, y en el mercado alemán se encuentran la cuarta parte o la mitad. Un ejemplo lo aclara: en un velero asegurado por 80.000 euros, una renuncia hasta el 25 por ciento protege daños de hasta 20.000 euros, y una hasta el 50 por ciento, daños de hasta 40.000 euros. Por encima de ese límite la reducción suele volver a aplicarse.
Las excepciones a esa renuncia son lo que más atención merece. Con frecuencia la renuncia no se aplica si la causa del siniestro es un robo, el consumo de drogas o el de alcohol. La llave que pasa la noche puesta en el contacto puede devolver una embarcación robada a la regla de reducción completa, diga lo que diga la renuncia para otros daños. Igual ocurre con el patrón que suelta amarras después de la fiesta del club y golpea el pantalán. Aparte está una exclusión que muchos condicionados recogen y que no reduce, sino que excluye: el daño causado por alguien que gobierna sin la titulación exigida para esa embarcación o esas aguas no se indemniza.
Dos límites completan el cuadro. Incumplir una obligación después del siniestro, por ejemplo avisar tarde o reparar antes de que el asegurador pueda peritar, suele regirse por otra cláusula sobre obligaciones y no por la regla sobre causar el siniestro. En el derecho alemán el asegurador solo puede reducir entonces por negligencia grave si antes advirtió de esa consecuencia por escrito, y no cuando el incumplimiento no influyó en el daño ni en su comprobación. La responsabilidad civil funciona de otro modo: los condicionados de responsabilidad civil de embarcaciones suelen excluir solo los daños causados de forma intencionada, de modo que el perjudicado del amarre vecino cobra aunque el error haya sido grave.
¿Qué significa todo esto para el propietario de un velero, una lancha, un catamarán o una embarcación de remolque en Baleares, en el Mediterráneo peninsular o en Canarias? La renuncia es la frase que más pesa tras un error caro, porque nadie sabe de antemano si un fallo se considerará grave. Al leer su contrato, busque el párrafo sobre la provocación del siniestro y compruebe tres cosas: si existe una renuncia, hasta dónde llega y qué excepciones nombra. Y como el límite es una parte del valor asegurado, también vale lo contrario: una embarcación asegurada por debajo de su valor rebaja además el umbral hasta el que no se reduce.
Para repasar
Preguntas frecuentes
¿Negligencia grave significa que no se cobra nada?
No automáticamente. En el derecho alemán la negligencia grave permite reducir la indemnización en proporción a la culpa, mientras que el siniestro intencionado no se paga. Algunos condicionados de casco van más allá y renuncian a la reducción hasta una parte del valor asegurado.
Llevaba el timón un amigo cuando ocurrió el error. ¿Cuenta su culpa?
Puede contar. Algunos condicionados citan al tomador, al patrón y a las personas a bordo como aquellos cuya culpa se tiene en cuenta. Si al amigo le faltaba la titulación exigida para esas aguas, muchos contratos excluyen por completo el daño resultante.
¿Sirve la renuncia si robaron la embarcación porque la llave estaba puesta?
A menudo no. Las renuncias excluyen con frecuencia los daños causados por robo, drogas o alcohol. Lea las excepciones de su propio condicionado, porque una renuncia sin ellas es una cláusula muy distinta de una que las incluye.
Relacionado