Todo sobre este seguro: Seguro de accidentes
¿Qué cubre un seguro de accidentes?
Corredor de seguros / Preguntas de seguros / Seguro de accidentes
En resumen
Sí, el seguro de accidentes puede reducir la indemnización por enfermedades previas, pero en España no existe un umbral legal del 25 por ciento. El perito valora solo la secuela que deja el accidente y descuenta el estado anterior: con un capital de 60.000 euros, una invalidez del 20 por ciento rebajada al 12 supone 4.800 euros menos. Esa rebaja se puede discutir con un informe propio.
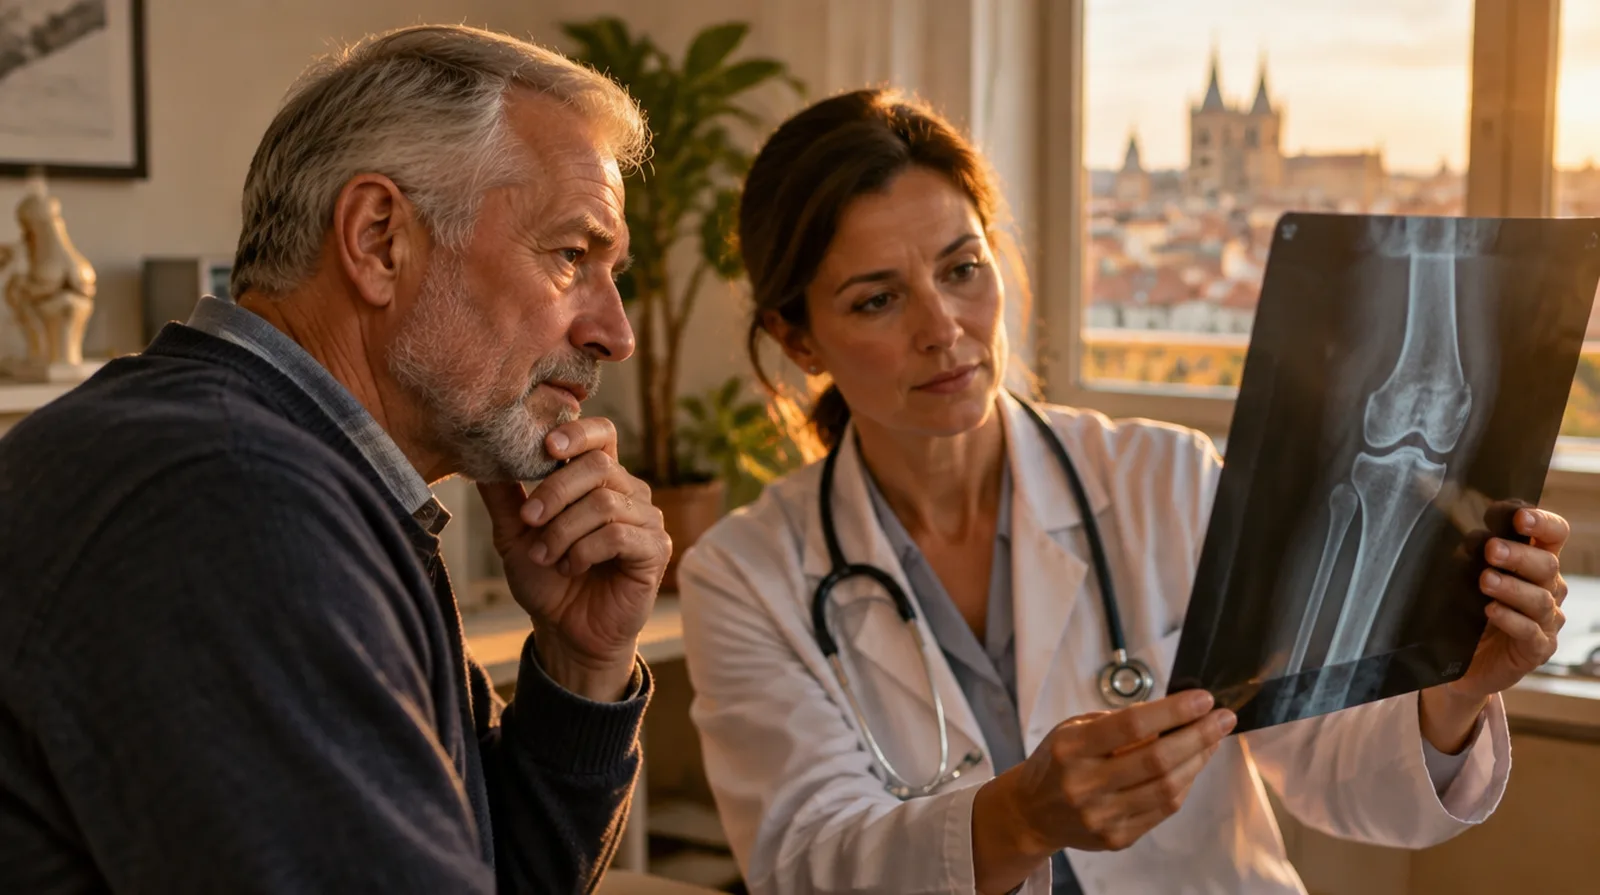
Qué supone en euros descontar el estado anterior y cuánto cuesta discutirlo. Ejemplos sin coberturas adicionales.
| Ejemplo | Orientación |
|---|---|
| Capital de 60.000 euros, invalidez del 20 por ciento | 12.000 euros |
| Mismo caso, el perito rebaja al 12 por ciento por el estado anterior | 7.200 euros, 4.800 euros menos |
| Informe pericial médico de valoración del daño corporal | desde unos 300 euros, en casos complejos hasta unos 2.000 euros más IVA |
| Tercer perito en el procedimiento del artículo 38 | 50 por ciento de sus honorarios para usted |
| Reclamación ante la Dirección General de Seguros | 0 euros |
Datos de octubre de 2026.
Los ejemplos aplican la regla general de la Ley 50/1980; su póliza puede tener un baremo propio.
Los precios de los informes proceden de tarifas publicadas y varían por especialidad;
pida presupuesto por escrito.
Ejemplo de cálculo
Tras una caída queda una limitación de rodilla. El perito de la aseguradora atribuye parte de ella a una artrosis previa sin síntomas.
| Capital por invalidez permanente | 60.000 euros |
| Grado según el baremo de la póliza | 20 por ciento |
| Propuesta de la aseguradora | 12 por ciento, 7.200 euros |
| Informe propio: sin limitación previa documentada | 20 por ciento, 12.000 euros |
| Coste del informe propio | unos 600 euros |
La diferencia es de 4.800 euros. Si la cláusula sobre el estado anterior no estaba firmada aparte, el argumento es aún más fuerte.
La Ley 50/1980 de Contrato de Seguro no contiene una regla que permita descontar un porcentaje fijo por enfermedades previas. Lo que dice es que el accidente es la lesión que deriva de una causa violenta, súbita y externa, y que el grado de invalidez se fija según el certificado médico y los baremos de la póliza (artículo 104).
En la práctica, el perito separa lo que había antes del accidente de lo que el accidente añadió. Si usted ya tenía una artrosis de rodilla con limitación, solo se paga la pérdida adicional. Si la artrosis no limitaba nada, la indemnización por enfermedades previas no debería reducirse por su mera existencia.
| Situación anterior | Efecto habitual en la valoración |
|---|---|
| Desgaste visible en la radiografía, sin síntomas | en principio sin descuento, se discute en el peritaje |
| Lesión antigua con limitación documentada | se descuenta la limitación que ya existía |
| Enfermedad que causa el daño, sin causa externa | no es accidente, no se paga |
| Dolencia no declarada en el cuestionario | reducción proporcional según el artículo 10 |
Muchas pólizas incluyen una cláusula que excluye o rebaja las consecuencias de enfermedades previas. Si esa cláusula limita sus derechos, el artículo 3 de la Ley 50/1980 exige que esté destacada de modo especial y que usted la haya aceptado específicamente por escrito.
Revise su ejemplar firmado. Si la cláusula sobre el estado anterior está escondida en las condiciones generales sin firma específica, tiene un argumento sólido para que no se le aplique. Es uno de los puntos que más reclamaciones gana en España.
El segundo frente es el cuestionario. Si la aseguradora le preguntó por una enfermedad previa y usted no la declaró, puede reducir la indemnización en la proporción entre la prima cobrada y la que habría cobrado conociendo el riesgo. Solo queda liberada del todo si hubo dolo o culpa grave.
Lo decisivo es qué le preguntaron. Si el cuestionario no mencionaba la dolencia, no puede reprochársele no haberla declarado. Pida una copia del cuestionario que firmó antes de discutir nada más.
La regla general del proceso civil es que quien alega un hecho que reduce o extingue la obligación debe probarlo. Si la aseguradora sostiene que una enfermedad previa explica parte de la secuela, le corresponde acreditarlo con un informe médico fundado.
Un informe que dice solo "patología degenerativa previa" sin explicar cuánto limitaba antes del accidente es débil. Frente a él, su historia clínica anterior y un informe pericial propio que valore la situación previa suelen cambiar el resultado.
Compare cómo trata cada póliza el estado anterior: si lo excluye, si lo descuenta según baremo o si no dice nada. Para personas a partir de unos 45 años esta diferencia pesa más que unos euros de prima.
Pregunte también si cubre roturas de tendones o ligamentos por un esfuerzo brusco y las hernias discales. Son las lesiones donde la aseguradora alega con más frecuencia una causa previa.
Preguntas y respuestas
Solo si demuestra que limitaba la función antes del accidente o que la póliza lo prevé en una
cláusula aceptada.
Una imagen radiológica por sí sola es un argumento débil.
No en la ley.
Algunas pólizas fijan sus propios criterios en el baremo.
Lo que cuenta es lo que firmó.
Si se la preguntaron, la aseguradora puede reducir la indemnización en proporción a la prima.
Solo puede negarse a pagar si hubo dolo o culpa grave.
Cada parte paga a su perito.
Los honorarios del tercer perito se reparten a medias,
salvo que una valoración claramente desproporcionada haya provocado el peritaje.
Cinco años en los seguros de personas.
Si el dictamen de peritos le resulta desfavorable, tiene 180 días para impugnarlo judicialmente.
NAMMERT corredor de seguros
Comparamos aseguradoras y le enviamos una propuesta.
Sin coste; nos paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
Todo sobre este seguro: Seguro de accidentes
¿Qué cubre un seguro de accidentes?
¿Cuándo no paga el seguro de accidentes?
La mayoría de las denegaciones no vienen de una exclusión rara, sino de la definición legal: …
¿Cómo impugnar el informe médico de la aseguradora de accidentes?
Cómo impugnar el informe médico de la aseguradora de accidentes: rechace por escrito la propu …
¿Qué es el baremo de indemnizaciones?
El baremo es la tabla de su póliza que asigna a cada lesión un porcentaje del capital asegura …
¿Qué cubre un seguro de accidentes en España?
Lo esencial son dos capitales: el de fallecimiento por accidente y el de invalidez permanente …
Su corredor: Norman Nammert, bajo la marca NAMMERT.
Corredor de seguros según el § 34d apdo. 1 GewO, con sede en Alemania.
Registro de mediadores D-C08Q-TOSD4-37.
Opera en España en libre prestación de servicios.
NAMMERT Assekuradeur GmbH es una empresa distinta.
No media su contrato.
Información previa (en alemán) · Actualizado
¿Le ha servido?