Bayliner Capri 2052, revisión del seguro: daños típicos y condiciones
Tercera parte de la serie: daños que puede sufrir una lancha de este tamaño y dónde suelen poner el límite las condiciones. Sin juicio sobre el modelo.
11 de octubre de 20267 min de lecturaNAMMERT Assekuradeur GmbH
La tercera parte de esta serie trata de daños, y hay algo que decir primero: lo que sigue se refiere al tipo de embarcación, no al modelo. No decimos que una Bayliner Capri 2052 sufra ciertos daños con más frecuencia que otros barcos, y no hemos navegado con ella. Describimos lo que le puede pasar a una lancha de este tamaño que se usa en embalses, ríos y cerca de la costa y que a menudo se bota desde el remolque, y dónde ponen el límite unas condiciones habituales de casco y de responsabilidad civil. La respuesta depende mucho del nivel de cobertura. Esta revisión del seguro describe daños típicos solo desde las condiciones.
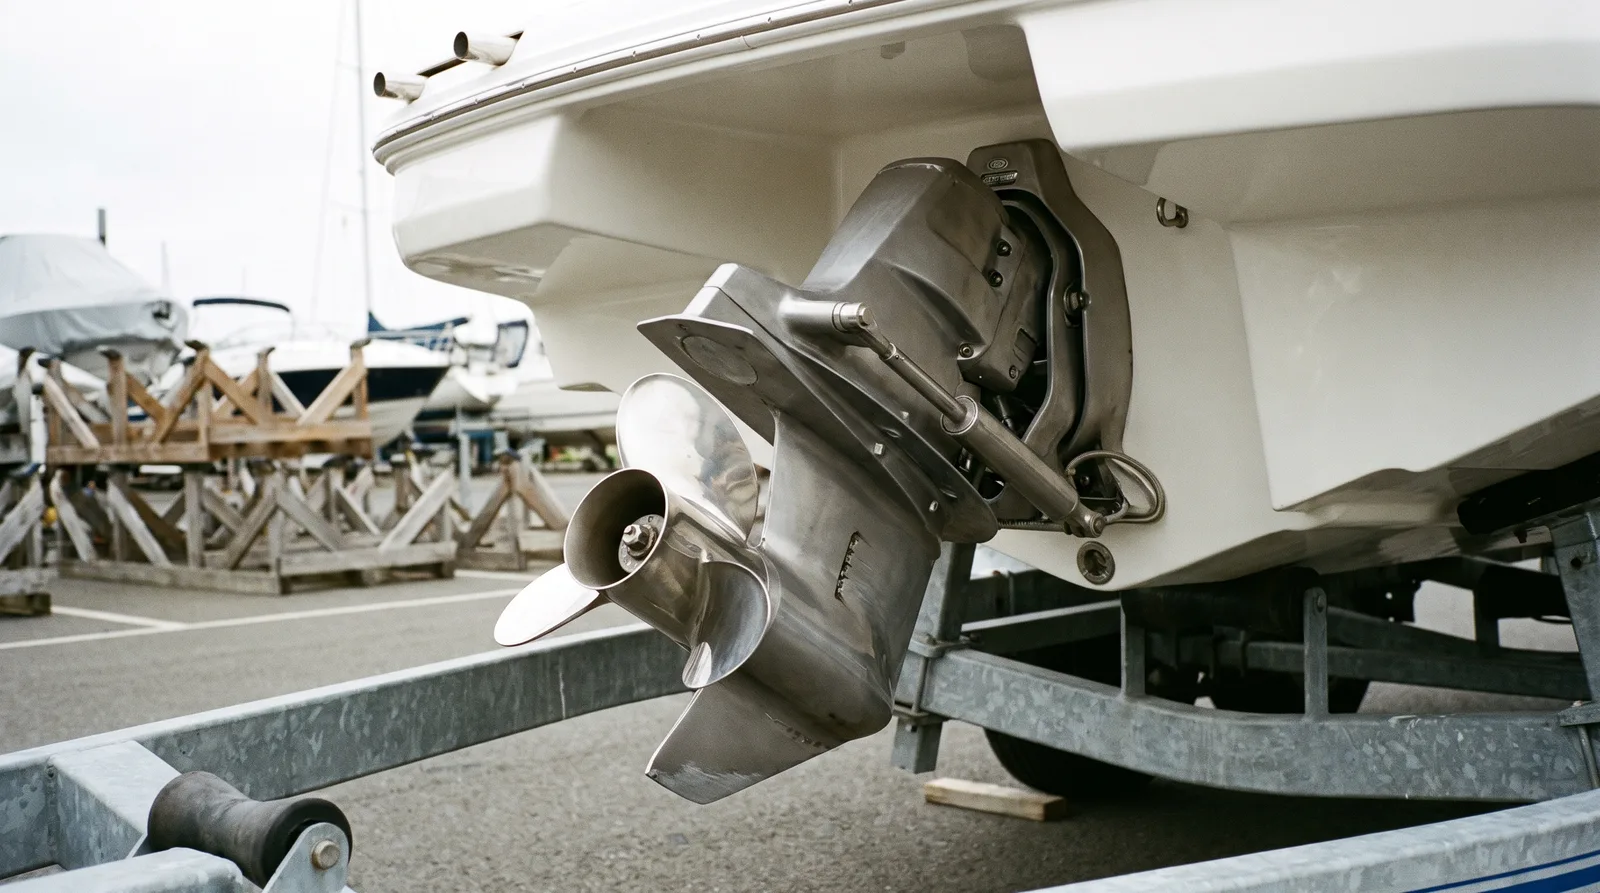
Un daño que se repite en este tipo de embarcación es la varada accidental. Una lancha con cola Z o fueraborda lleva su parte más delicada abajo del todo, y en embalses poco profundos, bancos de arena y calas basta una piedra que no se ve. Las coberturas de casco amplias suelen tratar la varada como accidente; las básicas a menudo nombran solo temporal, incendio y robo y la dejan fuera. Algunas pólizas pagan también una inspección tras una varada comunicada, a veces con límite y a veces sin franquicia. Comunique la varada aunque no se vea nada, porque una grieta en la cola aparece muchas veces más tarde y el siniestro depende entonces de cuándo se avisó.
La hélice y la cola son el punto donde accidente y desgaste se tocan. Una pala doblada tras golpear una piedra o un tronco es una colisión con un objeto fijo o flotante, y las condiciones con cobertura de accidente suelen tratarla así. Casi todas las condiciones de casco tienen, sin embargo, una exclusión para las averías de funcionamiento de la maquinaria y sus consecuencias, para el desgaste de la propia pieza, para el mantenimiento deficiente y para la corrosión y la cavitación. Una cola que falla tras años sin cambiar el aceite no es un accidente, aunque ocurra en el agua. Algunas pólizas ofrecen una ampliación de maquinaria para averías internas, normalmente ligada a un mantenimiento profesional y a un límite de antigüedad del motor.
Un cabo en la hélice es un caso especial. Un cabo a la deriva o un resto de red que se enrolla en la hélice y la cola es un hecho externo, y con cobertura de accidente se suele tratar como colisión con un objeto flotante. Pero hay que probar que el daño en retenes o reductora viene de ahí. Guarde el cabo, fotografíelo en la cola y deje que la aseguradora inspeccione antes de reparar; la mayoría de las condiciones lo imponen como obligación tras un siniestro. Seguir navegando con la cola vibrando agrava el daño y puede abrir la cuestión de la negligencia grave. Cómo trata la póliza esa negligencia, con una reducción proporcional o con una renuncia hasta un límite, merece una lectura antes de la temporada.
En el amarre, el riesgo principal para una lancha sin vigilancia es el agua. El hundimiento como consecuencia de un accidente entra en la cobertura de accidente. Una manguera rota es más complicada: muchas condiciones excluyen la pieza fallida como desgaste pero cubren el daño que causa al barco. El agua de lluvia que se acumula en una bañera abierta suele ser una exclusión por meteorología salvo que la cause un temporal, y un imbornal atascado puede contar como mantenimiento deficiente. El salvamento y la retirada de restos ordenados por la Capitanía Marítima pueden costar más que la lancha; compruebe si la póliza los paga además de la suma del casco y hasta qué límite.
Una lancha sobre su remolque se puede llevar junto con el remolque. La cobertura básica de casco suele proteger solo frente al robo de la embarcación entera. El robo de piezas, el robo con fuerza y el vandalismo suelen aparecer solo en los niveles amplios. Fíjese en las condiciones de seguridad: muchas pólizas no pagan el robo si la embarcación estaba en tierra en un recinto sin vallar, o si el remolque no tenía candado de enganche y la lancha no estaba encadenada a él. El robo y el vandalismo se denuncian enseguida ante la policía, y en un puerto deportivo a menudo también en la oficina del puerto, también en Baleares y Canarias.
Por último, los daños a terceros: un bañista, un velero fondeado, un pantalán. La responsabilidad civil responde de la responsabilidad legal del propietario por tener y usar la embarcación, y unas buenas condiciones dicen además que la aseguradora examina la responsabilidad, rechaza las reclamaciones infundadas y paga las justificadas. Una exclusión habitual sorprende a las familias: las reclamaciones de parientes que viven en el mismo hogar. Para ellos hay que mirar el seguro de accidentes, cuyas condiciones dicen si protege solo al propietario, a la familia cercana o a todos los autorizados a bordo. El esquí acuático y el arrastre de flotadores se tratan en la cuarta parte de esta serie.
Revisión del seguroParte 3 de 4
Bayliner Capri 2052: revisión del seguro
Todas las partes
- Bayliner Capri 2052, revisión del seguro
- Bayliner Capri 2052, revisión del seguro
- Bayliner Capri 2052, revisión del seguro
- Bayliner Capri 2052, revisión del seguro
Para repasar
Preguntas frecuentes
¿La Bayliner Capri 2052 sufre a menudo daños en la cola?
No opinamos sobre eso, a propósito. La serie describe daños que pueden ser típicos de una lancha de este tipo, no debilidades del modelo, y no tenemos juicio sobre la calidad de la embarcación.
¿Está cubierta una hélice doblada en una varada?
Con una cobertura de casco que incluye accidentes, la varada que causó el daño se trata normalmente como accidente. Una cobertura básica limitada a temporal, incendio y robo suele dejarla fuera. La lista de riesgos al principio de las condiciones da la respuesta.
Al atracar, la lancha roza a un bañista. ¿Quién paga?
Es una reclamación de responsabilidad civil contra el propietario o el patrón. La responsabilidad civil examina si hay responsabilidad, rechaza lo infundado y paga lo justificado, con sus exclusiones, como las reclamaciones de parientes del mismo hogar.
Relacionado