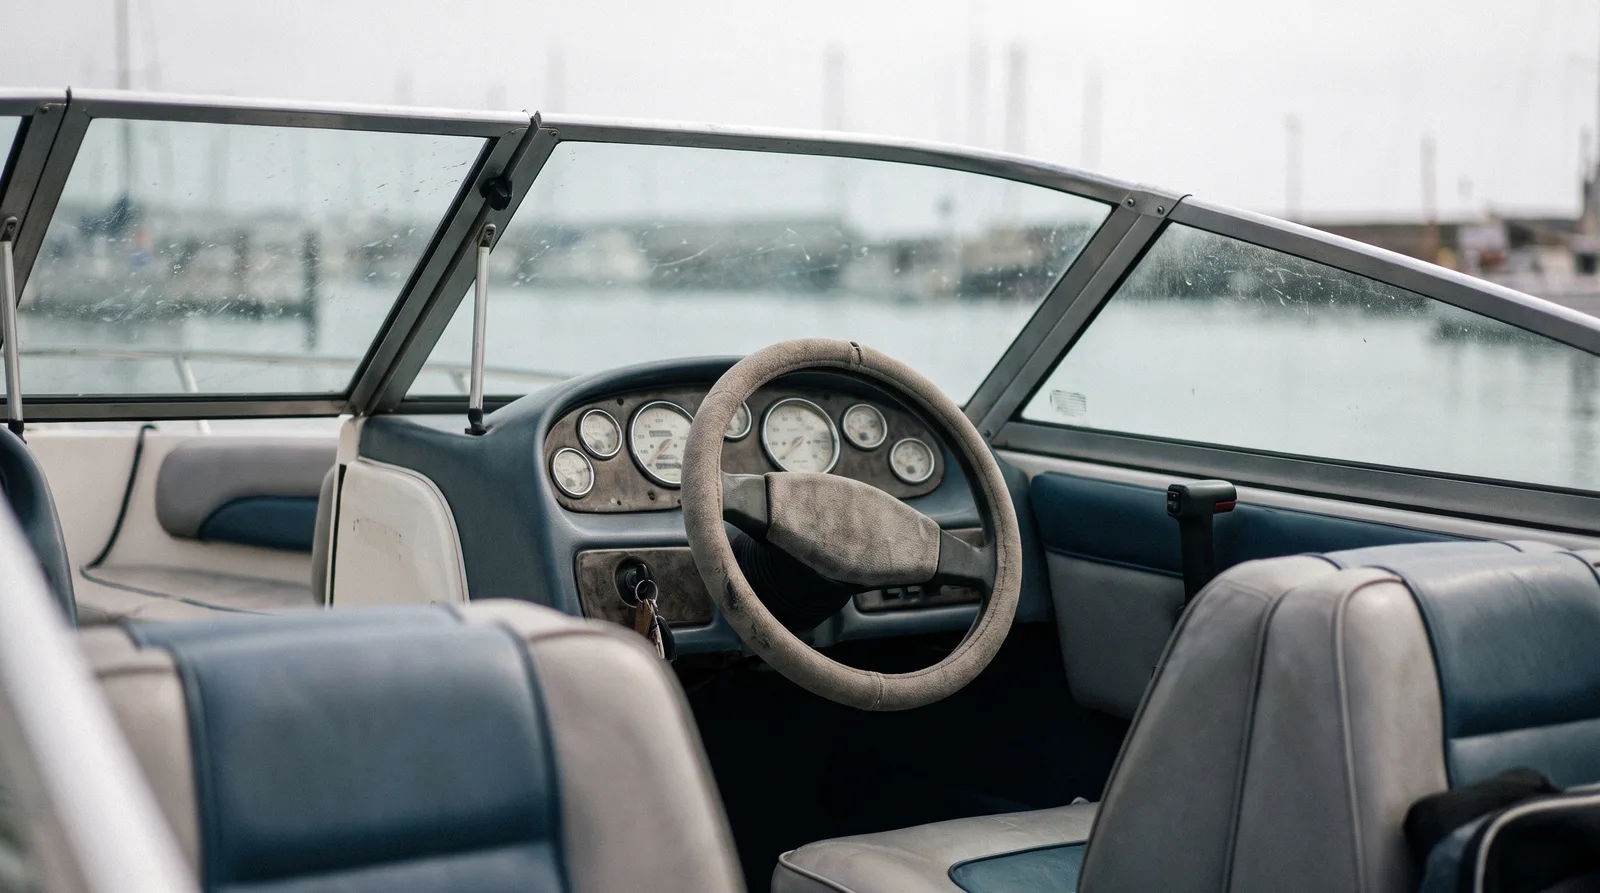
Bayliner Capri 2052, revisión del seguro: cómo fijar el valor asegurado
Segunda parte de la serie. Sin precios de mercado ni cifras: solo las reglas que deciden cuánto vale tras un siniestro la suma que figura en la póliza.
11 de octubre de 20266 min de lecturaNAMMERT Assekuradeur GmbH
La segunda parte de esta serie trata de la cifra de la que depende casi todo en una pérdida total: el valor asegurado. Igual que en la primera parte, no hemos navegado con la Bayliner Capri 2052 y no la valoramos. Tampoco damos precios de mercado ni importes. Lo que vale una lancha de esta clase depende de su estado, del motor, del equipo y del cuidado, y solo lo sabe quien tiene delante la embarcación concreta. Lo que sí podemos explicar es cómo suelen tratar las condiciones de casco el valor que usted declara, y qué piezas se olvidan con frecuencia al fijar el valor asegurado. Como el resto de esta revisión del seguro, trata de papeles, no de prestaciones.
Primero, la diferencia que pesa en una pérdida total. Algunas pólizas de casco pagan el valor de mercado en el momento del siniestro, calculado después y reducido por antigüedad, desgaste y uso, a menudo según una escala por años. Otras trabajan con un valor convenido: la suma de la póliza la fijan ambas partes al firmar el contrato. La diferencia práctica es el momento. Con valor convenido, la discusión sobre lo que vale el barco se tiene antes de que pase nada, no después. Con valor de mercado, se tiene tras el siniestro, cuando la lancha ya no se puede revisar. Compruebe cuál de los dos usa su póliza; suele aparecer en la cláusula del valor asegurado.
El motor es una parte importante del valor de una lancha de este tamaño, y las condiciones son precisas con él. Un motor fijo con su cola suele contar como parte de la embarcación y entra en la suma del casco. El fueraborda, en cambio, a menudo es un objeto aparte con su propio valor en la póliza, y sin esa línea puede quedar fuera. Si cambia el motor o monta uno más potente, cambia el valor y muchas veces también el riesgo. Muchas condiciones obligan a declarar las reformas que aumentan el valor, y algunas solo protegen el cambio cuando se ha acreditado con facturas o una peritación. Guarde la factura hasta que la póliza esté actualizada.
Después, lo que se olvida con facilidad. Las condiciones de casco suelen incluir la embarcación con sus elementos fijos, el equipo de navegación, los accesorios y el inventario, sin enumerar cada pieza. Precisamente por eso faltan en el valor declarado la lona, el plóter, la sonda, el equipo de música, los cojines y la escalera de baño. Si la suma es demasiado baja, faltará dinero en una pérdida total. Los efectos personales, como el móvil o las gafas, son otra cuestión: algunas pólizas los incluyen con un límite fijo y otras los excluyen. En ningún caso forman parte de la suma del casco. Lea las definiciones al principio de las condiciones.
Para la lona hay dos límites frecuentes. Los efectos de la meteorología, como lluvia, helada o sol, suelen ser una exclusión, a menudo con la salvedad de que el daño sea consecuencia de un temporal. Una lona quemada por el sol es desgaste; una rota por un temporal puede ser un siniestro. También es habitual excluir el robo de piezas sueltas que no estaban bien guardadas, tapadas y amarradas. Algunas condiciones protegen equipo, inventario y fueraborda aunque se guarden fuera del barco en un local cerrado durante el invierno, otras solo a bordo. Si se lleva los cojines y la electrónica a casa en otoño, busque antes esa cláusula.
El remolque es un objeto propio. Muchas pólizas de casco solo lo incluyen si figura en la póliza con su propio valor, y algunas limitan los daños del remolque a accidente, temporal, incendio y robo. El robo del remolque suele estar sujeto a una condición de seguridad, como un candado de enganche o un cepo en la rueda cuando está aparcado. En España el remolque sigue además sus propias reglas de tráfico, y conviene saber qué cubre la póliza del coche que lo arrastra. La cuarta parte de esta serie explica qué significa eso en la carretera y en la rampa.
Y por último, el tiempo. Un valor que era correcto el día de la compra rara vez lo es unas temporadas después, en ninguna de las dos direcciones. Un motor nuevo, electrónica nueva o tapicería nueva lo suben; la antigüedad y el uso lo bajan. La suma determina además el precio de la póliza, así que vale la pena revisarla una vez al año, por ejemplo al invernar. En los daños parciales, compruebe si la reparación se paga sin deducción por antigüedad o si se aplica una escala; la respuesta suele estar en la cláusula sobre la indemnización. Los daños típicos de una lancha de este tamaño son el tema de la tercera parte de esta serie.
Revisión del seguroParte 2 de 4
Bayliner Capri 2052: revisión del seguro
Todas las partes
- Bayliner Capri 2052, revisión del seguro
- Bayliner Capri 2052, revisión del seguro
- Bayliner Capri 2052, revisión del seguro
- Bayliner Capri 2052, revisión del seguro
Para repasar
Preguntas frecuentes
¿Por cuánto debo asegurar mi Bayliner Capri 2052?
No damos una cifra a propósito, porque el valor depende de la embarcación concreta: estado, motor, equipo y cuidado. Use el contrato de compraventa, facturas o una peritación, e incluya todo lo que pertenece al barco.
¿Qué diferencia hay entre valor convenido y valor de mercado?
Con valor de mercado, el valor se calcula tras el siniestro y se reduce por antigüedad y desgaste. Con valor convenido, la suma de la póliza la fijan ambas partes al firmar, de modo que la discusión se tiene antes de cualquier siniestro.
¿La lona forma parte del seguro de casco?
Normalmente como accesorio, si su valor está incluido en la suma. El desgaste por sol, lluvia o helada suele ser una exclusión, mientras que el daño causado por un temporal se trata a menudo de otra manera.
Relacionado