Revista / Revista: Barco y temporada
Quicksilver Activ Cabin 455, revisión del seguro: daños típicos y condiciones
Tercera parte de la serie: daños típicos de una lancha pequeña con fueraborda y dónde ponen el límite las condiciones. Sobre el modelo en sí no opinamos.
30 de octubre de 20267 min de lecturaNAMMERT Assekuradeur GmbH
La tercera parte de esta serie trata de daños, y antes una aclaración: lo que sigue vale para el tipo de embarcación, no para el modelo. No decimos que una Quicksilver Activ Cabin 455 sufra ciertos daños con más frecuencia que otros barcos, y no hemos navegado con ella. Describimos lo que le puede pasar a una lancha pequeña con cabina y fueraborda que se usa en embalses, ríos y cerca de la costa y se bota desde un remolque, y dónde suelen poner el límite las condiciones. La respuesta depende a menudo del nivel de cobertura de casco, y ese es el sentido de esta revisión del seguro. Los daños descritos son típicos del tipo de embarcación, no del modelo.
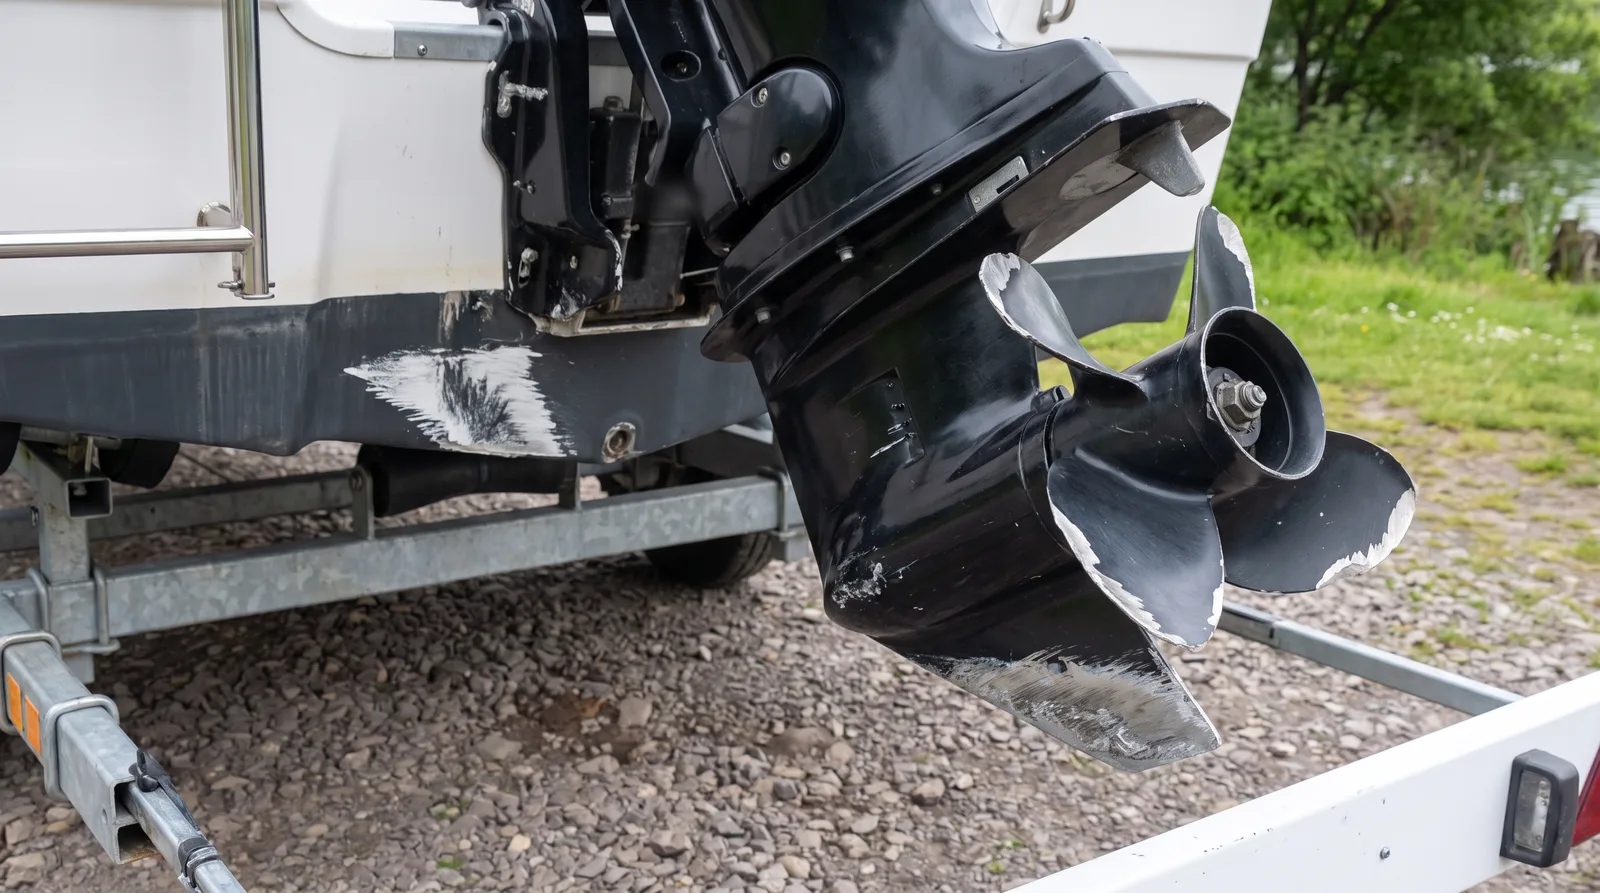
El daño que se repite una y otra vez con este tipo de embarcación es la varada. Una lancha pequeña llega a donde no llegan las grandes, a calas poco profundas, a zonas de baño y a bancos de arena, y el fueraborda lleva su parte más delicada justo abajo. Las coberturas amplias de casco suelen tratar la varada como daño por accidente; las básicas de riesgos nombrados a menudo no la incluyen. Algunas condiciones pagan además una inspección del casco tras una varada comunicada, a veces sin franquicia. Comunique la varada aunque al principio no se vea nada, porque una grieta descubierta semanas después es difícil de atribuir a un hecho concreto.
La hélice y la cola del fueraborda son el punto donde accidente y desgaste están más cerca. Una pala doblada tras golpear una roca o un tronco flotante es una colisión con un objeto fijo o flotante y cuenta como daño por accidente en una cobertura amplia. Las condiciones suelen excluir las averías mecánicas y sus consecuencias, el desgaste por uso normal en la pieza afectada, el mantenimiento deficiente, la corrosión y la cavitación. Un fueraborda que se rinde tras años sin revisión no es un siniestro de casco, aunque ocurra en el agua. Algunas aseguradoras ofrecen una cobertura de maquinaria aparte para averías sin causa externa, normalmente con condiciones como el mantenimiento en un taller especializado y un límite de edad del motor.
El segundo caso típico en una lancha pequeña es el robo del fueraborda. Se desmonta rápido y a menudo es la pieza más valiosa a bordo. Las coberturas básicas con frecuencia solo pagan el robo de la embarcación completa, no el de un motor suelto. Las más amplias suelen añadir el robo de piezas fijas, el robo con fuerza y el vandalismo, pero casi siempre con una condición: no hay indemnización si el fueraborda no estaba asegurado con un perno antirrobo o un sistema equivalente, o guardado en un local cerrado. Denuncie el robo de inmediato ante la policía y, en un puerto, también ante la capitanía o la marina, porque la denuncia es uno de los primeros documentos que pide la aseguradora.
Una lancha con cabina y bañera abierta acumula agua si se deja mucho tiempo sin vigilancia. Si se hunde a causa de un accidente, como una colisión, la cobertura amplia de casco suele responder. El agua de lluvia que se acumula en la bañera, en cambio, es un efecto del tiempo y suele quedar excluida salvo que la cause un temporal, y un imbornal obstruido se considera mantenimiento deficiente. Si falla un manguito o una abrazadera, muchas condiciones excluyen la pieza dañada como desgaste o defecto de material, pero pagan los daños que causa en otros bienes asegurados. Cuando una autoridad ordena retirar el pecio, algunas pólizas pagan esos gastos además del siniestro de casco, hasta un límite fijado.
Para la embarcación completa en tierra suele haber una regla aparte, y afecta a las lanchas que se guardan en casa. Muchas condiciones excluyen el robo y el vandalismo si el barco estaba en tierra en un lugar sin cerramiento ni llave, o en un edificio sin cerrar. Un porche abierto o una entrada sin puerta no cumplen esa condición. Si roban el barco junto con el remolque, a menudo se exige un candado de enganche en el remolque y una cadena o candado entre barco y remolque. El trato de la culpa grave también varía mucho entre pólizas, desde una reducción proporcional a la culpa hasta una renuncia parcial hasta una parte de la suma asegurada.
Queda el daño que el barco causa a otros. Una lancha pequeña se mueve donde la gente se baña, donde hay kayaks y tablas de pádel y donde fondean otros barcos, y basta un momento de distracción. La responsabilidad civil se ocupa de las reclamaciones derivadas de la propiedad y el uso de la embarcación: comprueba si existe responsabilidad, rechaza las reclamaciones injustificadas y paga las justificadas. Las reclamaciones de familiares que conviven con usted suelen estar excluidas. Para su propia familia a bordo, la cobertura de accidentes es la que hay que mirar, con el círculo de personas descrito en la primera parte. La cuarta parte de esta serie trata el remolque, la rampa y el invernaje.
Revisión del seguroParte 3 de 4
Quicksilver Activ Cabin 455: revisión del seguro
Todas las partes
- Quicksilver Activ Cabin 455, revisión del seguro (Póliza)
- Quicksilver Activ Cabin 455, revisión del seguro (Valor)
- Quicksilver Activ Cabin 455, revisión del seguro (Daños)
- Quicksilver Activ Cabin 455, revisión del seguro (En ruta)
Para repasar
Preguntas frecuentes
¿Tiene la Quicksilver Activ Cabin 455 averías de motor con especial frecuencia?
No decimos nada sobre eso, y es a propósito. La serie describe daños que pueden ser típicos de una lancha pequeña de este tipo, no debilidades del modelo. No tenemos opinión sobre la calidad de la embarcación.
Me han desmontado el fueraborda por la noche. ¿Es un siniestro?
Depende del nivel de cobertura y de una condición. Las coberturas básicas a menudo solo pagan el robo del barco completo. Las amplias suelen incluir el robo de piezas, pero normalmente solo si el fueraborda tenía un perno antirrobo o un sistema equivalente.
El barco está en una entrada abierta. ¿Qué pasa si lo roban?
Muchas condiciones excluyen el robo y el vandalismo si la embarcación estaba en tierra en un lugar sin cerramiento ni llave. Una entrada sin puerta no suele cumplir esa condición, así que conviene leer esa cláusula antes del invierno.
Relacionado
