Revista / Revista: Barco y temporada
Quicksilver Activ Cabin 455, revisión del seguro: cómo fijar el valor asegurado
Segunda parte de la serie: sin valores de mercado ni importes. Cómo tratan las condiciones el valor de una pequeña lancha con cabina y qué se suele olvidar.
30 de octubre de 20266 min de lecturaNAMMERT Assekuradeur GmbH
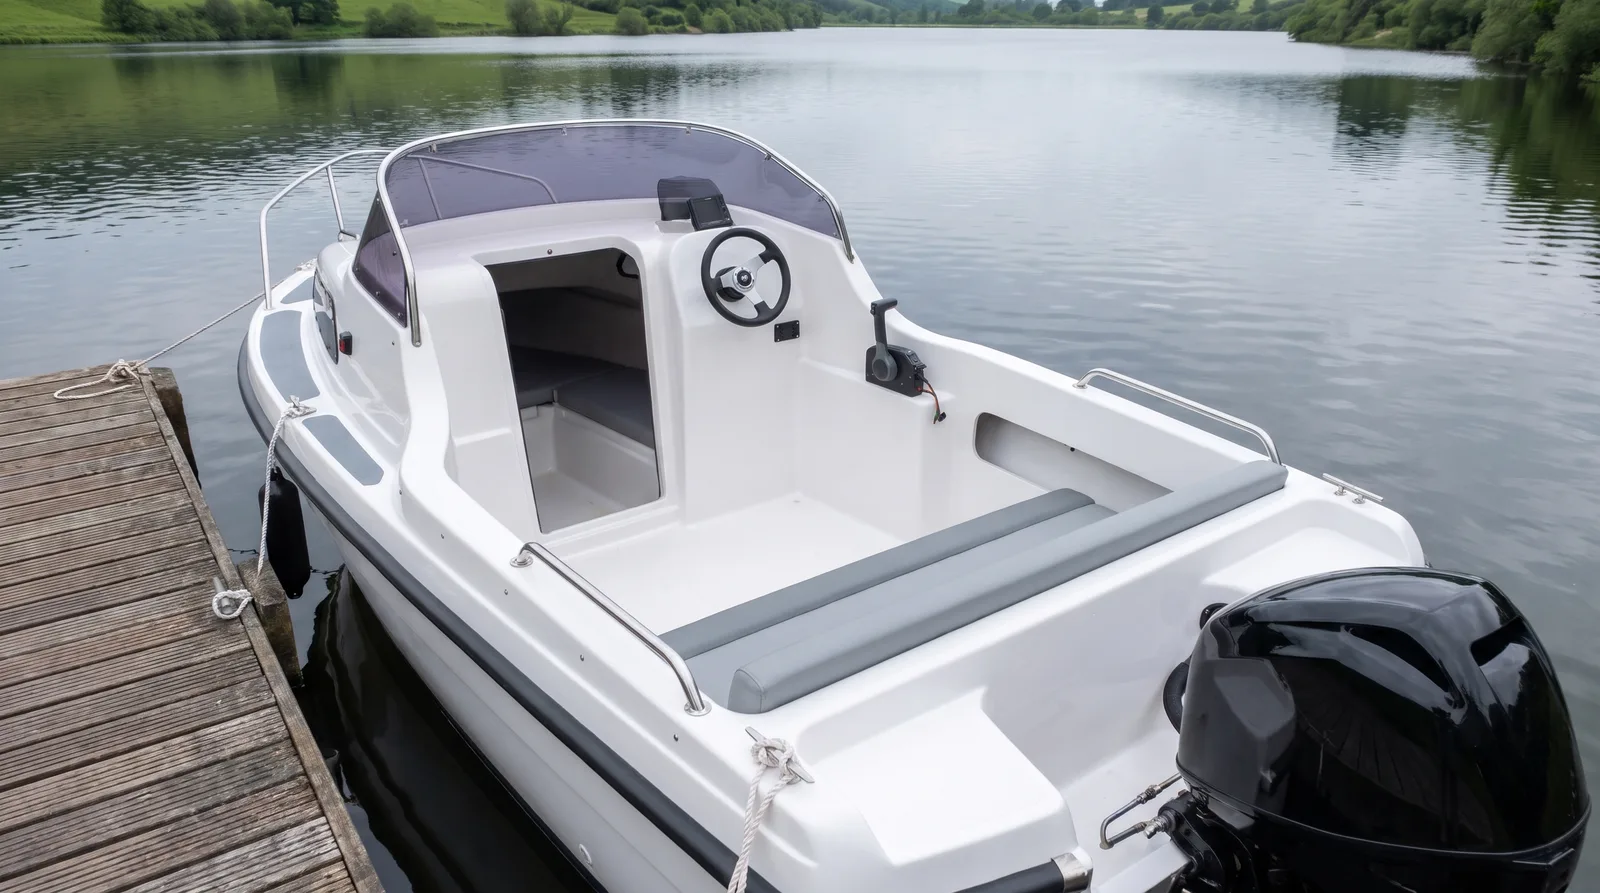
La segunda parte de esta serie trata de la cifra de la que depende todo tras una pérdida total: el valor asegurado. Como en la primera parte, no hemos navegado con la Quicksilver Activ Cabin 455 y no la valoramos. No damos valores de mercado ni importes. Lo que vale una lancha pequeña con cabina depende del estado, del año, del fueraborda, del equipo y del cuidado, y eso solo lo sabe quien tiene delante la embarcación concreta. Lo que sí podemos explicar es cómo tratan las condiciones el valor que usted declara en la solicitud y qué partidas se suelen olvidar. En una lancha pequeña, el motor y el remolque suponen una parte grande del total, y en la mayoría de los contratos ambos son partidas aparte. Como el resto de esta revisión del seguro, esta parte no prueba el barco, sino que ayuda a fijar bien la cifra.
Primero, la diferencia que cuenta tras una pérdida total. Algunas pólizas de casco indemnizan a valor real: lo que cuesta el día del siniestro una embarcación de la misma clase y calidad, menos una deducción por antigüedad, desgaste y uso, a veces según una escala fija que crece con la edad del barco. Otras trabajan con un valor pactado, una suma fijada en las condiciones particulares de común acuerdo al contratar. Con valor pactado, la cifra no se estima después del siniestro, sino que se acuerda al principio. Por eso conviene fijarla con cuidado y leer qué base de indemnización usa su propio contrato antes de que pase algo.
El fueraborda es la partida que más a menudo se declara mal. Muchas condiciones no lo incluyen en la suma asegurada de la embarcación, sino que exigen un valor propio en la póliza; si falta esa línea, el motor puede quedar sin seguro. Cambiar el motor o montar uno más potente modifica el valor y a menudo también el riesgo. Algunas pólizas obligan a comunicar el aumento de valor por reformas y solo cubren el cambio cuando se ha acreditado, otras permiten subir la suma en cualquier momento presentando facturas o una peritación. En todo caso, guarde la factura del motor junto con la documentación del barco.
Después, lo que se suele olvidar. El seguro de casco incluye por lo general la embarcación con sus partes fijas, el equipo de navegación como una radio portátil o un plotter, los accesorios y el inventario. En una lancha pequeña con cabina son cosas como el toldo, los cojines de la cabina, la sonda, la escalera de baño y el púlpito de proa. Las condiciones rara vez las enumeran una a una, así que su valor debe entrar en la suma asegurada. Los objetos personales, como el móvil o las gafas, son otra cuestión: algunas pólizas los incluyen con límites fijos y otras los excluyen por completo. No forman parte de la suma asegurada del barco.
Muchas lanchas pequeñas pasan el invierno en casa y no en una marina, y se desmontan piezas. Algunas condiciones mantienen cubiertos el equipo, el inventario y el fueraborda cuando se guardan separados del barco en un local o edificio cerrado, a menudo con otros seguros por delante. Otras no lo mencionan, y entonces la cuestión queda abierta. Dos exclusiones aparecen en muchas condiciones de casco de todos modos: los efectos del tiempo como la lluvia, la helada o el sol quedan fuera salvo que los cause un temporal, y el robo de objetos sueltos que no estaban bien embalados, tapados y trincados no se indemniza. Un toldo gastado por el sol es desgaste; uno roto por un temporal es un siniestro.
El remolque es un objeto aparte con su propio valor. Muchas pólizas solo lo cubren en el seguro de casco si figura en las condiciones particulares con una suma asegurada, y algunas no le aplican franquicia. Los daños al remolque suelen limitarse a ciertas causas, por ejemplo un accidente de la embarcación, temporal, rayo, incendio, explosión o robo. Las condiciones de robo son habituales: el remolque debe estar asegurado contra el desenganche no autorizado cuando va enganchado y contra el enganche cuando está aparcado, por ejemplo con un cepo en la rueda. Lo que eso significa en la carretera y en la rampa es el tema de la cuarta parte de esta serie.
Por último, el tiempo. Un valor que era correcto al comprar suele dejar de serlo unos años después, hacia arriba o hacia abajo. Un fueraborda nuevo, electrónica nueva o cojines retapizados lo suben; la edad y el uso lo bajan, y la suma determina además la prima. En los daños parciales, algunas condiciones pagan los costes de reparación necesarios sin deducción por antigüedad salvo pacto en contrario, mientras que otras aplican una escala por edad. Conviene leer el contrato una vez al año, mejor al invernar el barco. La tercera parte de esta serie repasa los daños típicos de una lancha pequeña.
Revisión del seguroParte 2 de 4
Quicksilver Activ Cabin 455: revisión del seguro
Todas las partes
- Quicksilver Activ Cabin 455, revisión del seguro (Póliza)
- Quicksilver Activ Cabin 455, revisión del seguro (Valor)
- Quicksilver Activ Cabin 455, revisión del seguro (Daños)
- Quicksilver Activ Cabin 455, revisión del seguro (En ruta)
Para repasar
Preguntas frecuentes
¿Por cuánto debo asegurar mi Quicksilver Activ Cabin 455?
No damos una cifra, porque depende de cada embarcación. La referencia es lo que costaría una lancha de la misma clase y calidad con este motor y este equipo. Las facturas o una peritación son la mejor base.
¿El fueraborda forma parte de la suma asegurada del barco?
En muchas condiciones no. Necesita su propio valor en la póliza, y si no figura allí puede quedar sin seguro aunque vaya montado en el espejo de popa.
¿Están cubiertos en invierno los cojines y la electrónica que guardo en el trastero?
Depende de las condiciones. Algunas pólizas mantienen la cobertura del equipo guardado separado del barco en un local cerrado, a menudo con el seguro del hogar por delante. Lea esa cláusula antes de llevarlo todo a casa.
Relacionado
