Revista / Revista: Barco y temporada
Quicksilver Activ Cabin 455, revisión del seguro: remolque, rampa, invernaje y extranjero
Cuarta parte de la serie: carretera, rampa, pantalán, garaje y extranjero. Dónde chocan las condiciones de una lancha pequeña con remolque con el día a día.
30 de octubre de 20267 min de lecturaNAMMERT Assekuradeur GmbH
En la cuarta y última parte de esta serie la Quicksilver Activ Cabin 455 está en movimiento, en los lugares donde una lancha pequeña pasa mucho tiempo cuando no navega: sobre el remolque, en la rampa, en el pantalán, en el garaje y durante el invernaje. Sigue valiendo lo dicho en la primera parte: no hemos navegado con ella y no juzgamos su comportamiento ni su construcción. Se trata de los puntos en los que las condiciones de una embarcación de remolque chocan con el día a día, y de las preguntas que se hacen primero tras un daño en la carretera, en la rampa o en el extranjero. Una lancha de este tamaño se mueve con facilidad, y precisamente por eso estas preguntas aparecen tan a menudo. Esta revisión del seguro se queda en el contrato, también para los viajes.
En la carretera, la cobertura de casco suele mantenerse mientras la embarcación se transporta en un medio adecuado. Los daños por una carga o sujeción incorrectas durante el transporte suelen quedar excluidos, así que una cincha que se suelta en la autovía es una cuestión de sujeción de la carga y no un siniestro de casco, y lo mismo vale para el fueraborda suelto en el maletero. Los daños que el remolque causa a terceros mientras va enganchado corresponden normalmente al seguro del vehículo tractor. Algunas condiciones de responsabilidad civil de la embarcación cubren el remolque desenganchado, por ejemplo el que se va rodando por una pendiente, cuando el seguro del coche no responde; otras no dicen nada.
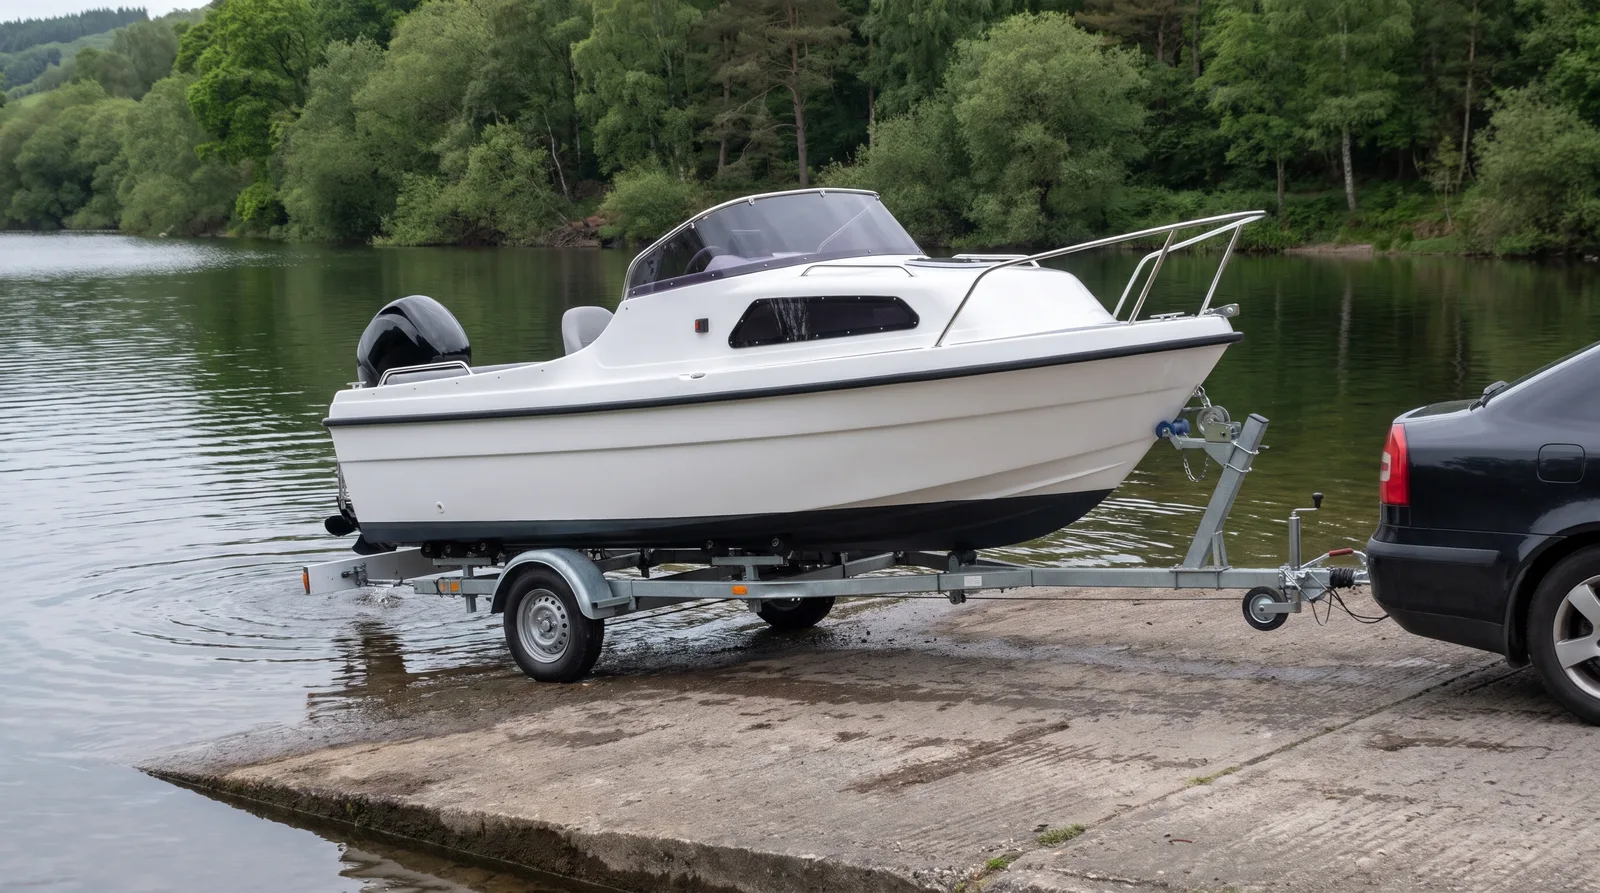
En la rampa, muchas condiciones de casco incluyen de forma expresa la varada y la botadura. Que un daño allí esté cubierto depende de lo ocurrido y del nivel de cobertura. Si el barco se desliza del remolque y golpea el borde de la rampa, es un daño por accidente, que las coberturas básicas de riesgos nombrados a menudo no incluyen. Si usted se lesiona en la rampa, hay que mirar la cobertura de accidentes, y las condiciones difieren en si la botadura y la recogida entran expresamente en su ámbito. Qué pasa cuando el propio coche acaba en el agua es el tema de otro artículo de nuestra revista.
En el amarre, las pólizas suelen exigir un lugar objetivamente adecuado para embarcaciones. Muchas condiciones de casco excluyen los daños si el barco queda sin tripulación frente a una costa abierta durante más de un número fijo de horas sin que nadie pueda moverlo ante un peligro inminente. Esto afecta sobre todo a quien deja la lancha fondeada en una cala de Baleares o de la Costa Brava. Para el propio pantalán, la sección que importa es la de responsabilidad civil, y algunas condiciones incluyen expresamente los daños a pantalanes usados para amarrar y a trasteros o plazas de aparcamiento alquilados.
Muchas lanchas pequeñas pasan el invierno en casa, en un garaje, bajo un porche o en el jardín. La cobertura de casco suele seguir en tierra, pero para el robo y el vandalismo el lugar cuenta: muchas condiciones excluyen ambos si el barco estaba en un lugar sin cerramiento ni llave o en un edificio sin cerrar. Un garaje cerrado con llave cumple la condición; un porche abierto, no. Un remolque aparcado necesita a menudo un candado de enganche o un cepo. La helada es un efecto del tiempo y suele estar excluida. Y un límite que conviene conocer: una póliza de temporada que solo cobra los meses de navegación puede no dar ninguna cobertura fuera de ellos, tampoco en el invernaje, así que lea sus fechas antes de varar el barco.
Con remolque, otro país está a un día de viaje, ya sea el sur de Francia, Portugal o la costa italiana. Lo que decide es la zona de navegación de la póliza, como se explica en la primera parte: las aguas interiores no son lo mismo que el mar. La responsabilidad civil suele extenderse a los hechos ocurridos en el extranjero, aunque algunas condiciones imputan allí los gastos de defensa a la suma asegurada. Las de casco suelen excluir los daños si el barco lo gobernaba alguien sin la titulación exigida en esa zona. Un motor que en casa se puede usar sin titulación puede necesitarla en el país de destino, y algunos embalses y lagos prohíben los motores de combustión. Conviene aclararlo antes de salir.
Por último, lo que pasa detrás del barco. Remolcar a los niños en una rosquilla hinchable es tentador incluso con una lancha pequeña. Algunas condiciones de responsabilidad civil incluyen expresamente el arrastre de esquiadores náuticos, wakeboard e hinchables; en otras el punto no aparece, y entonces vale la pena preguntar antes de la primera vuelta. La responsabilidad personal de quien va remolcado no forma parte normalmente del seguro del barco, y las reclamaciones de familiares que conviven con usted suelen estar excluidas. Para sus propios hijos en el hinchable, la cobertura de accidentes es la que hay que mirar. Así termina la serie; las tres primeras partes tratan la póliza, el valor y los daños.
Revisión del seguroParte 4 de 4
Quicksilver Activ Cabin 455: revisión del seguro
Todas las partes
- Quicksilver Activ Cabin 455, revisión del seguro (Póliza)
- Quicksilver Activ Cabin 455, revisión del seguro (Valor)
- Quicksilver Activ Cabin 455, revisión del seguro (Daños)
- Quicksilver Activ Cabin 455, revisión del seguro (En ruta)
Para repasar
Preguntas frecuentes
¿Está cubierta mi lancha durante la botadura en una rampa?
Muchas condiciones de casco incluyen expresamente la varada y la botadura. Pero un daño porque el barco se desliza o golpea la rampa es un daño por accidente, y las coberturas básicas de riesgos nombrados a menudo no lo incluyen.
¿Sirve un porche abierto para pasar el invierno?
Para el robo y el vandalismo a menudo no. Un porche abierto no es un edificio cerrado ni un recinto cerrado con llave, y muchas condiciones excluyen ambos riesgos allí. Un garaje cerrado suele cumplir la condición.
¿Cubre una póliza de temporada el barco durante el invernaje?
A menudo no. Una póliza que solo cobra los meses de navegación puede no dar cobertura fuera de ellos, tampoco en el invernaje ni en su propio garaje. Lea las fechas de las condiciones particulares.
Relacionado
