Revista / Revista: Barco y temporada
Quicksilver Activ Cabin 455, revisión del seguro: lo que debe decir la póliza
Primera parte de la serie: no hemos navegado con la Quicksilver Activ Cabin 455. Leemos esta pequeña lancha con cabina tal como llega a una aseguradora, como solicitud y póliza.
30 de octubre de 20266 min de lecturaNAMMERT Assekuradeur GmbH
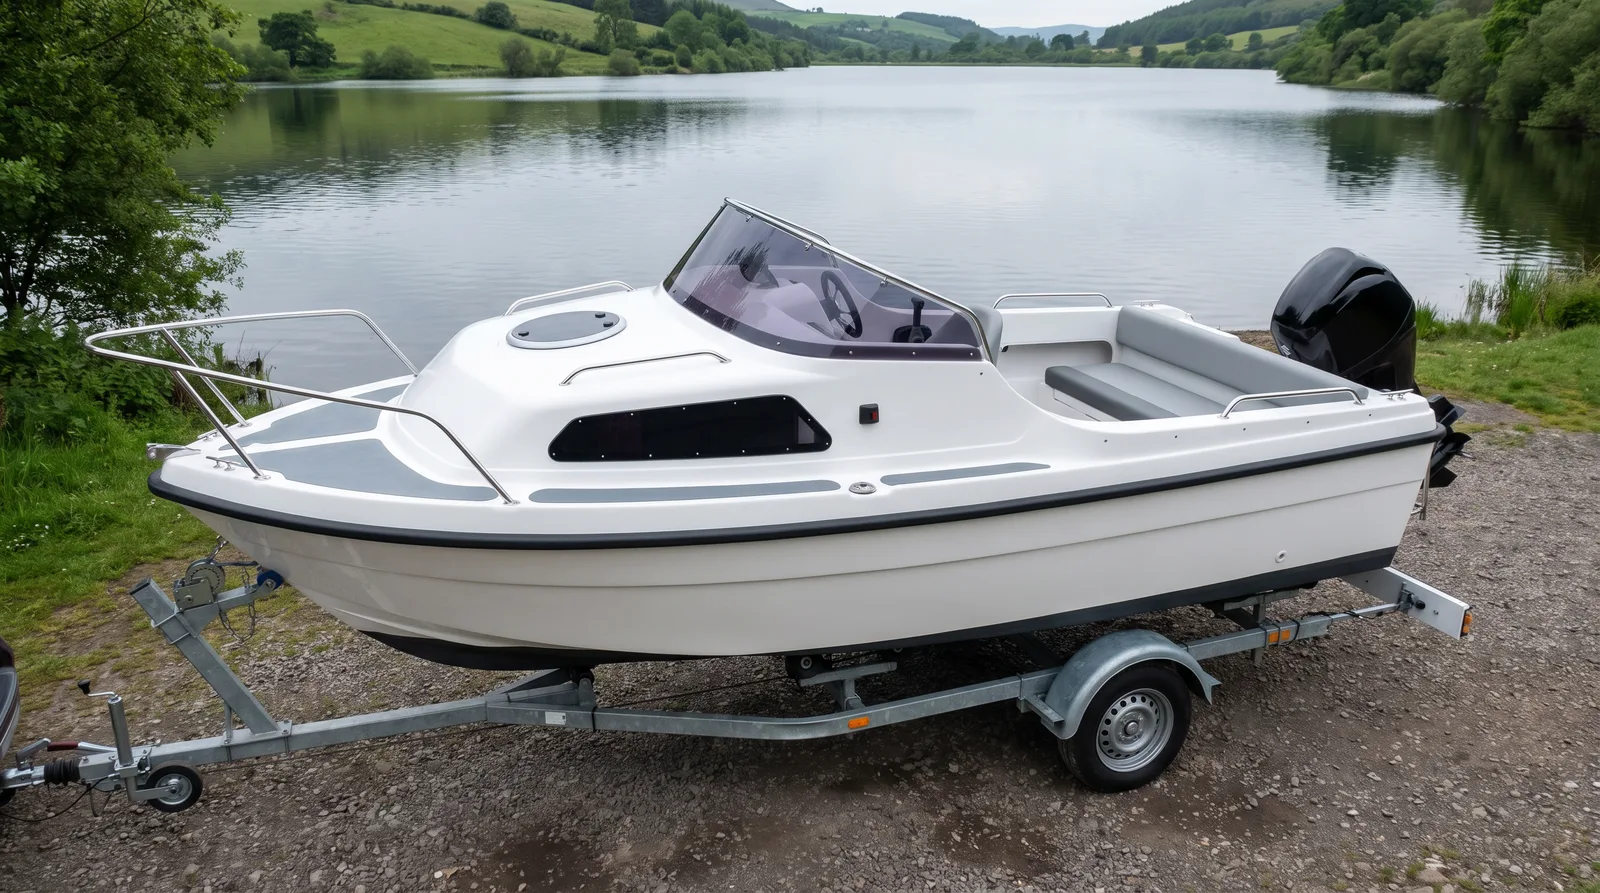
Con este artículo empieza una serie de cuatro partes sobre una sola embarcación, la Quicksilver Activ Cabin 455, una lancha a motor pequeña con cabina, de unos 4,4 metros de eslora según nuestros datos, que normalmente se mueve sobre remolque. La idea viene de las pruebas de barcos que las revistas náuticas publican en varias entregas. Hay una diferencia que conviene decir desde el principio: no hemos navegado ni un metro con esta embarcación. Esto no es una prueba de navegación. No decimos nada sobre su comportamiento, su construcción o su calidad, porque no lo sabemos. Es una revisión del seguro: miramos los papeles, la solicitud, las condiciones particulares y las preguntas que aparecen tras un siniestro. El modelo figura entre las embarcaciones que gestiona NAMMERT, y por eso forma parte de esta serie.
El primer punto es el nombre. En la documentación que nos llega el modelo aparece como Activ Cabin 455 o Activ 455 Cabin, y existe además una versión abierta sin cabina que figura como Activ Open 455 o Activ 455 Open. En el contrato esto es algo más que una cuestión de ortografía. Las coberturas de accidentes suelen referirse a la embarcación descrita en la póliza, y tras un siniestro se compara lo que dice el contrato con el barco que está en el pantalán. Copie el nombre tal como figura en el contrato de compraventa o en la documentación de matrícula, indique si es la versión con cabina o la abierta y añada el número de identificación del casco. Ese número distingue con seguridad dos barcos del mismo nombre.
El segundo punto es el motor. Una lancha de este tamaño lleva casi siempre un fueraborda en el espejo de popa, y muchas condiciones de casco tratan el fueraborda de forma muy distinta a un motor fijo. El motor fijo suele formar parte de la embarcación y de su suma asegurada. El fueraborda, en cambio, a menudo es un objeto aparte que debe figurar en la póliza con su propio valor; si falta, puede quedar sin seguro. Muchas condiciones añaden además una obligación de seguridad, como un perno antirrobo o guardarlo en un local cerrado, y sin ella no hay indemnización. Indique marca, potencia y número de serie completos, coloque el candado antes de la primera noche fuera y lea esa cláusula antes de la primera salida.
El tercer punto es quién puede llevar el timón. Las condiciones de responsabilidad civil suelen exigir que la embarcación la gobierne una persona autorizada, con el consentimiento del propietario y con la titulación que exija la administración. Las de casco excluyen con frecuencia los daños causados por alguien sin la titulación obligatoria para esa embarcación o esa zona. Con una lancha pequeña la cuestión aparece antes de lo que se piensa: en España, por ejemplo, depende de la potencia del motor y de la eslora si basta con navegar sin titulación o hace falta una licencia, y otros países fijan el límite en otro lugar. Montar más tarde un fueraborda más potente puede cambiar a la vez la titulación necesaria y el riesgo aceptado. Las obligaciones tras un siniestro valen también para quien reciba el barco prestado.
El cuarto punto es la zona de navegación. Una embarcación que cabe detrás de un coche normal puede estar en otro embalse o en la costa en un solo día. Las pólizas suelen definir las aguas en las que hay cobertura, desde solo aguas interiores hasta mares costeros como el Mediterráneo, o todo el mundo. Si las condiciones particulares dicen aguas interiores y las vacaciones llevan el barco a Baleares o a la Costa Brava, allí queda fuera del contrato. Algunas condiciones permiten una ampliación breve a petición, otras incluyen unas semanas al año y otras ninguna. Compruébelo antes de enganchar el remolque; la cuarta parte de esta serie trata con más detalle el remolque, la rampa y los viajes al extranjero.
El quinto punto es el nivel de cobertura de casco, y decide más que la prima. Las coberturas básicas suelen limitarse a riesgos nombrados, como temporal, granizo, rayo, incendio, explosión y robo de la embarcación completa. La varada, la colisión y el hundimiento como consecuencia quedan entonces fuera. Las coberturas más amplias añaden los daños por accidente y a menudo el robo con fuerza, el robo de piezas fijas y el vandalismo. Para una lancha pequeña que se mueve por calas poco profundas, cerca de zonas de baño y en rampas, esa es la diferencia que cuenta en el día a día. También cambia la base de indemnización, valor real en unas pólizas y valor pactado en otras; la segunda parte explica por qué importa y la tercera repasa los daños típicos.
Una última línea merece atención antes de que los primeros invitados suban a bordo: quién está incluido en una posible cobertura de accidentes. Algunas pólizas protegen solo al propietario, otras también a su familia directa y otras a todas las personas autorizadas a bordo, incluidos amigos e invitados. La suma asegurada puede repartirse entre el número de personas que van en el barco en el momento del accidente, y la protección suele estar ligada al uso de la embarcación, no a todas las horas del día. Una lancha de este tamaño se llena rápido; si sale con varias personas, conviene aclararlo antes de la temporada.
Revisión del seguroParte 1 de 4
Quicksilver Activ Cabin 455: revisión del seguro
Todas las partes
- Quicksilver Activ Cabin 455, revisión del seguro (Póliza)
- Quicksilver Activ Cabin 455, revisión del seguro (Valor)
- Quicksilver Activ Cabin 455, revisión del seguro (Daños)
- Quicksilver Activ Cabin 455, revisión del seguro (En ruta)
Para repasar
Preguntas frecuentes
¿Es una prueba de navegación de la Quicksilver Activ Cabin 455?
No. No hemos navegado con esta embarcación y no decimos nada sobre su comportamiento, construcción o calidad. La serie solo muestra lo que debería decir la póliza y lo que suelen decir las condiciones sobre una lancha así.
En el contrato de compra pone Activ 455 Open, pero tengo la versión con cabina. ¿Qué hago?
Pida que se corrija la descripción e indique el número de casco. La versión con cabina y la abierta son embarcaciones distintas, y tras un siniestro se compara la póliza con el barco que está en el agua.
¿El fueraborda entra automáticamente en el seguro de casco?
A menudo no. Muchas condiciones solo lo incluyen si figura en la póliza con su propio valor, y muchas añaden una obligación de seguridad como un perno antirrobo. Compruebe ambas cosas en su propio contrato.
Relacionado
