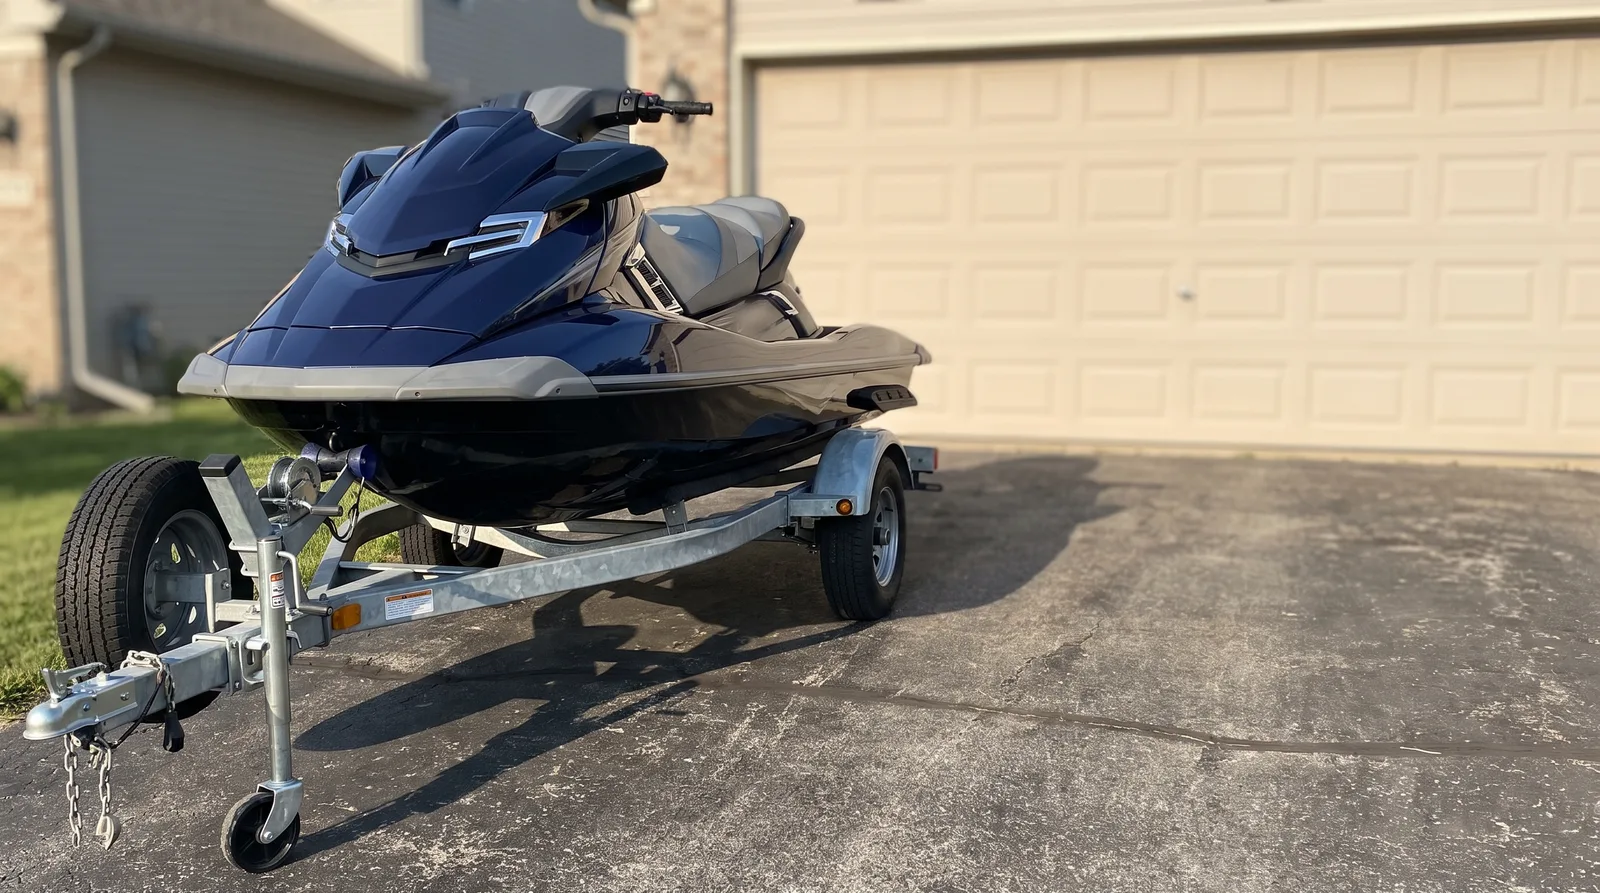
Sea-Doo RXP-XRS 300, revisión del seguro: lo que debe decir la póliza de la moto de agua
No hemos probado la Sea-Doo RXP-XRS 300 y esto no es una prueba en el agua. La primera parte de esta revisión del seguro repasa lo que debe decir la póliza sobre esta moto de agua.
11 de octubre de 20267 min de lecturaNAMMERT Assekuradeur GmbH
Conviene decirlo de entrada: no hemos navegado ni un metro con una Sea-Doo RXP-XRS 300. Esta revisión del seguro no es una prueba en el agua y no dice nada sobre comportamiento, acabados o calidad de la moto de agua. Mira el modelo desde donde un intermediario de seguros puede opinar: lo que debe decir la póliza. El modelo está asegurado con NAMMERT y figura en los datos de la casa; pertenece a la serie RXP-X / RXT-X 300, fabricada entre 2012 y 2023. La serie tiene cuatro partes y empieza por los papeles, porque cualquier siniestro posterior vuelve a lo que se declaró al contratar.
El nombre ya merece una revisión. Para este modelo se han registrado seis grafías distintas, entre ellas RXP-X 300, RXP 300 RS y RXP-XRS 300 W. No es descuido, es lo habitual: el contrato de compraventa, la factura del concesionario, el registro y la solicitud describen a menudo la misma moto de agua de forma diferente. En el contrato no importa la grafía más bonita, sino que la embarcación se pueda identificar sin dudas. Por eso, junto al modelo, deben figurar en la solicitud el número de casco y el número de motor, copiados tal como aparecen en la moto y en la documentación. Tras un robo, el número de casco suele ser la forma más segura de devolver una moto recuperada a su propietario.
Lo mismo vale para los datos del motor y para todo lo que pregunte la aseguradora. Casi todas las condiciones contienen una obligación de declarar: las preguntas formuladas por escrito antes de contratar deben responderse de forma completa y veraz, por ejemplo potencia, año de construcción y modificaciones. Una respuesta falsa o incompleta sobre circunstancias relevantes puede permitir a la aseguradora rescindir el contrato. Si no conoce un dato con seguridad, tómelo de la documentación del fabricante o de la factura. Un cambio posterior, como una modificación del motor, suele ser una agravación del riesgo que hay que comunicar; cómo influyen esas modificaciones en el valor se trata en la segunda parte de esta serie.
La anotación más importante es el tipo de embarcación. Muchas pólizas no tratan la moto de agua como una lancha pequeña, sino como una categoría propia, con una cláusula específica que modifica las condiciones generales en varios puntos: cómo se aplica la franquicia, qué medidas hay que tomar contra el uso no autorizado y exclusiones concretas para motor y casco. Algunos seguros de accidentes reservan mejoras a quien pilota una moto de agua, por ejemplo una indemnización mayor por lesiones en la cabeza si llevaba casco. Una moto de agua declarada como lancha funcionaría con reglas que no se escribieron para ella. Compruebe que la póliza la nombra expresamente como moto de agua.
Después viene la pregunta de quién puede pilotarla. Las condiciones de responsabilidad civil suelen exigir un piloto autorizado, alguien que la usa con conocimiento y consentimiento del propietario y que tiene la titulación exigida para esas aguas. Las condiciones de casco excluyen con frecuencia los daños causados porque pilotaba una persona sin la titulación oficial exigida. En España, qué titulación hace falta depende de la moto de agua y del uso, y en caso de duda la referencia es la Capitanía Marítima. Quien presta la moto de agua a un amigo debería pedirle antes la titulación y mirarla. Los acompañantes y el seguro de accidentes son el tema de la tercera parte.
La zona de navegación figura en la póliza y debe coincidir con el uso real. Las opciones habituales van desde las aguas interiores, pasando por el Mar del Norte y el Báltico, el Mediterráneo y la costa atlántica europea, hasta todo el mundo. Una moto de agua que pasa el invierno en un embalse y el verano en Baleares necesita el Mediterráneo en el contrato; quien la lleva a Canarias, una zona que incluya el Atlántico. Salir de la zona pactada suele exigir un acuerdo previo. Queda el nivel de cobertura: un casco reducido enumera a menudo solo fenómenos naturales, incendio, explosión y robo de la moto completa; uno más amplio añade accidente, colisión, varada, robo de piezas y vandalismo. La tercera parte muestra qué significa para los daños típicos, la segunda cómo se fija el valor.
Revisión del seguroParte 1 de 4
Sea-Doo RXP-XRS 300: revisión del seguro
Todas las partes
- Sea-Doo RXP-XRS 300, revisión del seguro
- Sea-Doo RXP-XRS 300, revisión del seguro
- Sea-Doo RXP-XRS 300, revisión del seguro
- Sea-Doo RXP-XRS 300, revisión del seguro
Para repasar
Preguntas frecuentes
¿Tiene que figurar exactamente RXP-XRS 300 en la póliza?
No. Lo importante es que la moto de agua se pueda identificar sin dudas. Use la grafía del contrato de compraventa o de la factura y añada el número de casco y el de motor; así una grafía distinta no crea confusión tras un siniestro.
¿Puedo asegurar la moto de agua como si fuera una lancha?
No es recomendable. Muchas pólizas tienen una cláusula propia para motos de agua, con reglas sobre franquicia, medidas de seguridad y exclusiones, y algunos seguros de accidentes reservan mejoras a sus pilotos. Declararla bien hace que se apliquen las reglas correctas.
¿Puede pilotar mi moto de agua un amigo?
Normalmente sí, si lo hace con su consentimiento y tiene la titulación exigida para esas aguas. Las condiciones de casco suelen excluir los daños causados por un piloto sin la titulación oficial, así que mírela antes de entregarle la llave.
Relacionado