Etap 22 en revisión del seguro: siniestros típicos de un velero y qué dicen las condiciones
La tercera parte de la revisión del seguro del Etap 22 parte del tipo de barco: los siniestros que puede sufrir un velero pequeño y las cláusulas que los deciden.
11 de octubre de 20267 min de lecturaNAMMERT Assekuradeur GmbH
La tercera parte de esta revisión del seguro del Etap 22 parte del tipo de barco, no del modelo. Aquí no se dice en ningún momento que un daño concreto sea frecuente en este barco, porque eso no se podría probar sin navegarlo. Lo que sigue son siniestros típicos que puede sufrir un velero pequeño de este tamaño: la varada con la quilla, el desarbolamiento, la vela rota, el agua a bordo en el amarre y el abordaje en el campo de regatas. Para cada uno, esto es lo que conviene buscar y qué dicen las condiciones habituales, sea cual sea la aseguradora.
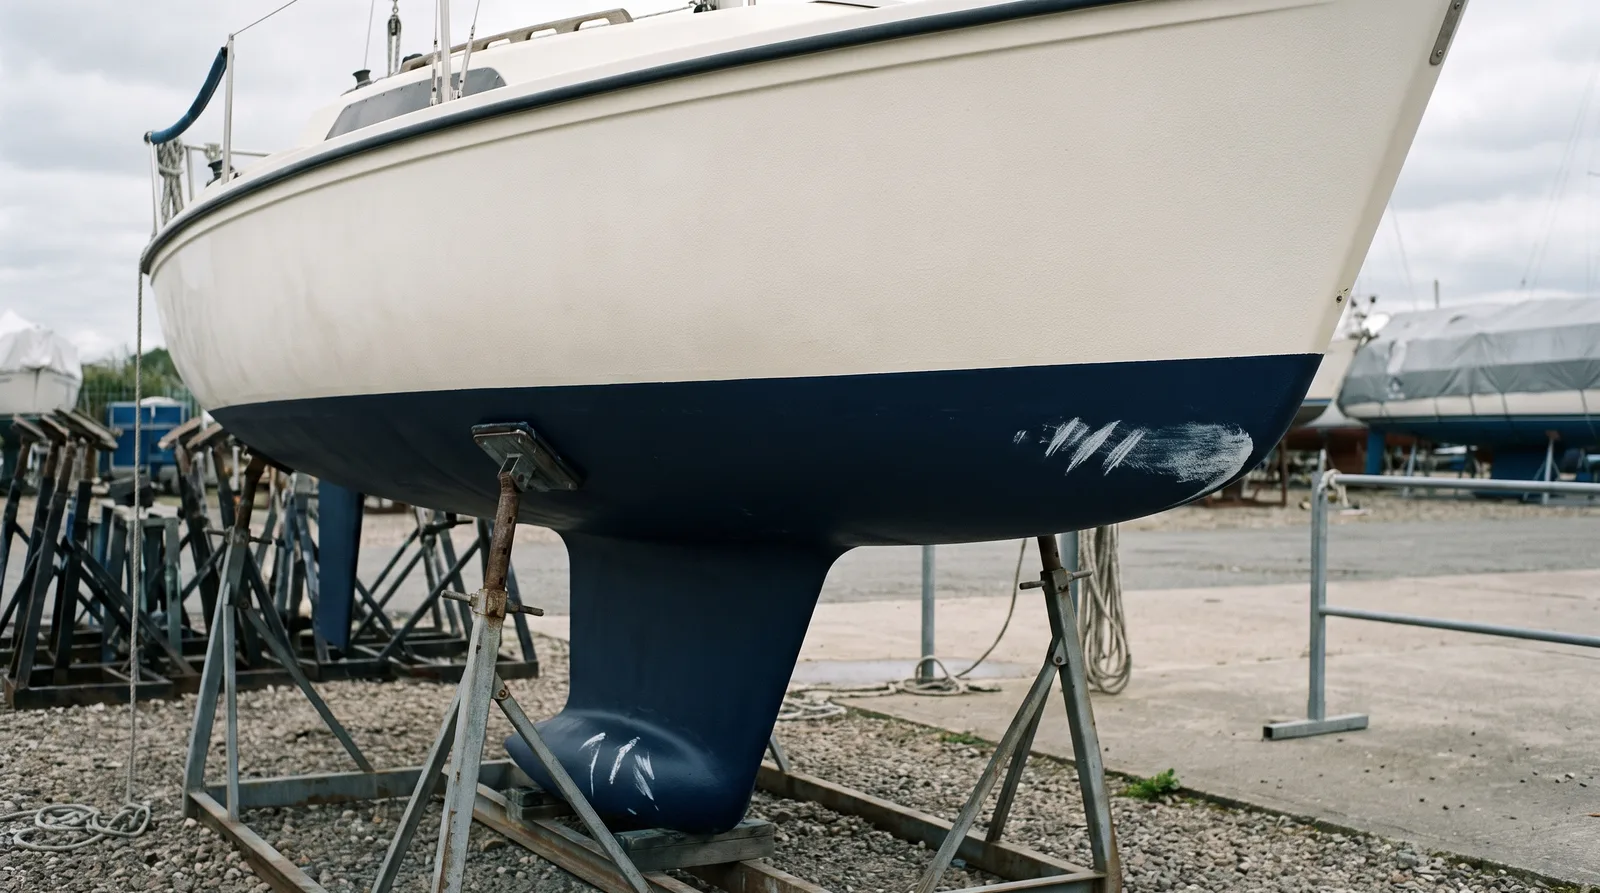
La varada es un caso conocido en embalses poco profundos y en costas con fondos cambiantes, también en Baleares y Canarias. Muchas condiciones de casco con cobertura de accidente nombran de forma expresa la varada, el embarrancamiento y el choque con objetos fijos o flotantes como accidentes de la embarcación. Las condiciones estrechas que solo cubren temporal, incendio y robo del barco entero no cubren la varada. Busque también una cláusula sobre los gastos de inspección tras una varada comunicada, porque sacar el barco para revisar la quilla cuesta dinero aunque no aparezca nada.
En el aparejo, accidente y desgaste están muy cerca. Las condiciones con cobertura de accidente suelen incluir la rotura y el doblado de palos, perchas y botavaras, de la jarcia firme y de labor y el desgarro de velas. Donde solo se asegura el temporal, decide la definición de temporal, a menudo viento de al menos fuerza 8 en la escala de Beaufort; una vela rota con fuerza 6 queda entonces fuera. Los daños del sol en la lona suelen excluirse como efecto de la intemperie, a veces con una excepción para el temporal.
La frontera con el desgaste es la exclusión más importante para un velero con años. Las condiciones habituales excluyen los defectos de diseño, fabricación o material y el desgaste normal en las piezas directamente afectadas, pero cubren el daño resultante en otros bienes asegurados. Aplicado al aparejo: el obenque desgastado que falla lo paga el propietario, el palo que cae con él puede ser el siniestro. Busque exclusiones aparte para el mantenimiento deficiente, el óxido, la corrosión, la ósmosis y la cavitación. En un siniestro, el registro de mantenimiento es el papel que separa el daño resultante de la dejadez.
El agua a bordo en el amarre sigue la misma lógica. Si un manguito viejo o un pasacascos falla de repente y el barco se inunda, la pieza vieja no suele estar cubierta, mientras que la inundación como daño resultante puede estarlo. El agua que entra poco a poco durante meses apunta a falta de mantenimiento. La lluvia que llena el barco por un desagüe atascado sin temporal es efecto de la intemperie en la mayoría de las condiciones. Compruebe también las reglas para dejar el barco sin tripulación frente a costa abierta; algunas fijan un límite de 24 o 48 horas. Guarde la pieza rota, porque la aseguradora querrá verla antes de reparar.
En el campo de regatas entra la responsabilidad civil. Si daña otro barco en una baliza, la primera pregunta es si usted es responsable. Si lo es, lea si la póliza incluye la responsabilidad por regatas, si se limita a las regatas de club y si solo actúa después de otro seguro, por ejemplo una póliza colectiva del club náutico. Para su propio barco rige la cláusula de regatas del casco que se vio en la primera parte de esta serie.
Tras cualquiera de estos siniestros cuentan los primeros pasos. La mayoría de las condiciones exigen comunicarlo por escrito sin demora, tomar medidas razonables para limitar el daño, permitir la inspección antes de reparar y no vender piezas dañadas sin consentimiento. Muchas reducen además la indemnización según la gravedad de la negligencia grave, y algunas renuncian a esa reducción hasta una parte de la suma asegurada, salvo en robo, drogas o alcohol. El remolque, la grúa y el invernaje se tratan en la cuarta parte de esta serie.
Revisión del seguroParte 3 de 4
Todas las partes
- Etap 22 en revisión del seguro
- Etap 22 en revisión del seguro
- Etap 22 en revisión del seguro
- Etap 22 en revisión del seguro
Para repasar
Preguntas frecuentes
¿Está cubierta una varada con la quilla?
En unas condiciones de casco con cobertura de accidente, la varada suele figurar como accidente de la embarcación. En unas condiciones estrechas que solo cubren temporal, incendio y robo, no. Compruebe también si se incluyen los gastos de inspección tras una varada comunicada.
¿Paga el seguro de casco un desarbolamiento?
Donde las condiciones incluyen la rotura de palos como accidente, normalmente sí. El obenque gastado en sí suele excluirse como desgaste, mientras que el palo como daño resultante puede estar cubierto. Si solo se asegura el temporal, decide su definición.
¿Quién paga si daño otro barco en una regata?
Si usted es responsable, su seguro de responsabilidad civil, siempre que incluya las regatas. Unas condiciones solo cubren las regatas de club, otras cualquier regata, y muchas solo pagan después de otro seguro, como una póliza colectiva del club.
Relacionado