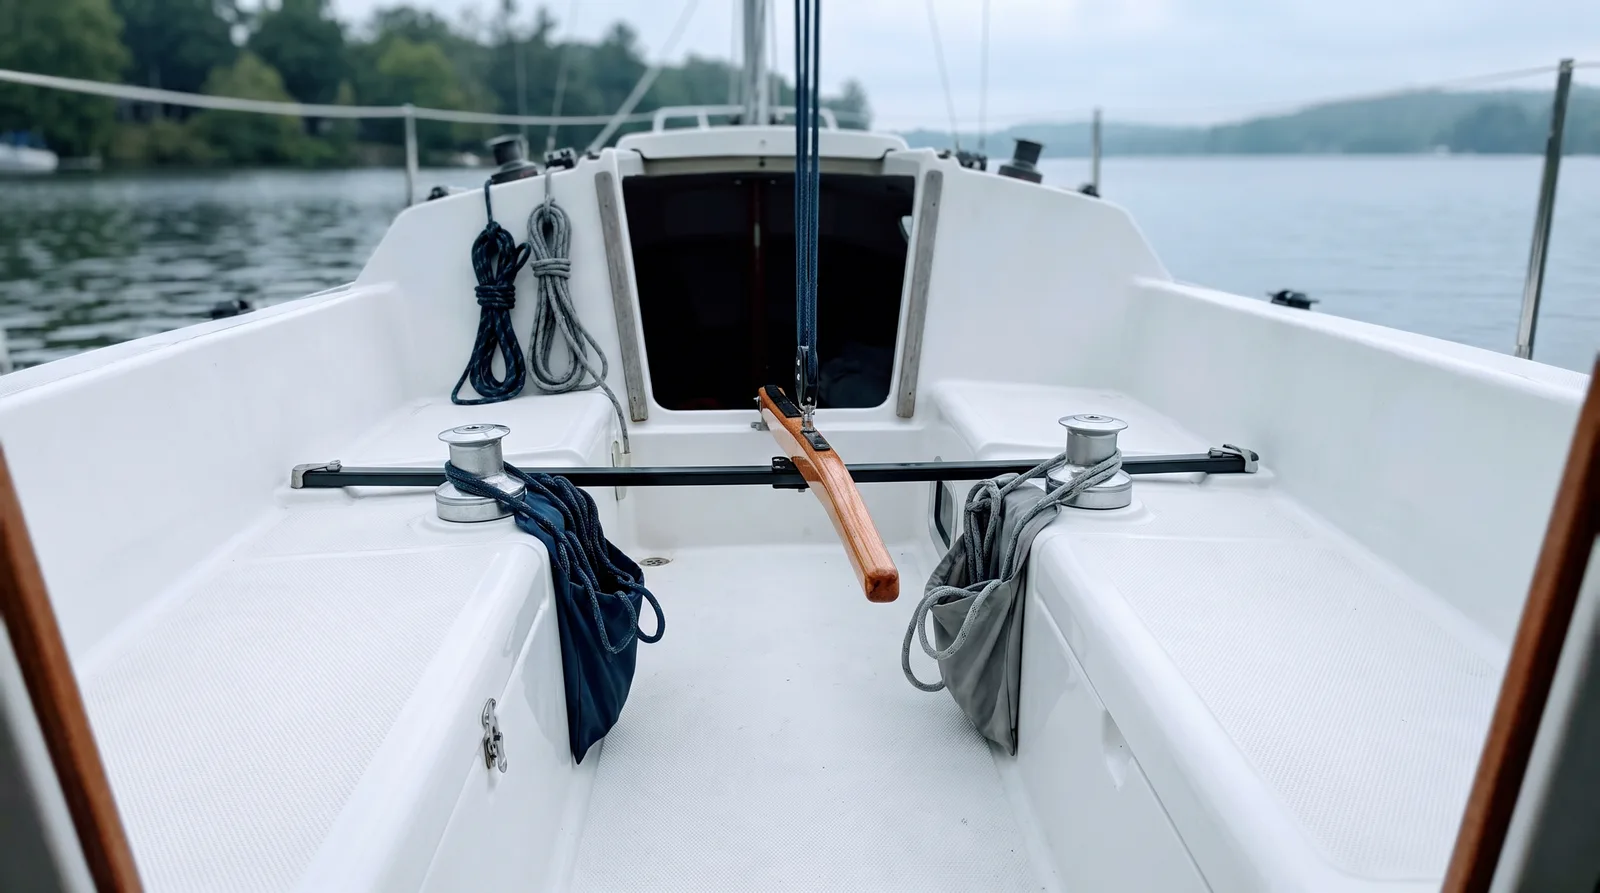
Etap 22 en revisión del seguro: cómo fijar el valor de un velero con años
La segunda parte de la revisión del seguro del Etap 22 trata de la suma asegurada: qué incluye, qué significa según las condiciones y cómo probar el valor de un velero con años.
11 de octubre de 20267 min de lecturaNAMMERT Assekuradeur GmbH
La primera parte de esta serie repasó qué debe decir la póliza del Etap 22. Esta segunda parte de la revisión del seguro trata de la cifra que más pesa en ella: la suma asegurada. Como en toda la serie, nadie ha navegado el barco y aquí no se juzga su calidad. Tampoco hay precios ni valores de mercado, a propósito. Lo que vale hoy un velero de este tipo depende del estado, el equipo y el cuidado de cada barco, y por eso cada propietario tiene que decidir cómo fijar y probar el valor del suyo.
Primero, qué entra en el valor. Las buenas condiciones de casco definen el objeto asegurado de forma amplia: la embarcación con sus instalaciones fijas, el equipo de navegación, los accesorios y el inventario, y de forma expresa palos, botavaras, jarcia firme y de labor y velas. Donde existe esa definición, el aparejo y las velas de un velero pequeño con cabina forman parte de la suma del barco y no necesitan una línea propia. La auxiliar, el remolque, el fueraborda y el material deportivo son otra cosa en muchas pólizas: solo están cubiertos si se declaran con su propia suma en el condicionado particular.
Después, qué significa la suma, y aquí las condiciones difieren mucho. Con el valor real, la aseguradora paga lo que costaría un bien comparable el día del siniestro, menos un importe por edad, desgaste y uso, y la suma asegurada es solo el límite. Con el valor convenido, la suma del condicionado queda fijada de antemano por ambas partes como valor del barco. Para un velero con años esta es la clave, porque sobre el valor real de un barco con muchas temporadas se puede discutir largo tras un siniestro. Lea en la póliza cuál de los dos se aplica.
Como la suma pesa tanto, tiene que estar bien fijada. Si es demasiado baja, falta dinero en una pérdida total, porque la indemnización tiene como límite la suma asegurada. A la vez, la suma determina la prima. En un barco con años el precio de compra rara vez sirve de guía, porque desde entonces se han cambiado a menudo velas, aparejo, fueraborda o electrónica. Muchas condiciones permiten subir la suma en cualquier momento presentando facturas o un informe pericial, y algunas exigen comunicar antes cualquier aumento de valor por reformas.
Una peritación del valor rara vez es obligatoria. Para un velero cuyas facturas se han perdido, o cuyo equipo ha crecido con los años, suele ser el único documento que respalda el valor. Un perito deja constancia del estado, el equipo y el valor en una fecha concreta, y ese informe va con los papeles del barco, junto a los de la Capitanía Marítima si está matriculado en España. No lo confunda con el perito tras un siniestro: muchas condiciones solo pagan ese coste si la aseguradora lo encargó o lo aprobó antes.
En un siniestro parcial del aparejo, las velas o el fueraborda cuenta la edad de la pieza, y ahí las condiciones se separan más. Unas pagan la reparación sin deducción por antigüedad. Otras aplican una escala, por ejemplo sin deducción hasta tres años, luego un 20 por ciento, a partir de cinco años un 35 por ciento y desde diez años un 50 por ciento. En un barco con velas viejas, esa frase decide la mitad de la factura. Lea si se aplica una escala, si solo rige cuando figura en el condicionado, y guarde las facturas de velas y jarcia.
Quedan las cosas fuera del casco. El remolque de un velero que se mueve por carretera y el fueraborda necesitan cada uno su propia suma, y los dos envejecen de forma distinta al barco. Quien compre un motor nuevo debe enviar la factura y pedir que se ajuste la suma. Fundas, compás, sonda o fondeo suelen contar como equipo o inventario y van en el valor del barco. Los efectos personales, como gafas o teléfonos, unas condiciones los excluyen y otras los cubren con un límite. Los siniestros típicos que afectan a estos valores son el tema de la tercera parte de esta serie.
Revisión del seguroParte 2 de 4
Todas las partes
- Etap 22 en revisión del seguro
- Etap 22 en revisión del seguro
- Etap 22 en revisión del seguro
- Etap 22 en revisión del seguro
Para repasar
Preguntas frecuentes
¿El palo y las velas entran en la suma asegurada del barco?
Si las condiciones nombran palos, botavaras, jarcia y velas como parte del objeto asegurado, sí. Entonces van en el valor del barco y no necesitan una línea propia. Si las condiciones no dicen nada, pregunte por escrito al mediador o a la aseguradora.
¿Qué diferencia hay entre valor convenido y valor real?
Con el valor real, el valor se establece después del siniestro, descontando edad y desgaste. Con el valor convenido, la suma del condicionado queda fijada de antemano por ambas partes. En un barco con años, la diferencia puede ser decisiva en una pérdida total.
¿Necesito una peritación para un velero con años?
Normalmente no es obligatoria. Para un barco sin facturas recientes, la peritación suele ser la mejor prueba del valor, y muchas condiciones permiten subir la suma presentando facturas o un informe pericial.
Relacionado