Revista / Revista: Póliza y mercado
Depreciación y pérdida de uso: lo que el seguro de casco deja fuera tras la reparación
El varadero ha reparado bien el casco, pero el barco vale menos al venderlo y el verano ya pasó. Una frase de muchas condiciones de casco explica por qué nadie lo paga.
13 de octubre de 20267 min de lecturaNAMMERT Assekuradeur GmbH
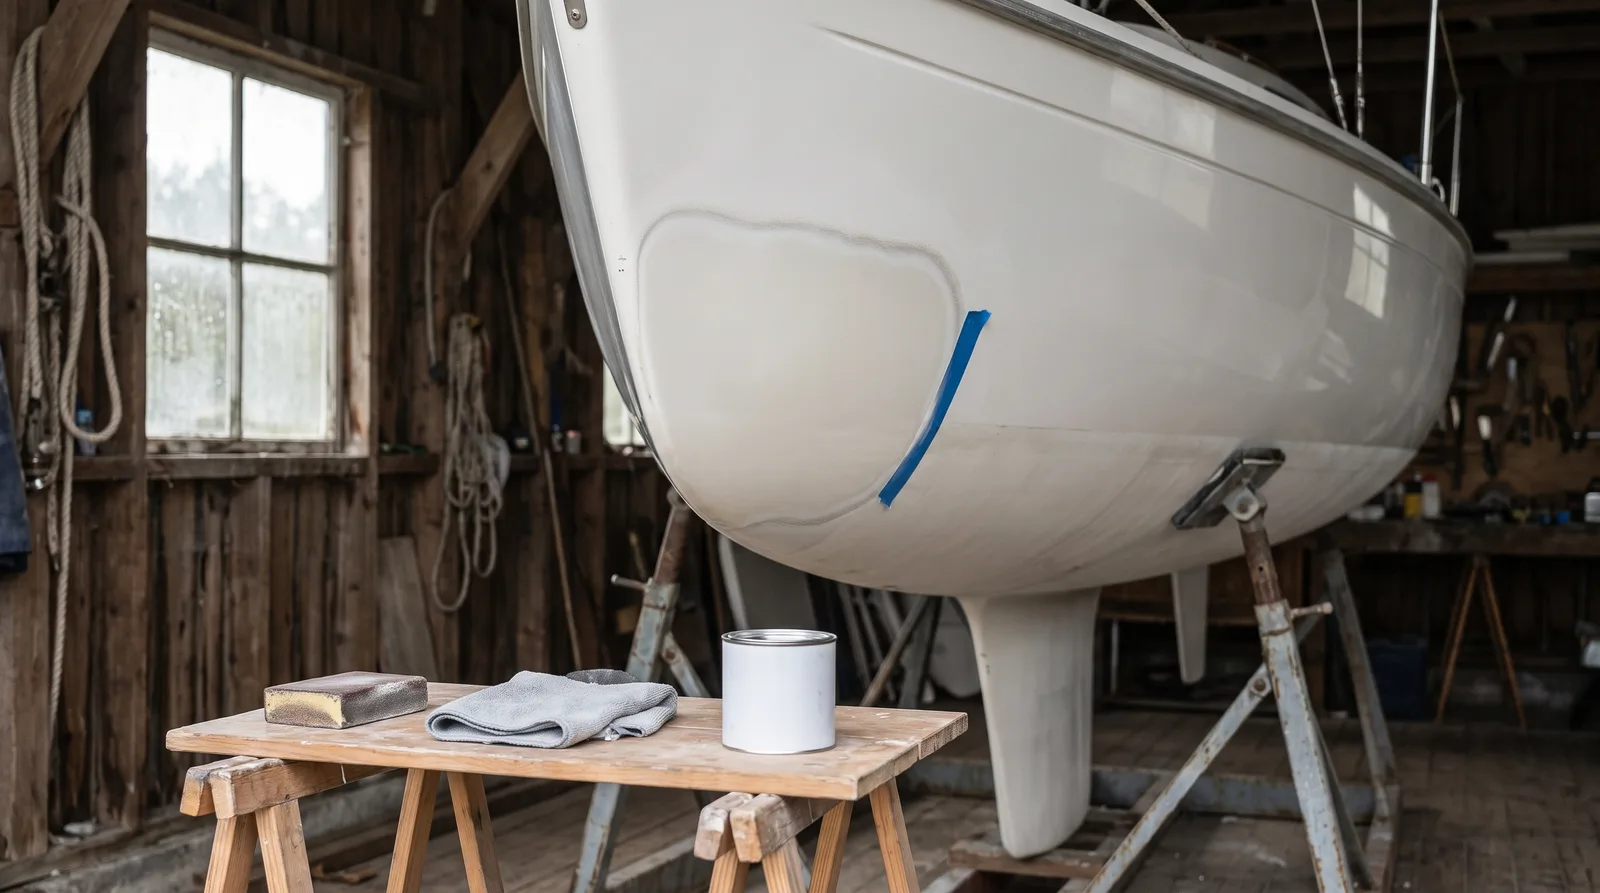
En octubre llega la factura del varadero y con ella una pregunta que muchos armadores se hacen tarde. El casco está bien reparado y el seguro de casco ha pagado la reparación, pero queda un resto que nadie cubre: la depreciación, porque el comprador preguntará algún día por la zona reparada, y la pérdida de uso, porque el velero pasó de junio a septiembre en la nave en lugar de fondeado en una cala de Ibiza. Quién paga eso, y qué deja fuera el seguro de casco, lo decide una frase sobre los daños indirectos, y vale igual para una lancha, un velero de regata, un barco de remolque o una moto de agua.
Unas condiciones de casco alemanas que conocemos bien lo dicen en su forma más sencilla: los daños indirectos, como la depreciación, la merma de la capacidad de regata y la pérdida del uso de la embarcación, no se indemnizan. Incluso añaden un ejemplo: no hay compensación si el armador no puede usar el barco porque la reparación se alarga. Muchas pólizas de casco en España y en el resto de Europa siguen la misma lógica. El seguro de casco paga por devolver el barco a su estado, la cosa dañada. Lo que el siniestro cuesta además, en valor de mercado, en días de navegación o en resultados de regata, queda fuera de lo que cubre ese contrato.
En la práctica conviene buscar tres cosas en las condiciones. La depreciación: una reparación bien hecha es técnicamente correcta, pero debe figurar en la documentación de venta y más de un comprador ofrecerá menos. La pérdida de uso: quien paga un segundo amarre, alquila un barco para las vacaciones en Baleares o se queda sin navegar en julio, asume ese coste solo. La capacidad de regata: quien compite con un velero, una lancha o una moto de agua y se pierde un circuito por el siniestro, pierde puntos e inscripciones. Busque estas palabras en el apartado de exclusiones y revise si el condicionado particular cambia algo.
Aun así hay palancas. La primera es el tiempo. Muchas condiciones fijan que la indemnización vence poco después de que la aseguradora termine de comprobar el siniestro, y algunas permiten un pago a cuenta si eso tarda más de un plazo determinado. El ejemplo alemán paga dos semanas después de cerrar la comprobación y permite pedir un anticipo del importe mínimo previsto cuando ha pasado un mes desde la declaración del siniestro. Declare pronto, envíe fotos y el presupuesto del varadero y facilite la peritación. Cada semana menos en la nave es una semana del único daño que ninguna póliza de casco paga, y un siniestro en abril cuesta más temporada que el mismo en octubre.
La segunda palanca es saber quién causó el daño. Si otra embarcación chocó contra la suya, la reclamación va contra ese patrón y su seguro de responsabilidad civil, y allí no rige la exclusión del casco, sino el derecho de daños: decide si la depreciación o la pérdida de uso se indemnizan y en qué cuantía. A menudo es discutido y depende del país y de los hechos; en España, la Capitanía Marítima y el parte del accidente suelen ser la primera prueba. Un seguro de defensa jurídica que cubra reclamaciones por accidentes náuticos puede hacer que merezca la pena reclamar. Y al revés: si otro armador le reclama a usted depreciación, eso es asunto de su seguro de responsabilidad civil, que debe examinar la reclamación y rechazarla o atenderla.
Nuestra lectura es sencilla. La frase sobre daños indirectos solo sorprende a quien la descubre en la liquidación. Traza una línea clara: el seguro de casco repara el barco, no devuelve el verano. Quien lo sabe reúne tras un abordaje más pruebas de las que necesita el siniestro de casco, también las facturas del amarre, del alquiler y de las regatas perdidas, porque esos papeles cuentan después frente al responsable. Y quien piensa vender guarda la factura del varadero y las fotos de la reparación con la documentación del barco, para que una reparación limpia no se convierta en argumento de negociación.
Para repasar
Preguntas frecuentes
¿Paga el seguro de casco la depreciación tras una reparación?
A menudo no. Muchas condiciones de casco excluyen los daños indirectos como la depreciación, la merma de la capacidad de regata y la pérdida de uso. Pagan por reparar el barco, no por lo que el siniestro cuesta además.
¿Hay compensación mientras el barco pasa semanas en el varadero?
Del seguro de casco normalmente no; algunas condiciones citan justo este caso como ejemplo. Compruebe si su contrato permite un pago a cuenta cuando la comprobación tarda más de un plazo fijado.
¿Puedo reclamar la depreciación al otro patrón?
La reclamación va contra el responsable y su seguro de responsabilidad civil, según el derecho de daños. Si se paga y cuánto depende de los hechos y del país, así que guarde cada factura desde el principio.
Relacionado