Seguros para herradores y profesionales del cuidado del casco
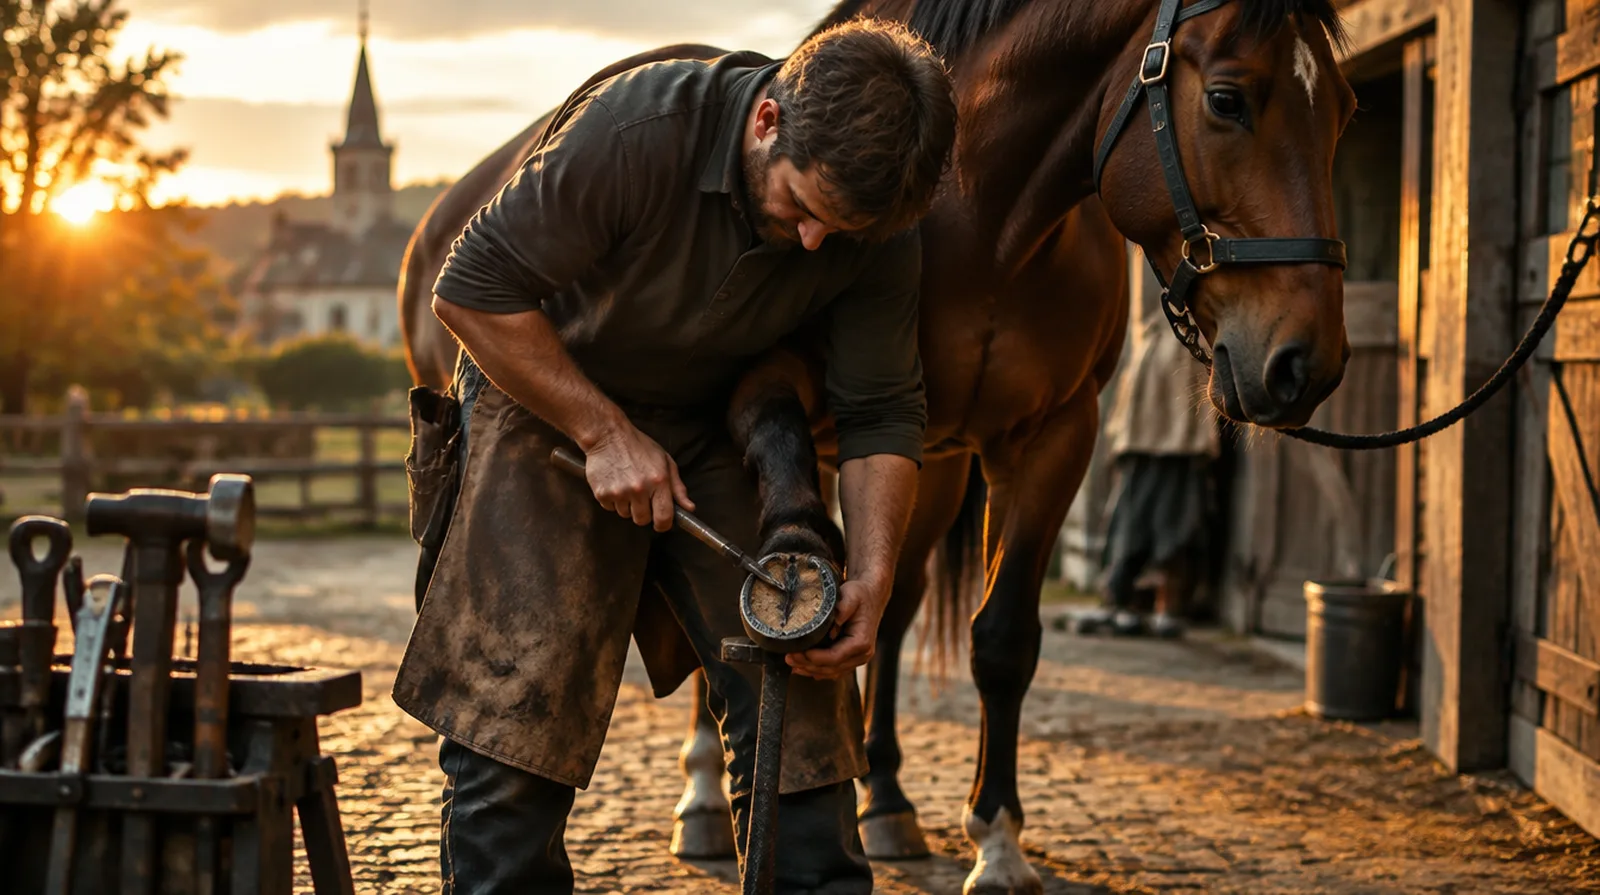
Un herrador trabaja cada día debajo de un animal de 600 kilos que puede cocear, levantarse o soltarse. Los siniestros más caros son un caballo cojo después del herraje, un caballo que se lesiona mientras usted trabaja y sus propias lesiones. A eso se suma la furgoneta con fragua de gas y herramientas que valen lo que un coche pequeño. Aquí verá qué seguros necesitan los herradores y los profesionales del cuidado del casco en España y cuánto cuestan.
¿Me paga la RC si un caballo queda cojo después de herrarlo?
Solo si la póliza incluye expresamente los daños a los animales que trabaja. Muchas RC excluyen los daños a bienes y animales sobre los que se actúa, y para un herrador ese es justo el siniestro típico: un clavo mal puesto, una infección después, un caballo que se suelta durante el trabajo. Pida que le confirmen esa cobertura con un límite por animal adecuado a los caballos que hierra.
Lo que sale mal en este sector
01
Clavo mal puesto
Un clavo toca la zona sensible, el caballo cojea, necesita veterinario y pierde la competición.
02
El caballo se lesiona
Un caballo se asusta al ajustar la herradura en caliente, se suelta y se golpea contra la puerta del box.
03
Coces
Rodillas, manos y espalda están siempre al alcance de los cascos. Una coz puede costar semanas sin trabajar.
04
Chispas en la cuadra
Fragua de gas y hierro al rojo junto a paja y heno: una chispa basta para un incendio.
05
La furgoneta taller
Yunque, fragua, herramientas y herraduras en un solo vehículo. Un accidente o un robo paran el negocio.
06
Disputas con propietarios
Las diferencias sobre el herraje y la cojera acaban a veces en el juzgado, con informe pericial.
Radar de riesgos
Valoración frente a otros sectores, de 1 bajo a 5 alto.
Para disputas con propietarios por cojeras y facturas y para accidentes de tráfico con la furgoneta.
Cuánto cuesta: precios orientativos
La prima depende sobre todo del límite para daños a los caballos que trabaja y de si hierra caballos de competición. La furgoneta y su propia protección van aparte.
Seguro
Ejemplo
Orientación
RC de empresa
Herrador autónomo, 600.000 euros, daños al caballo herrado hasta 25.000 euros
aprox. 200 a 450 euros al año
RC de empresa
Profesional del recorte sin herraduras, daños a animales hasta 15.000 euros
aprox. 120 a 300 euros al año
Seguro de coche
Furgoneta con taller, terceros ampliado con robo e incendio
aprox. 500 a 1.000 euros al año
Multirriesgo comercio
Herramientas, fragua y material por 15.000 euros, robo del vehículo incluido
aprox. 200 a 450 euros al año
Seguro de accidentes
Accidentes para herrador autónomo, 100.000 euros por invalidez
aprox. 250 a 550 euros al año
Para comparar: La RC de un herrador cuesta al año lo mismo que dos o tres herrajes completos.
Importes orientativos de nuestra práctica en ofertas a octubre de 2026, prima total con impuestos.
La fuente documenta los límites del seguro obligatorio de vehículos.
Seis cosas que les pasan de verdad a los herradores, aquí todas en un sábado de concurso. Recorra el día y vea quién paga.
Daños hasta ahora42.000 euros
Un caballo de salto cojea dos días después del herraje; el veterinario encuentra un clavo mal puesto.
7.000 euros · Paga: RC de empresa
Un potro se asusta, se suelta y se lesiona contra la puerta del box.
5.000 euros · Paga: RC de empresa
Una coz le alcanza la rodilla: rotura de ligamento y seis semanas parado.
6.000 euros · Paga: Seguro de accidentes
Camino de la siguiente cuadra, un coche embiste la furgoneta.
18.000 euros · Paga: Seguro de coche
Mientras trabaja, le fuerzan la furgoneta y se llevan las herramientas.
4.000 euros · Paga: Multirriesgo comercio
Un propietario se niega a pagar y reclama el veterinario; necesita abogado.
2.000 euros · Paga: Defensa jurídica empresas
¿Qué paquete habría tenido?
Lo paga el seguro: 0 euros
De su bolsillo: 42.000 euros
Importes de ejemplo, sin franquicia.
Lo que se paga depende de las condiciones.
Consejos concretos del corredor
Pida que la RC incluya expresamente los daños a los animales que trabaja, con un límite por animal acorde a su clientela.
Declare el trabajo con fragua en cuadras; el ajuste en caliente es un riesgo de incendio propio.
Asegure las herramientas dentro de la furgoneta con cobertura de robo del vehículo.
Haga fotos del casco antes de empezar, sobre todo con clientes nuevos.
Contrate accidentes y baja diaria pronto, antes de que espalda o rodillas generen exclusiones.
Si solo hace recorte sin herraduras, que conste así en la póliza: es un riesgo distinto.
Por qué NAMMERT para su negocio
Conocemos la exclusión de daños al animal
Como corredor de seguros, Norman Nammert comprueba que los daños al caballo que trabaja estén de verdad cubiertos y compara varias aseguradoras que operan en España.
Negocio y furgoneta juntos
RC, vehículo, herramientas y accidentes con un solo interlocutor, en el +49 3375 29 12 77.
Correduría familiar alemana
Mediamos seguros desde 1989 y trabajamos en España en libre prestación de servicios.
Sin coste para usted
Nos remunera la aseguradora, no usted.
Preguntas frecuentes
Preguntas y respuestas
¿Es obligatoria la RC para un herrador?
Obligatorio es en todo caso el seguro del vehículo.
Si además necesita una RC depende de dónde y para quién trabaje,
por ejemplo cuando un centro hípico se la pide.
Una RC con daños al caballo trabajado es la póliza más importante del oficio de herrador.
¿Qué cubre el seguro obligatorio de la furgoneta?
Los daños a terceros en la circulación hasta 70 millones de euros por siniestro para personas y 15
millones para bienes.
No cubre su furgoneta ni sus herramientas.
¿Cuánto cuesta la RC de un herrador?
Según nuestra práctica en ofertas, entre 200 y 450 euros al año,
según el límite para daños a los caballos.
El recorte sin herraduras es más barato.
¿Me cubre la RC si un caballo me lesiona?
No.
La RC paga daños a terceros.
Sus propias lesiones las cubre un seguro de accidentes, además de la Seguridad Social.
¿Están aseguradas mis herramientas en la furgoneta?
Solo si el seguro de contenido o de equipos incluye el robo del vehículo.
Muchas pólizas solo cubren el robo en el taller.
¿Necesito seguro si trabajo para una hípica?
Si trabaja como autónomo, sí: la RC de la hípica cubre a la hípica, no a usted.
Pida que su póliza mencione los trabajos en instalaciones ajenas.
NAMMERT corredor de seguros
Pedir presupuestos para Herrador
Los seguros recomendados ya están marcados.
Cambie lo que no encaje; le enviamos una comparación.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.