Seguros para parques infantiles cubiertos, ludotecas y parques de trampolines
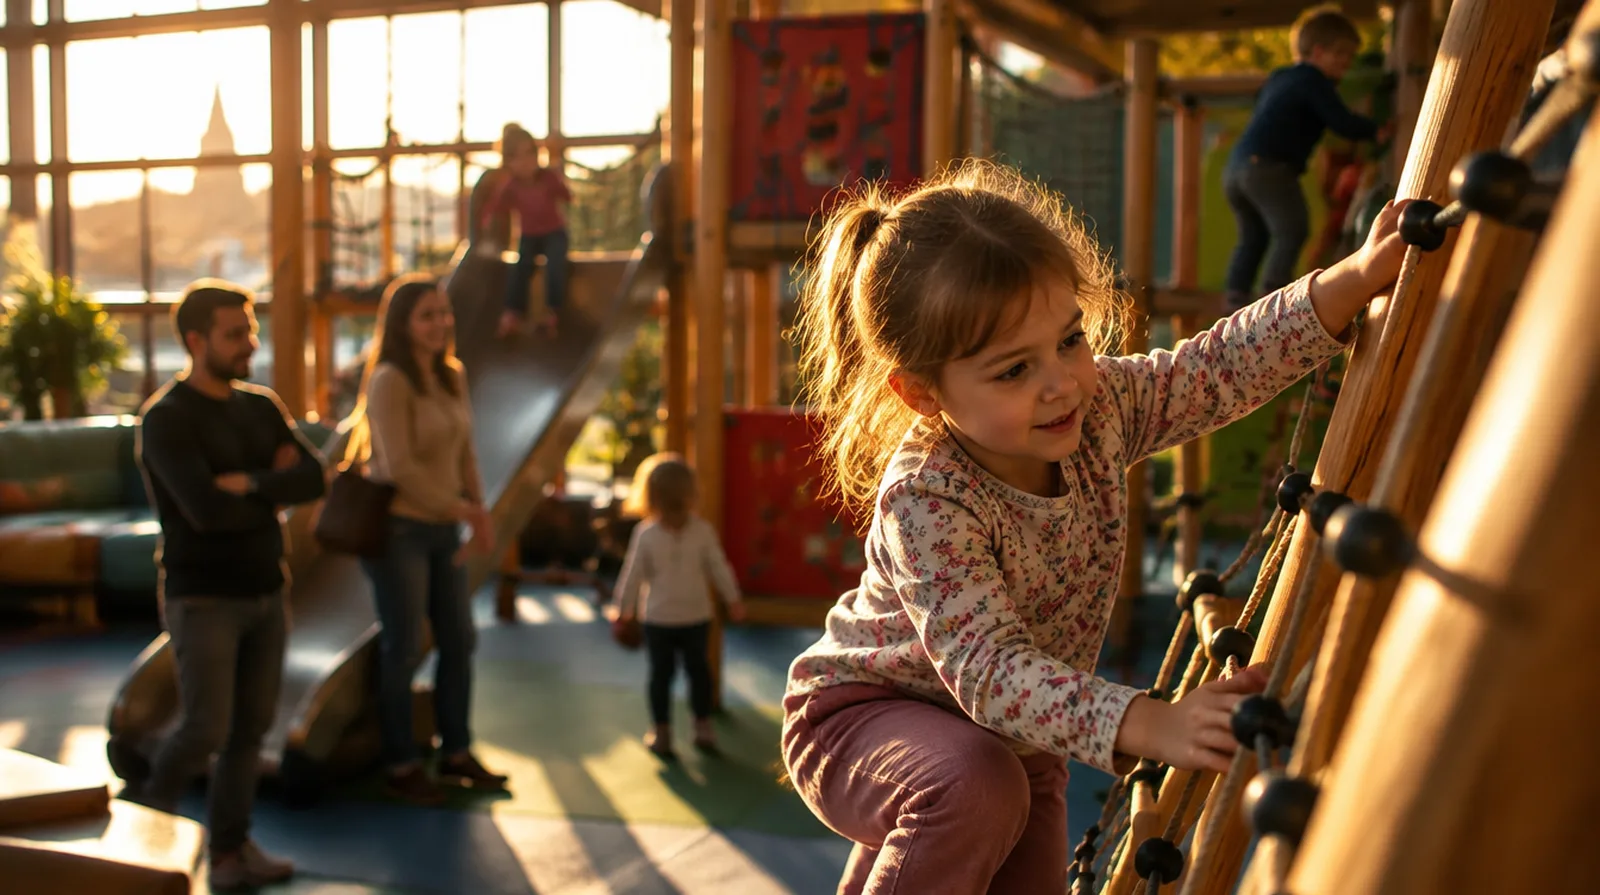
Un parque infantil cubierto vive de las tardes de lluvia, los fines de semana y los cumpleaños. Toboganes, piscinas de bolas, ludotecas con monitores y, cada vez más, parques de trampolines. Con tantos niños a la vez, cada caída puede acabar en una reclamación. Aquí verá qué seguros necesita, cuánto cuestan y dónde suelen estar los huecos.
¿Tengo que pagar si un niño se cae del tobogán estando con sus padres?
Solo si se le puede reprochar algo, por ejemplo un elemento roto sin señalizar o unas normas que no estaban a la vista. Aun así hay que defenderse de la reclamación, y para eso está el seguro de responsabilidad civil: analiza la reclamación, rechaza lo injustificado y paga lo que corresponde. Un registro escrito del mantenimiento y las revisiones diarias ayuda mucho.
Lo que sale mal en este sector
01
Caídas en las atracciones
Un niño cae dentro de la estructura de juego y se rompe el brazo. Los padres reclaman la indemnización por lesiones.
02
Camas elásticas
Choques y malos aterrizajes son frecuentes. Muchas aseguradoras tratan los trampolines como un riesgo aparte.
03
Incendio
Espumas, redes y colchonetas arden rápido. Tras un fuego se pierde el equipamiento y el local cierra semanas.
04
Daños por agua
Una fuga empapa la piscina de bolas y las colchonetas, que hay que sustituir.
05
Robo
Caja, máquinas recreativas y equipos electrónicos desaparecen durante la noche.
06
Cierre en temporada alta
Si el local cierra en invierno o en vacaciones, se pierde la mejor facturación del año con el alquiler y los sueldos corriendo.
Radar de riesgos
Valoración frente a otros sectores, de 1 bajo a 5 alto.
La responsabilidad civil de explotación cubre lesiones de niños y adultos, daños a sus cosas y la defensa frente a reclamaciones. Trampolines, hinchables y cafetería deben estar incluidos.
Si vende entradas, cumpleaños y bonos por internet y guarda datos de clientes.
Cuánto cuesta: precios orientativos
La prima depende de los metros, el aforo, el tipo de atracciones y si hay trampolines y cafetería. Los parques de trampolines cuestan bastante más en responsabilidad civil que una ludoteca.
Seguro
Ejemplo
Orientación
RC de empresa
Parque infantil pequeño hasta 500 m² con cafetería
unos 450 a 900 euros al año
RC de empresa
Parque de trampolines con cumpleaños
unos 1.500 a 4.000 euros al año
Multirriesgo comercio
Atracciones y mobiliario por valor de 200.000 euros
unos 500 a 1.200 euros al año
Pérdida de beneficios
Pérdida de beneficios hasta doce meses
unos 300 a 800 euros al año
Para comparar: La responsabilidad civil de un parque infantil pequeño cuesta al año lo que se factura en unas pocas tardes de cumpleaños.
Precios orientativos de nuestra práctica de ofertas, octubre de 2026, con impuestos.
No hemos encontrado tarifas públicas fiables para este negocio;
la fuente enlazada respalda la indicación sobre el Consorcio, no los precios.
Seis cosas que les pasan de verdad a los operadores, aquí en un solo sábado de lluvia. Pulse y vea quién paga.
Daños hasta ahora31.200 euros
Al abrir, la piscina de bolas está inundada por una fuga en el techo.
7.500 euros · Paga: Multirriesgo comercio
Un niño cae por una red rota de la estructura y se fractura el brazo.
9.000 euros · Paga: RC de empresa
Dos niños chocan en una cama elástica, uno pierde un diente.
3.500 euros · Paga: RC de empresa
Una madre resbala con un zumo derramado en la cafetería.
2.000 euros · Paga: RC de empresa
La zona de bolas queda cerrada dos semanas y se cancelan los cumpleaños.
7.000 euros · Paga: Pérdida de beneficios
La familia del niño anuncia una demanda y necesita un abogado.
2.200 euros · Paga: Defensa jurídica empresas
¿Qué paquete habría tenido?
Lo paga el seguro: 0 euros
De su bolsillo: 31.200 euros
Importes de ejemplo, sin franquicia.
Lo que se paga depende de las condiciones.
Consejos concretos del corredor
Pida que camas elásticas, hinchables, rocódromos y cafetería figuren por su nombre en la póliza.
Lleve por escrito el mantenimiento y las revisiones diarias de las atracciones.
Coloque las normas de uso a la vista y recuerde a los padres su deber de vigilancia.
Asegure atracciones y colchonetas a valor de reposición y revise la suma tras cada ampliación.
Elija un periodo de indemnización de pérdida de beneficios que cubra una temporada alta completa.
Aclare en el contrato de alquiler quién asegura el edificio.
Inundaciones extraordinarias y vientos extremos los cubre el Consorcio de Compensación de Seguros, pero solo si el contenido está asegurado en una póliza de daños.
Por qué NAMMERT para su negocio
Comparamos las cláusulas de atracciones
Trampolín, hinchable, estructura de juego: cada aseguradora pone el límite en otro sitio. Nosotros comparamos las condiciones.
Local y cafetería en una sola mano
Responsabilidad civil, contenido, pérdida de beneficios y defensa jurídica, con un único interlocutor.
Familia desde 1989
Norman Nammert trabaja como corredor de seguros alemán en libre prestación de servicios. Nuestro servicio es gratuito para usted: la remuneración la paga la aseguradora.
Preguntas frecuentes
Preguntas y respuestas
¿Es obligatorio un seguro para un parque infantil cubierto?
No hay un seguro específico obligatorio por ley estatal para este negocio.
Aun así, abrir sin responsabilidad civil es un riesgo serio,
y muchos arrendadores la piden en el contrato.
¿Cuánto cuesta la responsabilidad civil?
Para un local pequeño, unos 450 a 900 euros al año; para un parque de trampolines,
unos 1.500 a 4.000 euros, según nuestra práctica de ofertas.
¿Están cubiertos los niños por un seguro de accidentes?
Solo si usted contrata uno.
La responsabilidad civil paga cuando hay culpa del negocio;
un seguro de accidentes paga también sin culpa.
¿Las camas elásticas entran en una póliza normal?
No siempre.
Muchas aseguradoras las excluyen o las cobran aparte, por eso deben figurar expresamente.
¿Qué pasa si el local cierra tras un incendio?
El seguro de contenido repone atracciones y mobiliario,
y la pérdida de beneficios paga los gastos fijos y el beneficio perdido durante el periodo pactado.
NAMMERT corredor de seguros
Pedir presupuestos para Parque infantil cubierto
Los seguros recomendados ya están marcados.
Cambie lo que no encaje; le enviamos una comparación.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.