RC de empresa
Es el seguro que suele exigir el ayuntamiento o la federación: paga las lesiones de bañistas por ahogamiento, caídas o accidentes en el tobogán, y conviene contratarlo con un capital claramente por encima del estándar.
Corredor de seguros / Tipos de negocio / Deporte, cultura y ocio
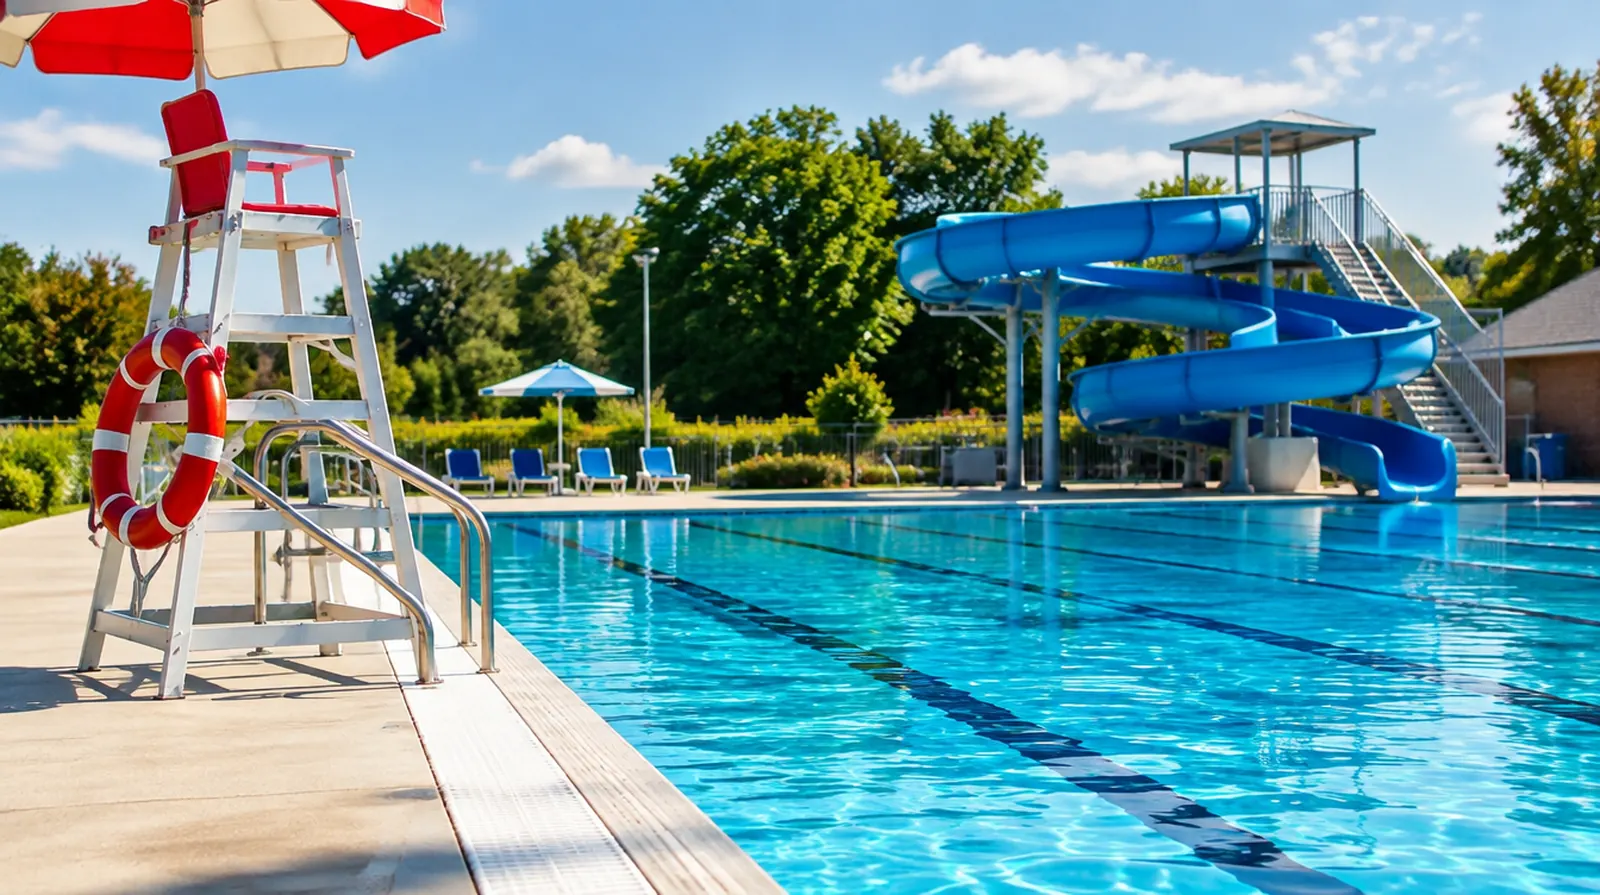
Gestionar una piscina significa dar acceso al agua, y con cada metro de bordillo crece el deber de vigilancia. Un niño que se aleja sin que nadie lo note en la zona honda, o un salto desde el trampolín que sale mal, puede poner en jaque a un club o a un ayuntamiento entero. A eso se suman el almacén de cloro, la depuradora y una temporada corta en la que cada día cerrado pesa en la caja.
La pregunta que casi todo el mundo hace primero
No automáticamente, pero sí con rapidez. Los padres y los bañistas adultos asumen parte de su propia responsabilidad, pero en cuanto falla la vigilancia, la señalización o la calidad del agua, entra en juego el deber de cuidado del titular de la instalación. Tras un ahogamiento o una caída desde el tobogán, las cantidades reclamadas pueden superar lo que un club o un pequeño ayuntamiento puedan asumir solos. La responsabilidad civil estudia la reclamación, paga la que sea justa y defiende frente a la que no lo sea.
Un descuido en la zona de no nadadores o en el vaso infantil puede volverse crítico en pocos minutos. Es el riesgo más grave de gestionar una piscina.
Un salto de cabeza en poca profundidad, un choque a la salida del tobogán, un resbalón en el andén mojado: las lesiones de columna y cabeza no son raras.
Un escape de cloro o un accidente químico en la sala de máquinas pone en riesgo al personal y a veces a los bañistas, y puede forzar el cierre y una inspección.
Si falla el tratamiento del agua, el vaso debe cerrar hasta que los valores vuelvan a la normalidad. Las piezas para equipos antiguos suelen tardar en llegar.
El granizo y el viento dañan directamente vasos, césped y equipos exteriores, y un verano lluvioso golpea además la facturación.
Los socorristas trabajan bajo un deber de vigilancia exigente, actúan en rescates bajo presión de tiempo y están expuestos a accidentes y a desgaste psicológico.
Un agua contaminada o un brote entre bañistas puede llevar al cierre por parte de Sanidad y abrir un frente de responsabilidad.
Valoración frente a otros sectores, de 1 bajo a 5 alto.
Imprescindible
Es el seguro que suele exigir el ayuntamiento o la federación: paga las lesiones de bañistas por ahogamiento, caídas o accidentes en el tobogán, y conviene contratarlo con un capital claramente por encima del estándar.
Muy recomendable
Cubre la avería de depuradoras, bombas y equipos de cloración por error de manejo, desgaste o cortocircuito.
Para el vaso, la sala de máquinas y los vestuarios cuando la instalación es propia, con el almacén de cloro como riesgo particular.
Paga los gastos fijos y el personal si una avería de la depuradora o un incidente con cloro obliga a cerrar en plena temporada.
Según el negocio
Cubre caja, material de primeros auxilios, equipo de rescate y cafetería frente a incendio, tormenta y robo.
Protege a socorristas y personal de temporada fuera del horario laboral, cuando la mutua de accidentes de trabajo no responde.
Para la reserva online de calles y cursos y los datos de socios, que pueden quedar bloqueados varios días tras un ataque.
La prima varía mucho entre una piscina de club pequeña con un solo vaso y un complejo con toboganes y trampolín. El aforo, si hay personal contratado y la facturación determinan la tarifa, y entre presupuestos puede haber diferencias de varios cientos por ciento.
| Seguro | Ejemplo | Orientación |
|---|---|---|
| RC de empresa | piscina de club pequeña con un vaso, vigilancia voluntaria | unos 300 a 800 euros al año |
| RC de empresa | piscina municipal cubierta con socorristas contratados, varios vasos | unos 1.500 a 4.000 euros al año |
| RC de empresa | complejo con toboganes y trampolín, alto aforo | normalmente desde unos 4.000 euros al año, solo a medida |
| Avería de maquinaria | depuradora y equipo de cloración con valor de 150.000 euros | unos 900 a 2.200 euros al año |
| Pérdida de beneficios | piscina al aire libre con 200.000 euros de pérdida de beneficios, 12 meses de indemnización | desde unos 800 euros al año |
Para comparar: La responsabilidad civil de una piscina de club pequeña cuesta al año lo que unas 100 a 200 entradas diarias para bañistas.
Precios orientativos con impuestos, septiembre de 2026. La franja de negocios pequeños relacionados con piscinas procede de una comparativa publicada, aunque referida a empresas de mantenimiento y no a la explotación del recinto; el resto son estimaciones prudentes de nuestra práctica de ofertas. Las instalaciones grandes se calculan siempre a medida.
01
Para: piscina de club pequeña con vigilancia voluntaria
En total unos 700 a 1.800 euros al año
Pedir este paquete02
Para: piscina municipal o privada con personal contratado
En total unos 3.500 a 8.000 euros al año
Pedir este paquete03
Para: piscina de ocio con toboganes, trampolín y edificio propio
En total desde unos 12.000 euros al año, calculado a medida
Pedir este paqueteSeis cosas que pasan de verdad en las piscinas, aquí todas en un mismo domingo de agosto. Recorra el día y vea quién paga.
Un niño se aleja sin ser visto hacia la zona honda y se le rescata justo a tiempo. Reanimación, ingreso en UCI y secuelas duraderas.
Falla el dosificador de cloro y hay que traer piezas urgentes.
Por la avería, el vaso permanece cerrado diez días en pleno agosto.
Un adolescente choca con otro bañista a la salida del tobogán y se rompe una pierna.
Una granizada daña el borde del vaso y la caseta de máquinas.
Atacan el sistema de reserva de calles online y quedan expuestos datos de socios.
¿Qué paquete habría tenido?
Importes de ejemplo, sin franquicia. Si se paga y cuánto depende de las condiciones de la póliza.
En el seguro de embarcaciones tramitamos siniestros nosotros mismos, incluidos accidentes y ahogamientos en el agua. Sabemos cómo negocian peritos, abogados y aseguradoras tras un accidente grave.
Muchas aseguradoras rechazan el riesgo de ahogamiento. Como corredores conocemos las que sí aceptan instalaciones acuáticas y comparamos exclusiones, no solo el precio.
Preparamos los ajustes antes de que abra la temporada al aire libre, para que un tobogán nuevo o un equipo esté asegurado antes del primer bañista.
Correduría alemana en libre prestación de servicios en España, con atención en español en el +49 3375 29 12 77. Sin coste para usted: la remuneración la paga la aseguradora.
Preguntas y respuestas
No existe una póliza única exigida en toda España, pero la normativa autonómica de piscinas de uso colectivo exige vigilancia, control del agua y cartelería, y muchos ayuntamientos piden un certificado de responsabilidad civil con capital alto para dar la licencia.
La responsabilidad de los padres no exime automáticamente al titular. En cuanto se demuestra un fallo en la vigilancia, la señalización o la calidad del agua, se aplica el deber de cuidado de la instalación, con independencia de lo que hicieran o dejaran de hacer los padres.
La responsabilidad civil de una piscina de club pequeña suele quedar entre 300 y 800 euros al año. Una piscina municipal cubierta con socorristas y varios vasos paga normalmente entre 1.500 y 4.000 euros.
Los socorristas contratados están cubiertos por la responsabilidad civil y por la mutua de accidentes de trabajo. Los voluntarios necesitan una cobertura adicional, por ejemplo un seguro de accidentes colectivo.
Los daños personales y materiales por un accidente químico los cubre la responsabilidad civil, siempre que el almacén de cloro esté incluido expresamente. Los daños al propio equipo corresponden al seguro de avería de maquinaria.
Sí, el edificio, los vasos y los equipos necesitan protección contra heladas, tormentas y robo también fuera de temporada, aunque no haya actividad de baño.
NAMMERT corredor de seguros
Los seguros recomendados ya están marcados. Cambie lo que no encaje; pedimos presupuestos y le enviamos una comparación.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
¿Qué capital de responsabilidad civil me exige la Comunidad?
Si todos nuestros jugadores tienen licencia federativa, ¿necesita el club otro seguro?
Si un niño se cae en el patio sin culpa de nadie, ¿paga el seguro?
¿Barco o yate? Ahí no somos corredores, sino agencia de suscripción, con pólizas propias y gestión de siniestros propia.
Seguro de embarcacionesNAMMERT Assekuradeur GmbH, con sede en Alemania, corredor de seguros autorizado conforme al § 34d apdo. 1 de la Ley alemana de Comercio (GewO), registro de mediadores D-C08Q-TOSD4-37, que opera en España en régimen de libre prestación de servicios. En seguros de embarcaciones y yates actuamos como agencia de suscripción, no como corredor. Información previa (en alemán) · Actualizado