Todo sobre este seguro: Riesgos extraordinarios
¿Qué necesito para que el Consorcio me pague tras una inundación?
Particulares
RC particular Hogar contenido Hogar continente Riesgos extraordinarios Placas solares Seguros de construcción Seguro de coche Bicicleta y e-bike Seguro de viaje Seguro de dron RC perros y caballos Seguro de salud mascotas Defensa jurídica Seguro de accidentes Seguro de incapacidad Seguro de vida Seguro de decesos Ahorro para la jubilación Seguro de salud Seguro de reembolso Seguro dental Seguro de dependenciaEmpresas
RC de empresa RC profesional Seguro D&O Defensa jurídica empresas Multirriesgo comercio Edificio industrial Pérdida de beneficios Equipos electrónicos Avería de maquinaria Todo riesgo construcción Transporte de mercancías Seguro de flotas Ciberseguro Seguro de crédito Planes de empleo Seguro de salud colectivo Seguro de accidentes convenio Por tipo de negocioGuías
¿Qué seguros necesito? ¿Quién paga el daño? Seguros que no todos necesitan Plazos para cancelar Preguntas de seguros Comparar las condiciones de todas las pólizasAseguradoras
Aseguradoras españolas Aseguradoras alemanas Aseguradoras austriacas Ranking de reclamacionesContacto
+49 3375 29 12 77 Contacto Acceso clientesIdioma
Deutsch Österreich English Barcos y yatesCorredor de seguros / Preguntas de seguros / Riesgos extraordinarios
En resumen
¿Qué debo hacer primero tras una inundación en España? Póngase a salvo y no entre en un sótano o garaje inundado con la luz conectada. Después fotografíe todo, guarde lo dañado y pida la indemnización al Consorcio de Compensación de Seguros por internet o en el 900 222 665, a ser posible en siete días. En viviendas no hay franquicia, pero necesita una póliza de daños en vigor.
Cifras publicadas sobre el seguro de riesgos extraordinarios y costes de limpieza y secado en España.
| Ejemplo | Orientación |
|---|---|
| Recargo del Consorcio en viviendas | 0,07 euros por cada 1.000 euros de capital asegurado |
| Pagos del Consorcio por la DANA de octubre de 2024, a 25 de noviembre de 2025 | más de 4.000 millones de euros en 210.106 solicitudes |
| Limpieza integral de una vivienda de 100 m² | unos 300 euros |
| Limpieza de casos complejos, por metro cuadrado | unos 2 a 5 euros |
| Luz de un deshumidificador de compresor, 8 horas al día | hasta unos 15 euros al mes |
| Luz de un deshumidificador desecante, 8 horas al día | hasta unos 29 euros al mes |
Cifras a octubre de 2026.
De los pagos por la DANA resulta una media de unos 19.000 euros por solicitud pagada,
cálculo propio que incluye viviendas, vehículos y negocios.
Los daños del ejemplo son supuestos.
Lo que le corresponde depende de sus capitales asegurados;
el presupuesto de un seguro de hogar con capitales adecuados lo pedimos nosotros.
Ejemplo de cálculo
Seguro de hogar con 120.000 euros de continente y 30.000 euros de contenido. La familia espera a que baje el agua, fotografía todo y presenta la solicitud al Consorcio al día siguiente.
| Recargo pagado ese año (150.000 euros × 0,07 por mil) | 10,50 euros |
| Limpieza de 80 m² con barro, a 2 a 5 euros por m² | 160 a 400 euros |
| Dos deshumidificadores de compresor un mes, luz | hasta unos 30 euros |
| Muebles y electrodomésticos dañados (supuesto) | 9.000 euros |
| Franquicia del Consorcio en vivienda | 0 euros |
El Consorcio indemniza los daños hasta los capitales de la póliza, sin franquicia. Con solo 5.000 euros de contenido asegurado, la familia habría cobrado como máximo esos 5.000 euros por los muebles.
No baje a un sótano, garaje o bajo inundado mientras pueda haber corriente. Desconecte el cuadro eléctrico solo si llega a él sin pisar agua; si está mojado, llame a los bomberos o a la compañía distribuidora.
Tenga cuidado al abrir puertas de garaje y trasteros: el agua y el barro empujan. Ventile bien antes de trabajar dentro y no vuelva a conectar aparatos ni la caldera hasta que un profesional los revise.
Si huele a gasóleo o a gas, salga y avise a los servicios de emergencia. No intente limpiar usted mismo agua contaminada con combustible.
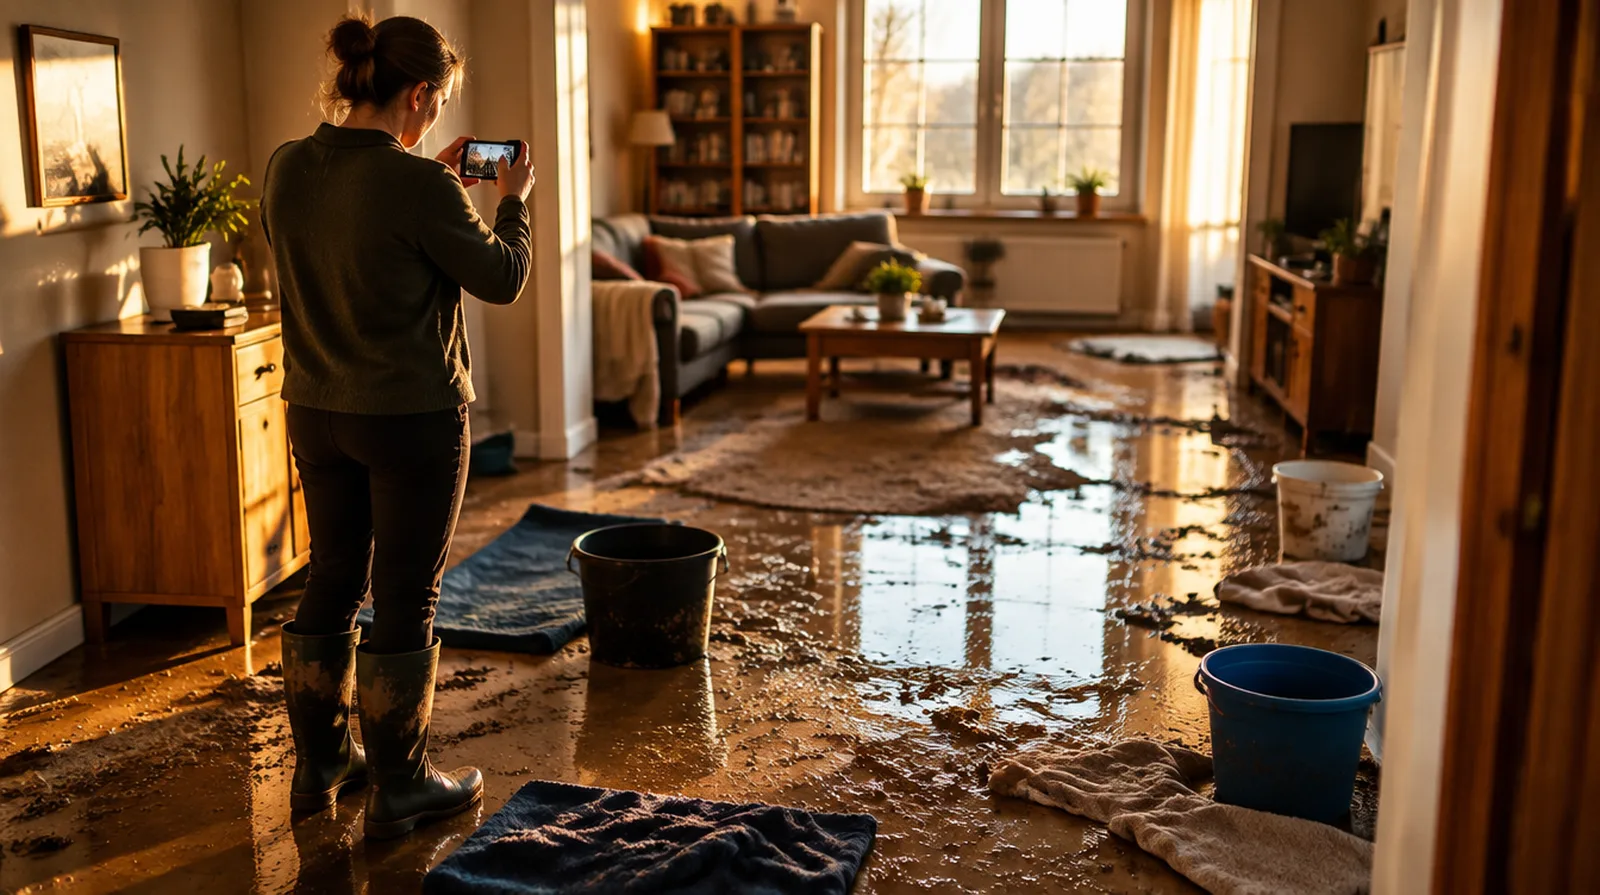
Fotografíe cada estancia antes de sacar nada: la marca del agua en la pared, suelos, muebles, electrodomésticos y la caldera. Un vídeo corto por habitación ayuda al perito.
El Consorcio pide tener los bienes dañados a disposición del perito. Si por higiene o por orden de la autoridad tiene que tirarlos antes, haga fotos o pida un acta notarial y guarde cualquier documento de la retirada.
Guarde también las facturas de reparaciones urgentes y los presupuestos. Para la solicitud le pedirán la póliza, el recibo de la prima del periodo del siniestro y un justificante de su cuenta bancaria.
La inundación extraordinaria no la paga su aseguradora, sino el Consorcio de Compensación de Seguros, regulado por el Real Decreto 300/2004. La condición es tener una póliza de daños en vigor con el recargo pagado, por ejemplo un seguro de hogar o de comunidad. Ese recargo es de 0,07 euros por cada 1.000 euros de capital en viviendas.
En viviendas y comunidades de propietarios el Consorcio no aplica franquicia. El límite son los capitales asegurados de su póliza: si su contenido está asegurado por poco dinero, cobrará poco.
Para un coche inundado necesita cobertura de daños propios; la póliza solo de responsabilidad civil obligatoria no basta para los daños del vehículo. Si el Consorcio no considera el suceso extraordinario, lo que cubra dependerá de su póliza ordinaria.
La Ley 50/1980, de Contrato de Seguro, le obliga a emplear los medios a su alcance para reducir las consecuencias del siniestro (art. 17). Si no lo hace, la indemnización puede reducirse según el daño y su grado de culpa; si busca perjudicar o engañar, se pierde.
Los gastos de salvamento, como achicar agua o secar, corren a cargo del asegurador hasta el límite pactado en la póliza. Guarde los justificantes.
Comunique el siniestro en siete días desde que lo conoce, salvo que su póliza dé más plazo (art. 16). Si se retrasa, no pierde el derecho por ello, pero el asegurador puede reclamarle los daños que le cause el retraso.
| Medida | Cuándo |
|---|---|
| Cortar la luz si es seguro | de inmediato |
| Fotos y vídeo de cada estancia | antes de limpiar |
| Solicitud al Consorcio y aviso a su aseguradora | en los siete días siguientes |
| Achicar agua, sacar barro, ventilar | en cuanto sea seguro |
| Guardar bienes dañados o documentarlos | hasta la visita del perito |
| Revisar electricidad, gas y caldera | antes de volver a conectar |
Ventile y seque cuanto antes para evitar el moho. Un deshumidificador de compresor gasta poco; uno desecante consume casi el doble, pero rinde mejor por debajo de unos 10 grados.
No pinte ni coloque suelos nuevos mientras la pared o la solera sigan húmedas. Pida al profesional que mida la humedad y guarde ese dato con las fotos.
Desconfíe de ofertas de bombas o deshumidificadores con pago por adelantado en tiendas desconocidas. Después de grandes inundaciones aparecen anuncios falsos.
Preguntas y respuestas
La inundación extraordinaria la indemniza el Consorcio.
Puede presentar la solicitud usted mismo por internet o por teléfono,
o hacerlo a través de su aseguradora o su mediador.
El Consorcio la admite igualmente.
Aun así, conviene hacerlo cuanto antes para que el perito vea los daños.
No.
En viviendas y comunidades de propietarios el Consorcio no aplica franquicia.
En locales, oficinas e industrias se aplica, con carácter general, un 7 por ciento.
Entonces el Consorcio no le indemniza, porque necesita una póliza de daños en vigor.
Infórmese en su ayuntamiento y en su comunidad autónoma sobre ayudas públicas.
Avise al propietario, que responde del edificio.
Sus muebles y enseres los cubre su propio seguro de contenido,
a través del Consorcio si la inundación es extraordinaria.
Las reparaciones urgentes, sí; guarde las facturas y haga fotos antes.
Con los vehículos, el Consorcio recomienda esperar a la visita del perito.
NAMMERT corredor de seguros
Comparamos aseguradoras y le enviamos una propuesta.
Sin coste; nos paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
Todo sobre este seguro: Riesgos extraordinarios
¿Qué necesito para que el Consorcio me pague tras una inundación?
¿Qué son los riesgos extraordinarios y qué cubre el Consorcio?
En España los grandes fenómenos de la naturaleza no los paga su aseguradora, sino el…
¿Cubre el seguro las lluvias torrenciales y las inundaciones?
Depende de por dónde entre el agua. Si el terreno se anega porque se desborda un cauce o el…
¿Cubre el seguro los daños por aguas subterráneas?
Casi nunca. El Consorcio de Compensación de Seguros excluye los daños por elevación del nivel…
¿Qué franquicia se aplica en inundaciones y otros riesgos extraordinarios?
En España, la franquicia en inundaciones y otros riesgos extraordinarios la fija el Consorcio…
Actualizado
¿Le ha servido?