01
Mínimo
RC del promotor. Cubre los daños a terceros, pero deja la obra sin protección frente a incendio, temporal o robo.
Inicio / Corredor de seguros / Particulares
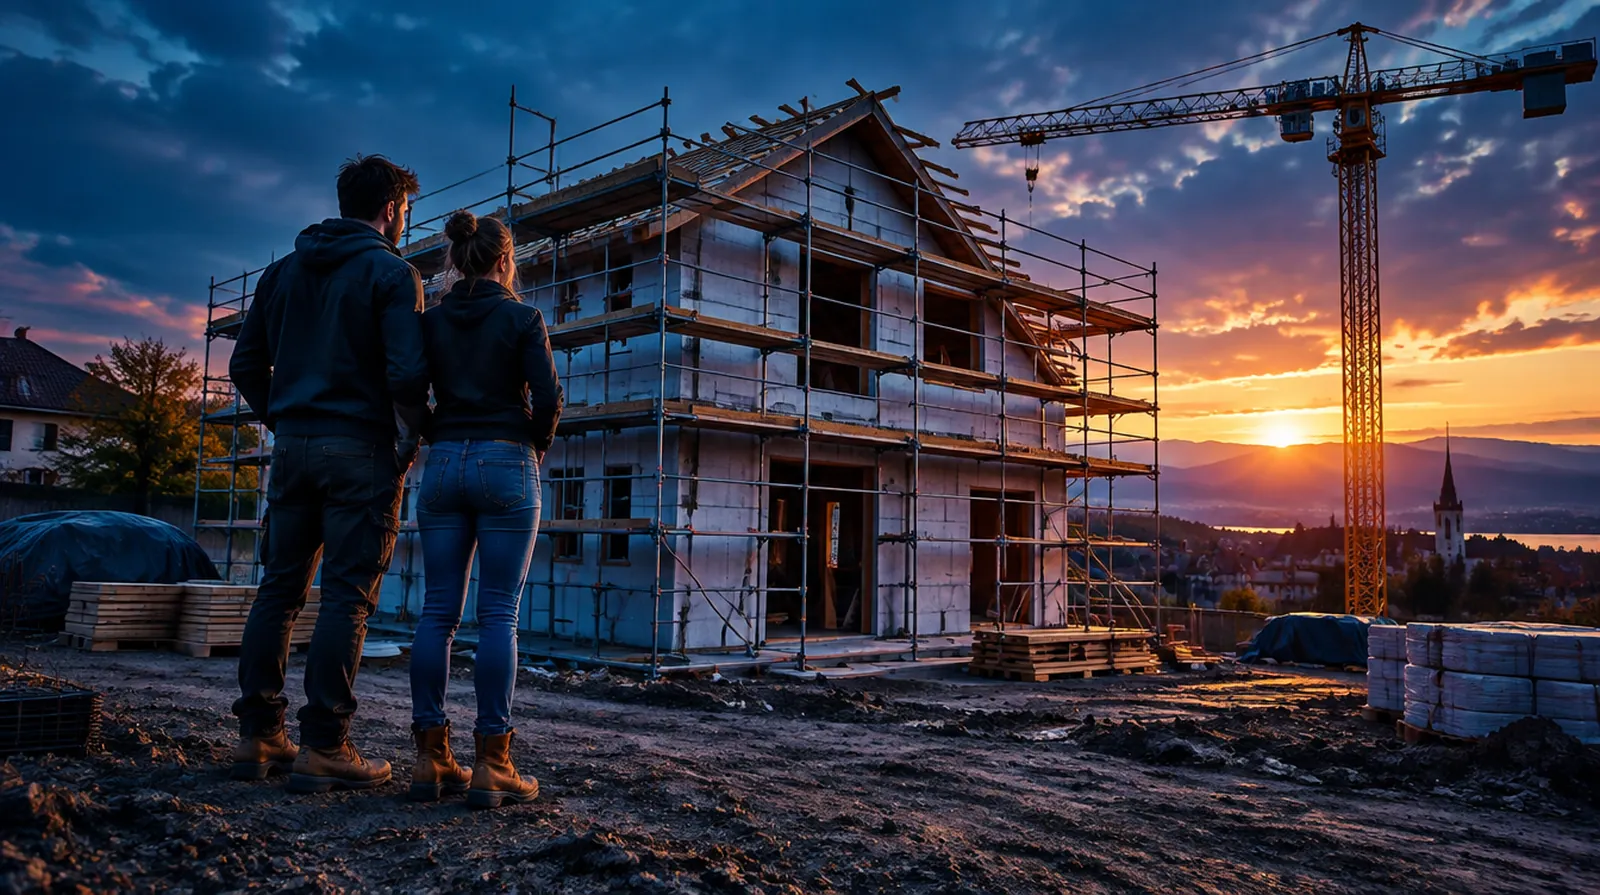
Quien construye su vivienda en España es promotor a efectos de la Ley de Ordenación de la Edificación, con obligaciones y responsabilidades propias. Los seguros clave son la responsabilidad civil del promotor, el todo riesgo construcción y, según el caso, el seguro decenal. La exención del decenal para el autopromotor es real, pero tiene condiciones que conviene conocer antes de vender.
La pregunta que casi todo el mundo hace primero
No, si usted es autopromotor individual de una única vivienda unifamiliar para uso propio: la Ley de Ordenación de la Edificación le exime en su disposición adicional segunda. La exención deja de valer si vende la vivienda dentro de los diez años siguientes a la recepción de la obra: entonces debe contratar el decenal, salvo que el comprador le exonere expresamente y usted acredite que la ha usado. Por eso muchos autopromotores lo contratan igualmente.
La LOE llama promotor a quien decide, impulsa y financia una obra, aunque sea para vivir en ella. Como tal, responde frente a terceros de los daños que cause la obra y frente a futuros compradores de los defectos del edificio, junto con el constructor, el arquitecto y los demás agentes. La ley fija tres plazos: diez años para defectos de estructura, tres para los que afectan a la habitabilidad y uno para los de acabado.
Además, si en la obra intervienen varias empresas o autónomos, el Real Decreto 1627/1997 obliga al promotor a designar un coordinador de seguridad y salud durante la ejecución. Muchos particulares lo desconocen, y en caso de accidente laboral es uno de los primeros puntos que revisa la inspección.
El seguro decenal cubre durante diez años los daños materiales causados por vicios o defectos que afecten a la cimentación, los pilares, las vigas, los forjados u otros elementos estructurales. Es obligatorio en la promoción de viviendas. El autopromotor individual de una sola vivienda unifamiliar para uso propio está exento.
Si vende antes de que pasen diez años, el notario y el registrador le pedirán el seguro, salvo que el comprador le exonere expresamente y usted acredite, y no solo declare, que la ha usado. Contratar el decenal después de terminar la obra es difícil o imposible, porque la aseguradora exige un control técnico desde el inicio. Quien no descarta vender en esa década suele contratarlo desde el principio.
El seguro todo riesgo construcción cubre los daños a la obra mientras se ejecuta: incendio, viento, lluvia, robo de materiales instalados, actos vandálicos y errores de ejecución imprevistos. Protege al promotor y normalmente también a los contratistas que trabajan en ella.
La responsabilidad civil del promotor cubre los daños a terceros: una grúa que golpea la casa del vecino, un transeúnte herido, grietas en la medianera por la excavación. Si familiares o amigos ayudan en la obra sin estar dados de alta, no tienen la protección de la Seguridad Social por accidente de trabajo; un seguro de accidentes específico evita que la ayuda termine en un problema.
Ruleta de la mala suerte
Seis siniestros que ocurren de verdad. La ruleta elige el suyo y muestra quién paga.
Coste:
Los seguros de obra se pagan normalmente con una prima única para toda la duración de la construcción. El seguro decenal incluye además el coste del organismo de control técnico que exige la aseguradora.
No damos cifras orientativas porque dependen mucho del presupuesto y del tipo de obra. Su prima se conoce solo en la oferta.
01
RC del promotor. Cubre los daños a terceros, pero deja la obra sin protección frente a incendio, temporal o robo.
02
RC del promotor y todo riesgo construcción. El nivel sensato para cualquier vivienda de nueva planta.
03
Añade el seguro decenal desde el inicio de la obra. Para quien no descarta vender antes de diez años.
| Criterio | Mínimo | Póliza sólida | Por qué importa |
|---|---|---|---|
| Capital de RC | 300.000 € | 600.000 € o más | Un accidente grave con lesiones supera fácilmente capitales bajos. |
| Daños a colindantes | excluidos | incluidos, también por vibraciones y excavación | Las grietas en la casa vecina son una de las reclamaciones más caras. |
| Asegurados en el todo riesgo | solo el promotor | promotor y todos los contratistas | Evita que las aseguradoras discutan entre ellas mientras la obra está parada. |
| Robo en obra | solo lo instalado | también materiales acopiados bajo llave | Ventanas, cableado y equipos desaparecen antes de su montaje. |
| Período de mantenimiento | sin cobertura tras la recepción | meses de mantenimiento tras la entrega | Los daños causados al rematar la obra aparecen después. |
| Accidentes de ayudantes | sin cobertura | seguro de accidentes para colaboradores no contratados | Familiares y amigos no tienen la protección de un trabajador de alta. |
Los seguros de construcción para particulares los ofrecen aseguradoras generalistas con departamento de ingeniería y construcción. El decenal lo comercializan menos entidades, porque exige control técnico.
| Aseguradora | Contexto |
|---|---|
| Mapfre | grupo asegurador español con seguros de construcción y decenal |
| Allianz Seguros | filial española del grupo Allianz, riesgos de construcción |
| AXA Seguros | filial española del grupo AXA, agentes y corredores |
| Zurich Seguros | filial española del grupo suizo Zurich |
| Generali Seguros | filial española del grupo italiano Generali |
| Caser | aseguradora española del grupo Helvetia |
| Asefa | aseguradora especializada en construcción y seguro decenal |
Responsabilidad frente a terceros por los daños que cause la obra, durante la construcción.
Daños materiales a la obra en curso por casi cualquier causa accidental, salvo exclusiones.
Daños estructurales durante diez años desde la recepción, con control técnico obligatorio.
Capital por fallecimiento o invalidez para quienes ayudan sin contrato.
Mito o realidad
Cinco frases que se oyen sobre este seguro. Apueste primero y luego vea la respuesta.
El seguro decenal cubre las humedades y las grietas de la pintura.
Es falso.
Falso: solo cubre daños en la estructura que comprometan la resistencia del edificio. Los defectos de acabado y de habitabilidad se reclaman al agente responsable, sin seguro obligatorio detrás.
Si la constructora daña la casa del vecino, yo como promotor también puedo tener que responder.
Es verdad.
Cierto: el vecino puede reclamar a todos los que intervienen en la obra, también al promotor. Luego cada uno repite contra el culpable. La RC del promotor le defiende y paga mientras tanto.
El todo riesgo construcción cubre también la maquinaria y las herramientas de la obra.
Es falso.
Falso: cubre la obra en sí. La maquinaria y las herramientas suelen quedar fuera o necesitan una ampliación específica, normalmente a cargo del constructor.
La garantía decenal empieza a contar desde la recepción de la obra.
Es verdad.
Cierto: la Ley de Ordenación de la Edificación cuenta los plazos de garantía desde la fecha de recepción, sin reservas o desde que se subsanan. Guarde bien el acta de recepción.
Si la constructora quiebra, el todo riesgo construcción paga terminar la casa.
Es falso.
Falso: la insolvencia no es un riesgo que cubra este seguro. Para protegerse sirven los pagos por certificaciones de obra y las garantías bancarias. Conviene negociarlas antes de firmar.
Preguntas y respuestas
Si es autopromotor individual de una única vivienda unifamiliar para uso propio, no es obligatorio. Si vende antes de diez años desde la recepción, necesitará el seguro o la exoneración expresa del comprador y la prueba de haberla usado.
En la práctica, casi nunca. Las aseguradoras exigen un organismo de control técnico que supervise la obra desde el proyecto y la cimentación.
Los daños a la obra mientras se construye: incendio, temporal, robo de lo instalado, vandalismo y errores imprevistos. No cubre defectos que el constructor deba reparar por contrato.
Sí, como promotor responde junto con los agentes que intervienen. Si la excavación provoca grietas en la medianera, la reclamación le llegará. La RC del promotor cubre ese riesgo.
Sí, si en la obra intervienen varias empresas o una empresa y autónomos, según el Real Decreto 1627/1997. Lo designa el promotor, y en viviendas lo asume a menudo el arquitecto técnico.
No por la Seguridad Social, porque no son trabajadores dados de alta. Si alguien se lesiona, puede reclamarle a usted. Un seguro de accidentes para colaboradores cubre ese hueco.
Sí, un seguro de daños sobre la vivienda hipotecada, normalmente incendio. Por ley puede contratarlo con la aseguradora que elija, no necesariamente con la del banco.
No. El promotor asegura la obra y debe entregar el seguro decenal. Usted necesitará un seguro de hogar desde la entrega.
Coordina los distintos seguros para que no queden huecos entre RC, todo riesgo y decenal, y compara condiciones en su nombre. La retribución la paga la aseguradora.
NAMMERT corredor de seguros
Pedimos presupuestos y le enviamos una comparación. Sin coste y sin compromiso: la comisión la paga la aseguradora.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
¿Es obligatorio el seguro de hogar con hipoteca?
¿Qué necesito para que el Consorcio me pague tras una inundación?
¿Qué cubre un seguro de accidentes?
¿Mi seguro de hogar ya incluye la responsabilidad civil?
Diez situaciones de vida, sin rodeos
Busque su caso y vea qué póliza paga
Lo que le desaconsejaríamos
¿Barco o yate? Ahí no somos corredores, sino agencia de suscripción, con pólizas propias y gestión de siniestros propia.
Seguro de embarcacionesNAMMERT Assekuradeur GmbH, con sede en Alemania, corredor de seguros autorizado conforme al § 34d apdo. 1 de la Ley alemana de Comercio (GewO), registro de mediadores D-C08Q-TOSD4-37, que opera en España en régimen de libre prestación de servicios. En seguros de embarcaciones y yates actuamos como agencia de suscripción, no como corredor. Información previa (en alemán) · Actualizado