Revista / Revista: Póliza y mercado
Retirada de restos y salvamento: qué revisar en el seguro del barco
Reflotar un barco hundido puede costar más de lo que valía el casco. Si el asegurador paga depende de un apartado breve de las condiciones y de quién ordenó la retirada.
28 de octubre de 20267 min de lecturaNAMMERT Assekuradeur GmbH
Cuando un velero se hunde en su amarre de Baleares, una lancha vuelca a la entrada de un puerto de Canarias o una embarcación queda medio sumergida tras un temporal, el armador se pregunta pronto quién paga la retirada de restos y el salvamento, y qué revisar en el seguro del barco antes de firmar con una empresa. La respuesta está en un apartado breve de las condiciones de casco que casi nadie lee a tiempo. En muchas condiciones alemanas, que también aseguran barcos con amarre en España, se titula de forma parecida a aminoración del daño, gastos de salvamento y de retirada de restos, y tiene dos partes que conviene no confundir.
La primera parte trata de los gastos para evitar o reducir un siniestro. Las condiciones alemanas habituales reembolsan esos gastos, aunque el intento fracase, si se hicieron en un siniestro cubierto siguiendo instrucciones del asegurador o si el tomador podía considerarlos necesarios según las circunstancias. Muchas añaden que esto vale aunque esos gastos y la indemnización por el barco superen juntos la suma asegurada. Pagar a un buzo para cambiar una cadena de fondeo rota antes de un temporal de levante, o alquilar una bomba para que un barco inundado no se hunda del todo, son ejemplos típicos. Lo decisivo es que un daño cubierto amenace o ya se haya producido y que la medida lo frene.
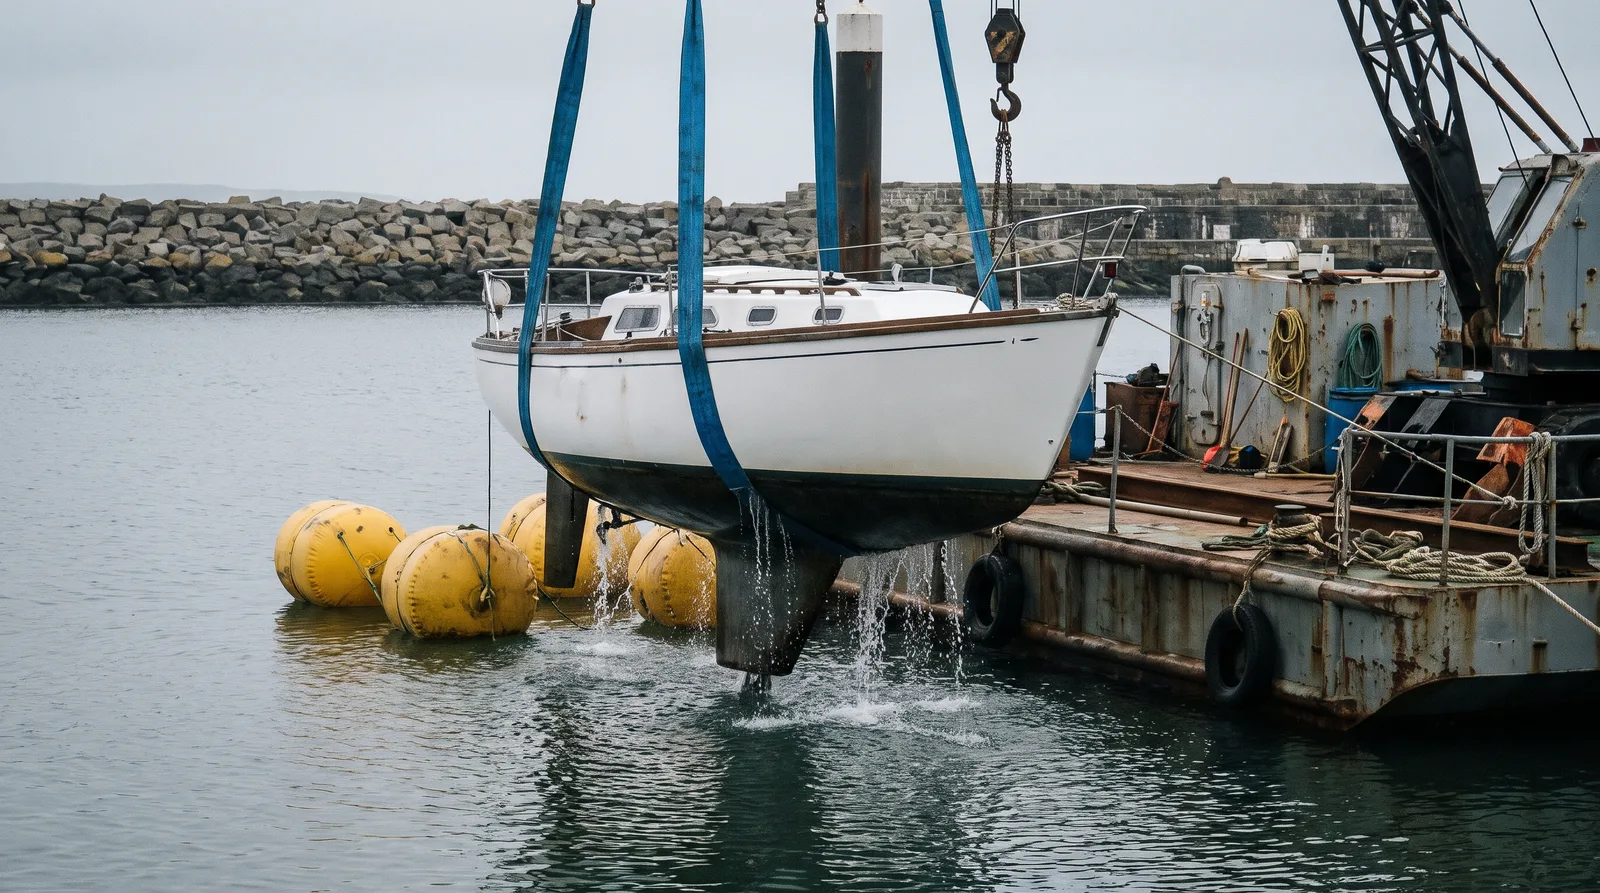
La segunda parte cubre el reflotamiento, la retirada y la eliminación de la propia embarcación. En el contrato hay que mirar tres cosas. Primero, si esos gastos se pagan además de la indemnización por el barco dañado o perdido o se descuentan de ella; las buenas condiciones dicen que se aplican con independencia de lo pagado por el casco. Segundo, el límite por siniestro: unas lo fijan en la suma asegurada del barco, otras en una cantidad fija que puede ser mucho mayor. Tercero, la condición que lo activa. En un barco pequeño o antiguo es aquí donde se va el dinero, porque grúa, globos de elevación y buzos se cobran por el trabajo en el lugar y no por el valor del casco.
Esa condición es la que muchos armadores pasan por alto. Muchas condiciones alemanas pagan el salvamento y la retirada de restos solo si un Estado o la autoridad competente lo ha dispuesto u ordenado con base legal. En aguas españolas, la Ley 14/2014 de Navegación Marítima obliga en su artículo 370 a los capitanes y armadores de buques que naufraguen o se hundan en espacios marítimos españoles a comunicarlo a la Administración Marítima, y su artículo 369 da preferencia a las normas sobre remoción de buques naufragados o hundidos, que se desarrollan en la Ley de Puertos y de la Marina Mercante. En la práctica conviene preguntar a la Capitanía Marítima o al puerto si existe una orden de retirada, porque una orden así es lo que estas condiciones suelen exigir.
Qué significa tras un siniestro: un salvamento que nadie ha ordenado suele quedar fuera de esa segunda parte. Si el gasto se reembolsa depende entonces de la primera, es decir, de si sacar el barco evitó o redujo un daño cubierto y de si el armador podía considerarlo necesario. Sacar la embarcación del agua enseguida, antes de que el motor y la instalación eléctrica se pierdan, puede cumplirlo. Queda claro con una instrucción del asegurador, y por eso conviene dar parte del siniestro antes de contratar a una empresa de salvamento. La mayoría de las condiciones recogen además, entre las obligaciones tras el siniestro, la comunicación inmediata y el deber de tomar medidas razonables para limitar el daño y seguir las instrucciones del asegurador.
El seguro de responsabilidad civil no es el lugar donde buscar. Sus condiciones tratan de las reclamaciones de terceros, por ejemplo daños en un pantalán o en el barco vecino causados por la embarcación que se hunde, y normalmente no prevén el reflotamiento del propio barco como prestación aparte. Quien solo tiene responsabilidad civil no debería contar con ella para su propio pecio. Si el límite de salvamento está ligado a la suma asegurada, conviene revisar esa cifra dos veces, porque un valor bajo en un barco antiguo limita entonces tanto la indemnización por el casco como el dinero para la retirada. Las condiciones y los límites cambian de un contrato a otro, así que vale la pena leer el texto exacto de la propia póliza.
Para repasar
Preguntas frecuentes
¿Se paga el salvamento si ninguna autoridad lo ordena?
Según muchas condiciones alemanas, no a través de la cláusula de salvamento y retirada de restos, que exige una orden o disposición de la autoridad. El gasto puede reembolsarse como gasto de aminoración si sacar el barco evitó o redujo un daño cubierto y era razonable o lo indicó el asegurador.
¿Tengo que comunicar el hundimiento en España?
Sí. El artículo 370 de la Ley 14/2014 de Navegación Marítima obliga a los capitanes y armadores de buques que naufraguen o se hundan en espacios marítimos españoles a comunicarlo a la Administración Marítima. Esa comunicación es independiente del parte al asegurador.
¿Cubre la responsabilidad civil el reflotamiento de mi propio barco?
Normalmente no. La responsabilidad civil trata de las reclamaciones de terceros, como daños en un pantalán o en otro barco. El reflotamiento de la propia embarcación es una cuestión de las condiciones de casco, y es ahí donde hay que mirar primero.
Relacionado
