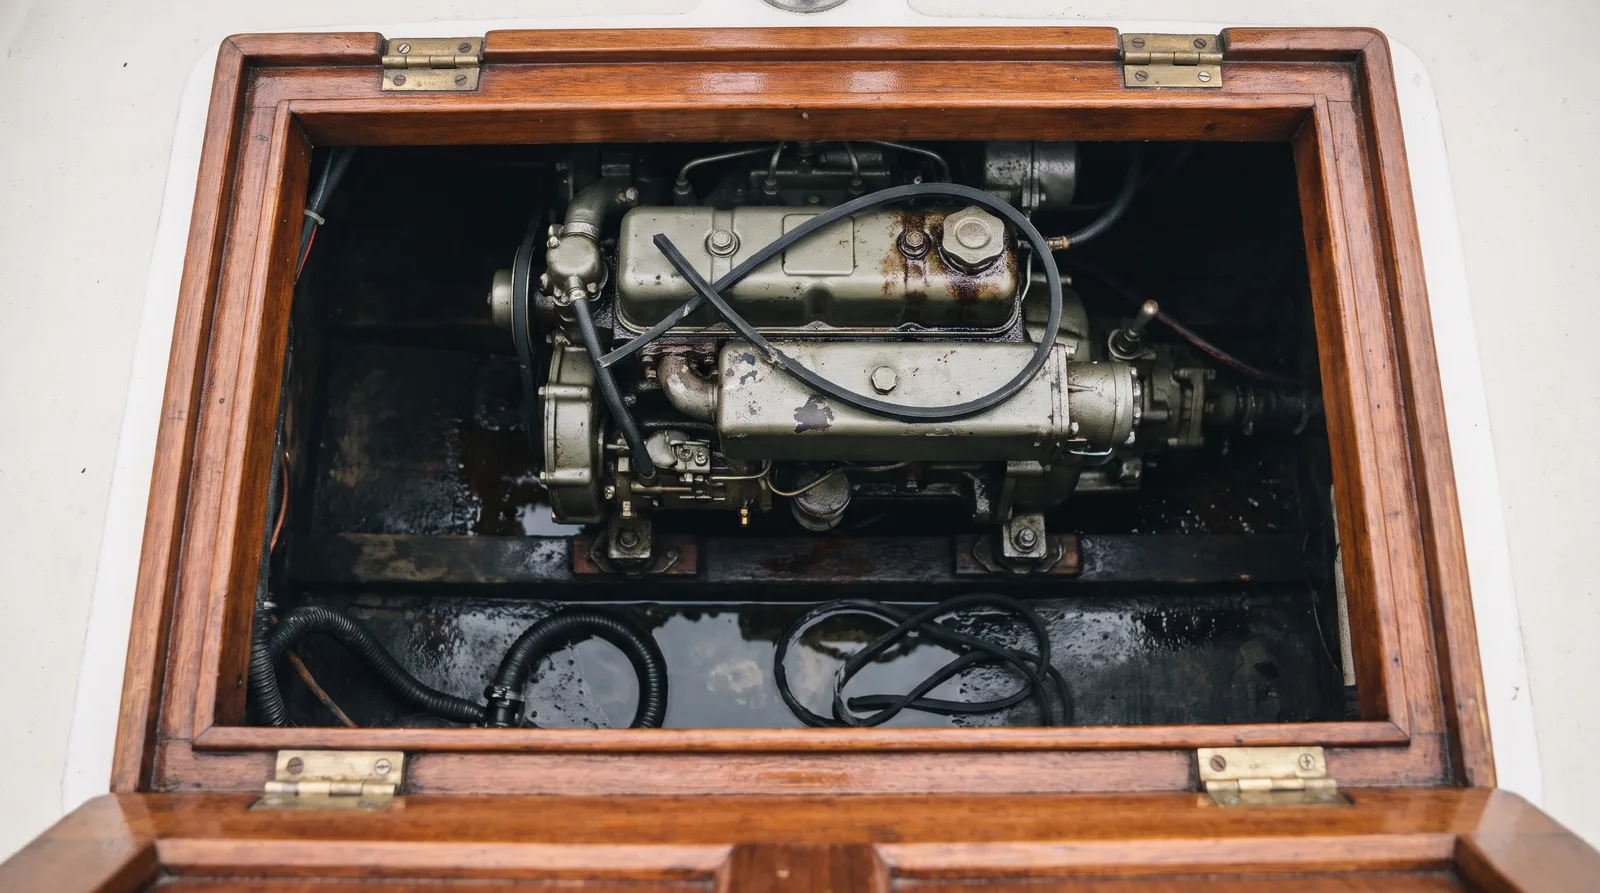
Avería de motor en el mar: lo que dicen las condiciones del casco
El motor se para, el barco deriva y hay que remolcar. Lo que dicen las condiciones del casco se resume en tres cláusulas, y el motor casi nunca está en ellas.
6 de noviembre de 20268 min de lecturaNAMMERT Assekuradeur GmbH
Una avería de motor en el mar casi nunca es el daño en sí, pero pone en marcha una cadena. El 20 de octubre de 2026, un queche de cangreja de 14,5 metros construido en 1938 se quedó sin motor hacia las 17 horas, a unas 15 millas de la costa alemana del mar del Norte, durante su traslado de la isla de Föhr a Hamburgo. Ya hacía algo de agua. El servicio alemán de salvamento marítimo DGzRS lo remolcó hasta Cuxhaven, y por el camino fallaron dos de sus tres bombas. Lo que dicen las condiciones del casco sobre un día así conviene leerlo antes.
La primera cláusula que hay que buscar es la exclusión de maquinaria. Muchas condiciones de casco excluyen los daños de funcionamiento en equipos mecánicos, y las condiciones alemanas que mejor conoce esta revista nombran además los cortocircuitos y los daños consecuenciales. Un diésel gripado, una correa rota o un rodete deshecho no son entonces un siniestro por sí mismos, se trate de una lancha, un velero con motor auxiliar o un trawler. Junto a ella están las exclusiones por desgaste, por vicio de material o de diseño y por mantenimiento deficiente. Cualquiera de ellas puede cerrar el siniestro antes de hablar del barco a la deriva.
La segunda cuestión es la diferencia entre la pieza que falla y lo que provoca. Algunas condiciones excluyen solo la pieza afectada directamente por el desgaste o el defecto, y tratan de otra manera el daño a otros bienes asegurados como consecuencia directa. Si una abrazadera gastada deja entrar agua, la abrazadera puede quedar fuera y el interior empapado no. En la exclusión de maquinaria, en cambio, el daño consecuencial suele estar nombrado. Qué cláusula se aplica depende de la causa, y la causa solo se demuestra si se guarda la pieza rota y se anota cómo ocurrió todo.
La tercera cláusula es la definición de accidente. Si una embarcación sin propulsión deriva contra una barra de arena, un muelle u otro barco, hay que mirar si la varada, la encalladura y la colisión figuran como accidentes en el contrato, o si la póliza solo cubre riesgos nombrados como temporal, incendio y robo. Cómo se trata una varada tras una avería de motor no lo decide ninguna lista, sino el desarrollo de los hechos. Los daños que el barco a la deriva causa a otros son un asunto de responsabilidad civil y no del casco, así que conviene revisar también ese límite.
Después está el coste del remolque. La mayoría de las condiciones reembolsan los gastos para evitar o reducir un daño cubierto, a veces incluso por encima de la suma asegurada. La palabra clave es cubierto: un remolque necesario solo porque el motor se ha parado no es automáticamente uno de esos gastos. Anote qué peligro debía evitar el remolque y guarde la factura. El transporte al astillero suele reembolsarse solo si lo causó un siniestro cubierto, y puede descontarse de la suma asegurada.
El motor en sí suele necesitar una ampliación de maquinaria. Donde la ofrezcan, las preguntas son siempre las mismas: qué piezas figuran (motor principal, inversora, eje, hélice, generador, bombas, winches eléctricos), si la pieza defectuosa queda excluida, si se nombran la rotura del eje, el error de manejo y el repostaje equivocado, y si se excluye la contaminación bacteriana del gasóleo. Busque un límite de antigüedad de la maquinaria, a menudo diez años en las condiciones alemanas, y una condición de mantenimiento, como el servicio por un taller especializado según el fabricante. Suele aplicarse una franquicia por siniestro.
Para los armadores de clásicos, lanchas y veleros con un diésel veterano en Baleares, Canarias o la costa peninsular, la lección práctica es sencilla. El seguro de casco está pensado para el casco, el equipo y las consecuencias de un accidente, no para la maquinaria. Quien quiera asegurar el motor necesita la ampliación, un motor dentro del límite de edad y las facturas del taller. Y quien todavía navega en otoño planifica la avería: ancla lista para fondear, bombas de achique con alimentación independiente y una ventana meteorológica con margen.
SerieParte 4 de 9
Para repasar
Preguntas frecuentes
¿Paga el seguro de casco el motor si simplemente se para?
Normalmente no. Muchas condiciones de casco excluyen los daños de funcionamiento en la maquinaria, a menudo con sus daños consecuenciales. El motor suele asegurarse con una ampliación de maquinaria aparte, con límite de edad y condición de mantenimiento, así que hay que mirar la póliza y esa cláusula.
Mi barco quedó varado tras la avería. ¿Es un accidente cubierto?
Depende de las condiciones. Compruebe si la varada y la encalladura figuran como accidentes o si el contrato solo cubre riesgos nombrados como temporal e incendio. El desarrollo de los hechos decide cómo se valora el siniestro, así que descríbalo por escrito en el parte.
¿Quién paga el remolque hasta el puerto?
La mayoría de las condiciones reembolsan los gastos para evitar o reducir un daño cubierto. Un remolque necesario solo porque el motor se paró no es automáticamente uno de ellos. Anote qué peligro debía evitar el remolque y envíe la factura con el parte.
Relacionado
