Revista / Revista
Daños en el amarre y nadie ha sido: colisión, vandalismo o desgaste
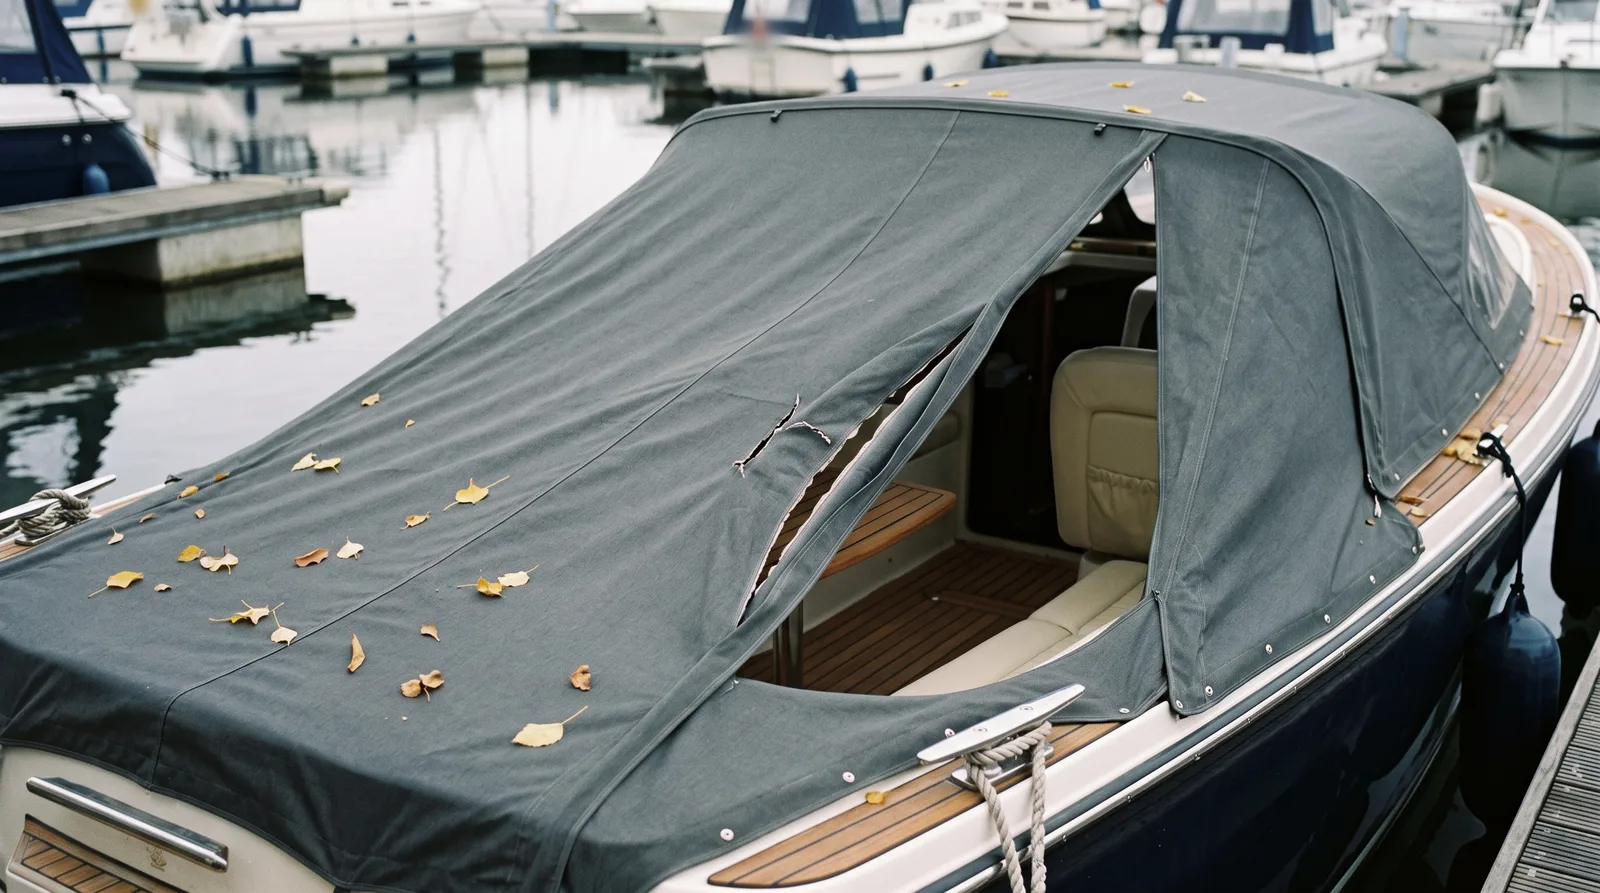
Tras unas semanas sin pasar por el puerto, la lona está rajada o el costado golpeado y nadie da la cara. Para el seguro de casco no suele importar quién fue, sino qué pasó, y eso tiene que verse en el barco.
30 de septiembre de 20267 min de lecturaNAMMERT Assekuradeur GmbH
Pasa cada otoño en los puertos deportivos de Baleares, de la Costa Brava o de Canarias. Tras la última salida de la temporada la embarcación se queda en su amarre de pantalán o en la boya, y el propietario vuelve dos o tres semanas después. Bajo la regala hay un golpe reciente con pintura ajena, la lona de la bañera está rajada o han cortado un cabo de amarre. Nadie ha visto nada y en la oficina del puerto no saben nada. Le ocurre a veleros y lanchas en pantalán o boya, a catamaranes en los amarres anchos del exterior, a casas flotantes y, ya en invernaje, a embarcaciones de remolque en la explanada. La primera pregunta casi siempre es la misma: ¿paga el seguro si no sé quién ha sido?
En la mayoría de las condiciones de casco la respuesta depende menos de quién que de qué. Muchas pólizas alemanas incluyen la colisión con objetos fijos o flotantes dentro del accidente de la embarcación, y aparte un riesgo por daños malintencionados de personas sin derecho a usarla. Otro barco que empuja el suyo al atracar entra en lo primero, una lona rajada en lo segundo, y en ninguno de los dos casos hace falta un nombre. No todas las condiciones recogen ambos riesgos. Las coberturas básicas de casco a veces solo cubren temporal, incendio y robo de la embarcación completa, y el vandalismo sencillamente no aparece. El temporal suele definirse con un umbral, en las pólizas alemanas viento de fuerza 8 Beaufort o más. Por eso conviene guardar los datos meteorológicos de los días en que nadie estuvo a bordo.
El verdadero trabajo en estos siniestros es separar el daño del desgaste. Casi todas las pólizas de casco contienen una exclusión por desgaste en el uso normal y otra por efectos del tiempo como sol, lluvia o helada, salvo que los cause un temporal. Un rozón que la propia defensa ha ido marcando en el gelcoat durante semanas, un cabo que se ha partido al rozar con un canto vivo, una lona que el sol ha vuelto quebradiza: a primera vista parece obra de otro, y muchas veces no lo es. El perito lee las huellas. Un único punto de impacto con pintura ajena y bordes frescos indica un golpe, una franja lisa y brillante a la altura de la defensa indica roce. Un corte recto de bordes limpios indica una navaja, bordes deshilachados y tejido quebradizo indican desgaste. Cómo acaba un caso dudoso, como un rozón tras una noche de mucha mar de fondo, no se puede decir en general. Depende de lo que la embarcación aún pueda mostrar.
Por eso importa el orden tras el hallazgo. Las condiciones suelen exigir comunicar todo siniestro sin demora y por escrito, y muchas añaden la obligación de denunciar enseguida el vandalismo, el robo y el incendio ante la Guardia Civil o la policía, y en el puerto también ante la dirección. Conviene comprobar si su póliza lo exige y en qué plazo. Para un golpe de un barco desconocido quizá no haga falta denuncia, pero ayuda, igual que preguntar al marinero de guardia, a los vecinos de pantalán y por las grabaciones de las cámaras antes de que se borren. Casi todos los aseguradores se reservan el derecho de peritar antes de reparar. Quien pule el golpe o manda la lona al velero primero borra justo las huellas que separan golpe y desgaste, y el incumplimiento de esa obligación puede reducir la indemnización.
Luego el dinero. Compruebe si la franquicia se aplica a la colisión y al vandalismo; en las pólizas alemanas suele aplicarse a ambos y solo desaparece en pérdida total y robo. Algunas condiciones la reducen tras varios años sin siniestros. Si el causante aparece más tarde, el asegurador normalmente se subroga en la reclamación contra él en la medida en que haya pagado, y se espera que usted le facilite todo lo necesario para ello. La parte que no pagó, por lo general la franquicia, puede reclamarse al responsable o a su seguro de responsabilidad civil. Es un buen motivo para apuntar nombres, nombres de barcos y testigos aunque el siniestro se haya comunicado primero sin culpable.
Para el invernaje en tierra hay otra cláusula que merece la pena leer. Algunas condiciones excluyen el robo y los daños malintencionados si la embarcación está en tierra en una explanada abierta, sin vallar ni cerrar, o en una nave que no está cerrada con llave. Los terrenos junto al agua pueden contar como cerrados cuando solo queda abierto el lado del agua, algo habitual en los varaderos. Antes de sacar la embarcación, pregunte en el varadero si el recinto está vallado y cerrado de noche, y busque en la póliza de casco una condición sobre el almacenamiento en tierra. Es la prevención más barata contra un daño que al final nadie quiere haber causado.
Para repasar
Preguntas frecuentes
No sé quién ha sido. ¿Puede responder igualmente el seguro de casco?
Compruebe si las condiciones citan la colisión con objetos flotantes y los daños malintencionados de terceros como riesgos cubiertos. Si es así, no suele hacer falta conocer al causante; la franquicia se aplica igualmente.
¿De verdad tengo que denunciar una lona rajada?
Muchas pólizas de casco exigen denunciar el vandalismo sin demora, y en el puerto avisar también a la dirección. Aunque la suya no lo exija, la denuncia es una prueba útil y sirve si el causante aparece más tarde.
El rozón es de mi propia defensa. ¿Es un siniestro?
Normalmente no. El desgaste por el uso normal está excluido en casi todas las pólizas de casco. Puede ser distinto si lo causó un temporal, así que guarde los datos de viento de esos días y enséñeselos al perito.
Relacionado