Multirriesgo comercio
Protege la mercancía, las vitrinas y la caja frente a incendio, agua y robo con fuerza; para las piezas caras hay que añadir una relación con valor admitido.
Corredor de seguros / Tipos de negocio / Comercio
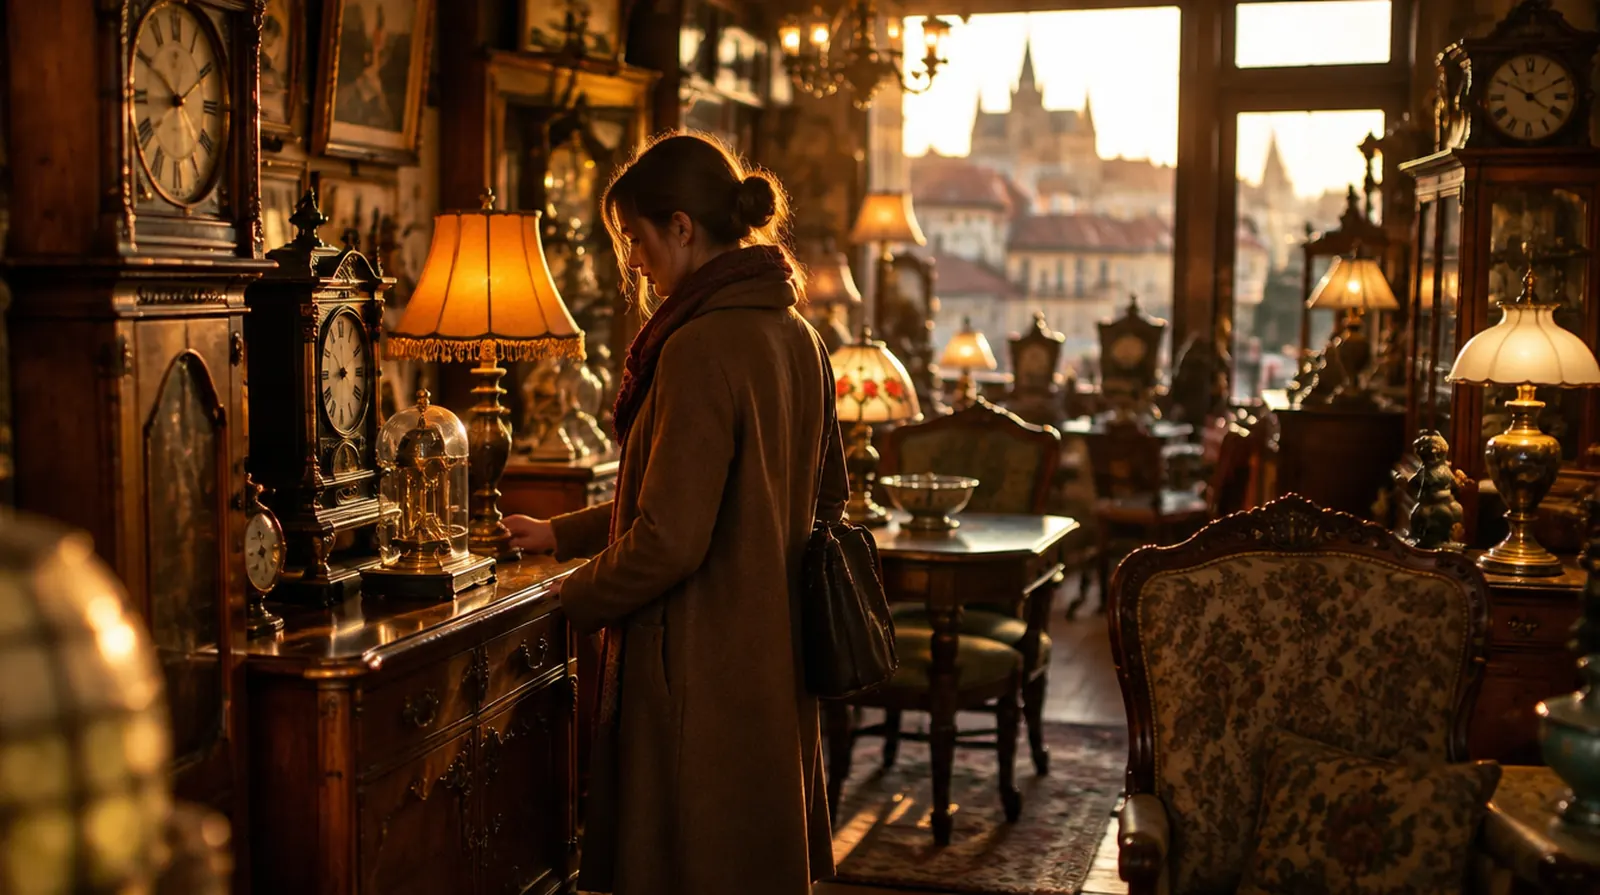
Una cómoda del siglo XVIII no se repone en un catálogo. En una tienda de antigüedades el problema no es solo que algo se rompa o desaparezca, sino demostrar después cuánto valía. Aquí verá cómo se asegura lo que no tiene precio de lista, cuánto cuesta y qué suele faltar en las pólizas estándar.
La pregunta que casi todo el mundo hace primero
Depende de cómo esté asegurado. En un multirriesgo normal la mercancía se indemniza a precio de coste, es decir, lo que usted pagó por ella, y a veces con un límite por objeto. Para piezas importantes conviene una relación de objetos con valor admitido, pactado de antemano con tasación o fotos y factura. Así, tras un robo, no se discute el valor.
Robo selectivo
Los ladrones de antigüedades saben lo que buscan: relojes, plata, pintura y pequeñas piezas de alto valor. Entran de noche y se llevan en minutos lo mejor de la tienda.
Transporte y ferias
Una vitrina que cae en la furgoneta, un jarrón que se rompe al descargar en una feria. Fuera del local, el multirriesgo ya no cubre nada.
Piezas en depósito
Muchos anticuarios venden a comisión objetos de particulares. Si se queman o se roban, usted responde ante el dueño.
Procedencia dudosa
Una pieza resulta ser robada o de exportación prohibida. Además de perderla, pueden reclamarle el precio y los gastos de abogado.
Incendio y humo
Madera antigua, tapicerías, papeles y barnices arden deprisa. El humo por sí solo arruina el valor de muebles y cuadros.
Visitas en la tienda
Pasillos estrechos, muebles pesados y alfombras: un cliente que tropieza o al que le cae un espejo encima puede reclamar una cantidad importante.
Valoración frente a otros sectores, de 1 bajo a 5 alto.
Imprescindible
Protege la mercancía, las vitrinas y la caja frente a incendio, agua y robo con fuerza; para las piezas caras hay que añadir una relación con valor admitido.
Cubre lesiones de visitantes y daños a terceros, y con la ampliación de bienes custodiados, las piezas en depósito de particulares.
Muy recomendable
Asegura muebles y objetos durante la entrega, el viaje a ferias y el envío a clientes, incluida la rotura.
Ayuda en disputas sobre autenticidad, procedencia o defectos de una pieza vendida, que en este oficio no son raras.
La furgoneta de reparto es herramienta de trabajo y el seguro obligatorio del automóvil no cubre lo que lleva dentro.
Según el negocio
Si un incendio cierra la tienda meses, cubre alquiler y gastos fijos mientras se recupera el stock.
Relevante si vende en plataformas online o por correo con datos de clientes y pagos.
En antigüedades el precio del seguro depende mucho menos de los metros del local que del valor de lo que hay dentro y de las medidas de seguridad. Una tienda de segunda mano de muebles cuesta poco; un anticuario con plata y pintura, bastante más.
| Seguro | Ejemplo | Orientación |
|---|---|---|
| Multirriesgo comercio | Tienda de segunda mano, 25.000 euros de mercancía, local alquilado | aprox. 300 a 550 euros al año |
| Multirriesgo comercio | Anticuario con 150.000 euros en piezas, alarma conectada y relación de objetos con valor admitido | aprox. 1.200 a 2.500 euros al año |
| RC de empresa | RC general con bienes en depósito, 300.000 euros | aprox. 150 a 350 euros al año |
| Transporte de mercancías | Mercancías transportadas en vehículo propio y a ferias, 30.000 euros por viaje | aprox. 250 a 600 euros al año |
| Defensa jurídica empresas | Defensa jurídica para comercio | aprox. 150 a 350 euros al año |
Para comparar: La protección básica de una tienda de segunda mano cuesta al año lo que se saca por un par de sillas antiguas bien restauradas.
Importes orientativos a septiembre de 2026, prima total con impuestos, tomados de ejemplos publicados de seguros de comercio y de nuestra práctica en ofertas. Para piezas de alto valor la aseguradora puede pedir tasación y medidas de seguridad concretas; la oferta la pedimos nosotros.
01
Inicio
Para: Tienda de segunda mano o rastro fijo con mercancía de valor medio
En total aprox. 300 a 650 euros al año
Pedir este paquete02
Anticuario
Para: Tienda con piezas de valor, ferias y entregas propias
En total aprox. 1.500 a 3.500 euros al año
Pedir este paquete03
Completo
Para: Anticuario con venta online, depósitos de terceros y varias ferias al año
En total aprox. 2.500 a 5.000 euros al año
Pedir este paqueteSeis cosas que les pasan de verdad a anticuarios y tiendas de segunda mano, aquí todas en un mismo viernes. Recorra el día y vea quién paga.
Entran por el patio trasero y se llevan relojes de bolsillo, plata y dos óleos pequeños.
Al descargar en una feria se rompe la luna de una vitrina isabelina.
Un visitante tropieza con una alfombra y se golpea contra un aparador: hombro fracturado.
Un comprador reclama la devolución de un escritorio porque, según su perito, no es de época.
La furgoneta recibe un golpe en una rotonda; el seguro obligatorio cubre al contrario, la reparación propia va por el todo riesgo.
Un cortocircuito en el taller de restauración provoca un incendio; se quema un piano dejado en depósito por una clienta.
¿Qué paquete habría tenido?
Importes de ejemplo, sin franquicia. Lo que se paga depende de las condiciones.
Sabemos asegurar lo que no está en un catálogo
Una embarcación clásica y un mueble de época tienen el mismo problema: su valor hay que pactarlo antes del siniestro. Lo hacemos a diario en el seguro de barcos.
Comparamos varias aseguradoras
Como corredor buscamos entre varias compañías que operan en España la que acepta sus piezas, sus medidas de seguridad y sus ferias.
Honestos sobre quiénes somos
Somos una correduría alemana, empresa familiar desde 1989, que trabaja en España en régimen de libre prestación de servicios. Teléfono: +49 3375 29 12 77.
Sin coste para usted
La remuneración del corredor la paga la aseguradora. Usted recibe el asesoramiento y la ayuda en el siniestro sin pagar honorarios.
Preguntas y respuestas
No por ley. Lo que sí es obligatorio es llevar el libro registro de transacciones según la ley de Patrimonio Histórico. El seguro lo exigen, en la práctica, el arrendador y las ferias.
Con una relación de objetos a valor admitido: se pacta el valor al contratar, con tasación o factura, y en caso de siniestro se paga ese importe sin discusión.
No con el seguro de la tienda. Necesita un seguro de transporte y estancia en ferias, que puede contratarse por año o por evento.
Puede tener que devolver la pieza a su dueño y reembolsar al comprador. Un seguro de defensa jurídica paga abogados; la pérdida económica en sí raramente está asegurada.
Para una tienda de muebles y objetos de valor medio, entre 300 y 650 euros al año con RC. Un anticuario con plata y pintura puede superar los 1.500 euros.
Solo si la póliza incluye bienes de terceros en depósito. Pídalo expresamente, y fije por escrito con el cliente quién asegura qué.
NAMMERT corredor de seguros
Los seguros recomendados ya están marcados. Cambie lo que no encaje; le enviamos una comparación.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
¿Está asegurado lo que tengo expuesto en el escaparate por la noche?
Si mis montadores rayan el parqué del cliente, ¿lo paga el seguro?
¿Qué seguro necesita mi tienda como mínimo?
Esta página corresponde a las siguientes clases de actividad (CNAE 2025 y NACE Rev. 2.1):
Códigos de actividad según NACE Rev. 2.1, equivalentes a la CNAE 2025 a cuatro dígitos. Todos los tipos de negocio
¿Barco o yate? Para eso NAMMERT tiene coberturas propias, que también le media su corredor.
Seguro de embarcacionesSu corredor: Norman Nammert, corredor de seguros según el § 34d apdo. 1 GewO, con sede en Alemania y bajo la marca NAMMERT.
Registro de mediadores D-C08Q-TOSD4-37; opera en España en libre prestación de servicios.
NAMMERT Assekuradeur GmbH es una empresa distinta y no media su contrato.
Información previa (en alemán) · Actualizado