RC de empresa
RC de explotación, patronal y post trabajos: paga el cliente herido por una mampara y el escaparate vecino roto al montar.
Corredor de seguros / Tipos de negocio / Construcción y oficios
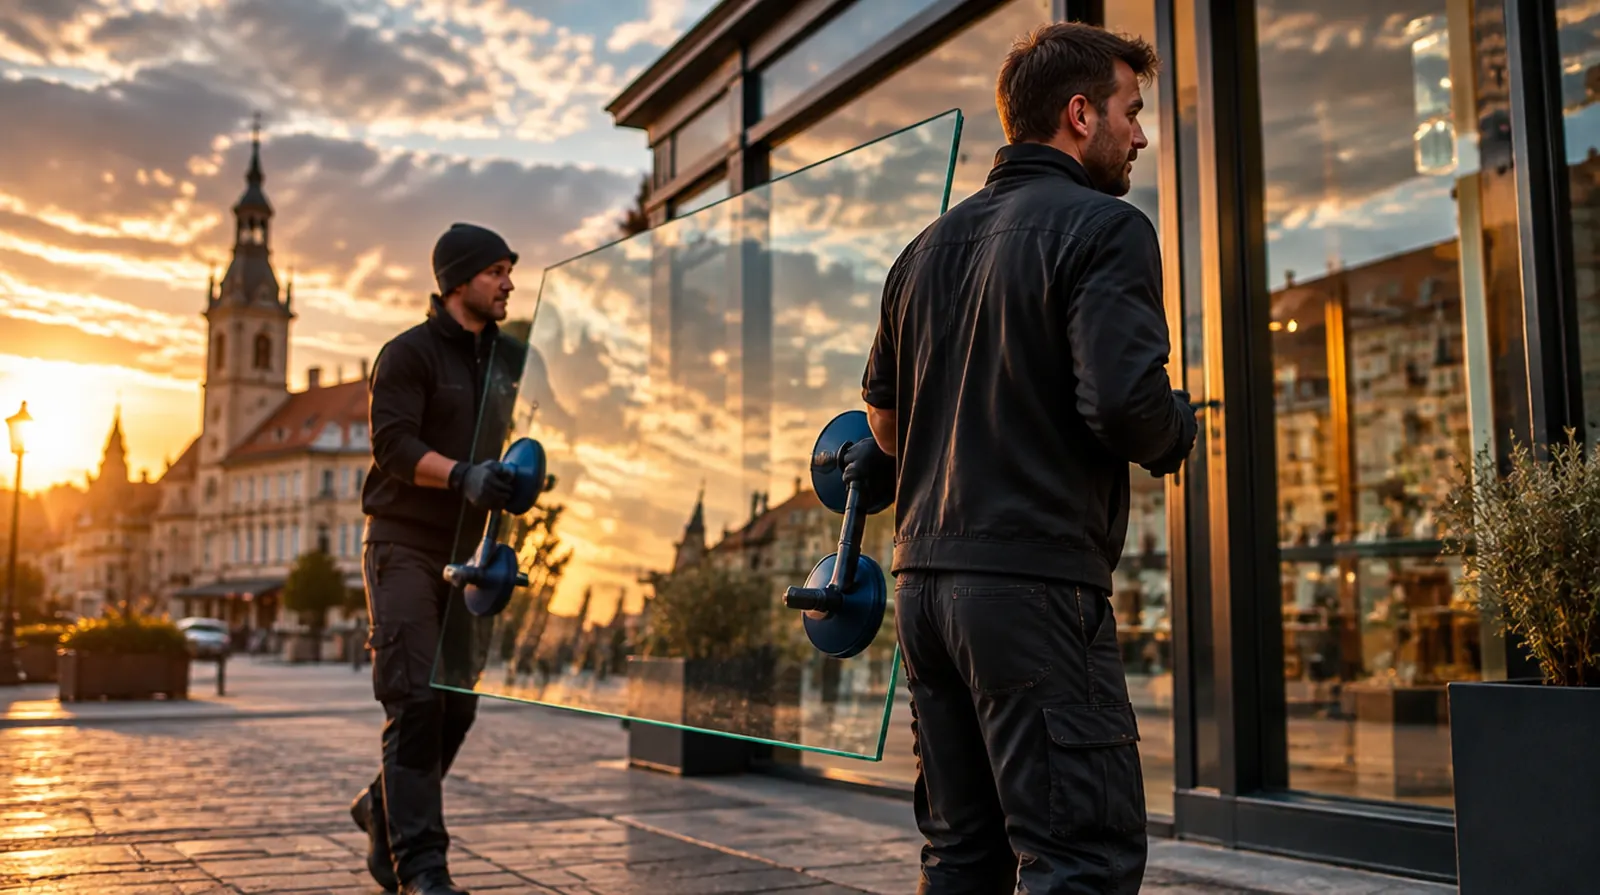
El vidrio se rompe cuando menos conviene: en la furgoneta, al subirlo por la escalera o una vez colocado, cuando una mampara mal fijada estalla en la ducha del cliente. Cortes graves, escaparates de terceros y piezas a medida que hay que repetir marcan el día a día del oficio. Aquí verá qué asegurar, qué cuesta y qué suele quedar fuera.
La pregunta que casi todo el mundo hace primero
Si es su propio material, nadie, salvo que tenga un seguro de transporte o de mercancía que cubra la rotura durante carga, traslado y montaje. Si al romperse daña otros bienes del cliente o hiere a alguien, eso sí lo paga su RC. Muchas cristalerías pierden cada año más dinero en piezas rotas que en siniestros de responsabilidad.
Manipular vidrio pesado provoca cortes profundos en manos, brazos y piernas. Es el accidente típico de cristaleros y montadores.
Una mampara mal anclada o un vidrio templado con un golpe en el canto puede estallar en la ducha del cliente meses después.
Un frenazo o un bache y el caballete se mueve. Las piezas a medida se pierden y hay que volver a pedirlas.
Montar grandes vidrios en locales comerciales supone trabajar con ventosas y elevadores junto a clientes y peatones.
Un vidrio que se suelta de la ventosa en altura daña coches, toldos o personas a pie de calle.
Mesas de corte, canteadoras y hornos de templado son máquinas caras que paran la producción si fallan.
Valoración frente a otros sectores, de 1 bajo a 5 alto.
Imprescindible
RC de explotación, patronal y post trabajos: paga el cliente herido por una mampara y el escaparate vecino roto al montar.
Muy recomendable
Cubre la rotura del vidrio propio durante carga, transporte y descarga, que ninguna otra póliza paga.
Taller y almacén con planchas, maquinaria y stock, frente a incendio, agua y robo.
Si tiene trabajadores, su convenio suele obligar a un seguro colectivo de accidentes.
Furgonetas con caballetes, obligatorias de asegurar, que circulan cargadas todo el día.
Según el negocio
Avería de mesa de corte, canteadora u horno de templado.
Un corte grave en la mano deja al autónomo meses sin trabajar.
Las primas dependen de la facturación, de si tiene taller propio y de si monta en altura o fachadas.
| Seguro | Ejemplo | Orientación |
|---|---|---|
| RC de empresa | Cristalería con 130.000 euros de facturación, explotación y patronal de 200.000 euros | a partir de unos 460 euros al año |
| Multirriesgo comercio | Local alquilado de cristalería, contenido y RC del local | a partir de unos 270 euros al año |
| Multirriesgo comercio | Nave propia de 200 metros con cuatro empleados, continente y contenido | a partir de unos 550 euros al año |
| Transporte de mercancías | Mercancía transportada en furgoneta propia, vidrio incluido | unos 250 a 600 euros al año |
| Seguro de accidentes convenio | Seguro colectivo de accidentes de convenio, por trabajador | unos 40 a 90 euros al año |
Para comparar: La RC y el seguro del local de una cristalería pequeña cuestan al año más o menos lo mismo que dos mamparas de ducha de vidrio templado, colocadas.
Precios orientativos con impuestos, septiembre de 2026. Los de RC y local proceden de ejemplos publicados por un comparador español; el de transporte es una estimación de nuestra práctica de ofertas. La oferta exacta se la pedimos nosotros.
01
Para: cristalero autónomo que monta sin taller propio
En total unos 1.000 a 1.700 euros al año
Pedir este paquete02
Para: cristalería con local, taller de corte y hasta cinco trabajadores
En total unos 1.200 a 2.500 euros al año
Pedir este paquete03
Para: empresa con horno de templado, fachadas y varias furgonetas
En total unos 4.000 a 9.000 euros al año
Pedir este paqueteSeis cosas que les pasan de verdad a los cristaleros. Aquí, todas en el mismo martes. Recorra el día y vea quién paga.
Un frenazo en una rotonda: tres vidrios laminados a medida se parten en el caballete.
Al montar un escaparate, el vidrio se suelta de la ventosa y rompe el toldo y el rótulo de la tienda vecina.
Un operario se corta un tendón del antebrazo al descargar una plancha sin guantes de protección. Reclama a la empresa.
Una clienta llama: la mampara instalada en primavera estalló mientras se duchaba. Cortes en piernas y brazos.
La mesa de corte automática se para por una avería en la placa electrónica.
Una fuga en la cubierta de la nave moja el almacén y deteriora planchas y perfiles.
¿Qué paquete habría tenido?
Importes de ejemplo, sin franquicia. Si se paga y cuánto depende de las condiciones de la póliza.
Como corredor revisamos si cada aseguradora cubre la rotura en transporte, las barandillas de vidrio y el post trabajos, y se lo enseñamos claro.
En embarcaciones tramitamos siniestros nosotros mismos, y parabrisas, portillos y cristales rotos son parte del trabajo diario.
Somos una empresa familiar desde 1989 que trabaja en España en libre prestación de servicios, y se lo decimos desde el principio.
La remuneración nos la paga la aseguradora. Usted tiene un solo contacto para taller, furgonetas y plantilla.
Preguntas y respuestas
No hay una obligación legal general. Con trabajadores, el seguro de accidentes que marque su convenio sí es obligatorio, y las constructoras exigen la RC.
Una RC de explotación y patronal para 130.000 euros de facturación sale desde unos 460 euros al año. El seguro del local alquilado, desde unos 270 euros.
No la RC ni el seguro del vehículo. Para eso hace falta un seguro de mercancía transportada que incluya la rotura.
Si hiere a alguien o daña el baño, paga la RC con post trabajos. Sustituir la mampara es garantía de su trabajo o del fabricante del vidrio.
La Seguridad Social cubre la asistencia y la baja. El seguro colectivo de convenio paga sus capitales en casos graves, y la RC patronal responde si reclama por falta de medidas.
No, el granizo no es riesgo extraordinario. Lo cubre su póliza multirriesgo si incluye rotura de cristales y fenómenos atmosféricos.
NAMMERT corredor de seguros
Los seguros recomendados ya están marcados. Cambie lo que no encaje; pedimos presupuestos y le enviamos una comparación.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
¿Cubre mi seguro el incendio que provoco soldando en una obra?
¿Qué necesito primero, el seguro del taller o la RC?
¿Qué seguro necesita mi tienda como mínimo?
¿Barco o yate? Ahí no somos corredores, sino agencia de suscripción, con pólizas propias y gestión de siniestros propia.
Seguro de embarcacionesNAMMERT Assekuradeur GmbH, con sede en Alemania, corredor de seguros autorizado conforme al § 34d apdo. 1 de la Ley alemana de Comercio (GewO), registro de mediadores D-C08Q-TOSD4-37, que opera en España en régimen de libre prestación de servicios. En seguros de embarcaciones y yates actuamos como agencia de suscripción, no como corredor. Información previa (en alemán) · Actualizado