Revista / Revista
Ratones y moho en la invernada: por qué un cable roído rara vez es un siniestro de casco
La podredumbre, el moho y los daños por animales figuran entre las exclusiones de la mayoría de los condicionados de casco. Una hora de orden y ventilación en otoño evita la peor sorpresa de la primavera.
28 de septiembre de 20267 min de lecturaNAMMERT Assekuradeur GmbH
Cuando en otoño la embarcación sale del agua y se cubre con la funda, empieza la mejor época del año para los ratones. El velero sobre su cuna en un varadero de Mallorca, la lancha en una marina seca de la Costa Brava, la embarcación de remolque en un almacén de interior: en todos hay cojines, aislamiento, migas en la cocina y rincones secos. A eso se suma la humedad, que en Baleares y Canarias no desaparece en invierno y que bajo una funda cerrada acaba en manchas negras sobre la teca y en una película gris sobre la tapicería.
La respuesta suele estar en una parte del contrato que pocos leen, la lista de exclusiones. Muchos condicionados de casco excluyen los daños causados por podredumbre, moho, carcoma y mordeduras de animales; algunas versiones sustituyen las mordeduras por una fórmula más estrecha, ratas o ratones. Con cláusulas redactadas así, un cable roído, un colchón mordido o un salón con moho no son un siniestro. Los condicionados alemanes, por poner un ejemplo, siguen exactamente este patrón.
Tiene su lógica. Una póliza de casco de este tipo paga por riesgos nombrados: fenómenos naturales como el temporal, incendio y explosión, robo y, en algunas versiones, el accidente de la embarcación. El moho y los ratones no son un acontecimiento, sino un estado que se forma durante semanas y que se evita ordenando, ventilando y revisando. En la misma lista suelen figurar la falta de mantenimiento y las influencias meteorológicas como la lluvia, que alcanzan también al agua que entra por una funda mal tensada.
El detalle de la redacción importa. Si la exclusión solo menciona ratas y ratones, otros animales no quedan excluidos como tales. Eso no convierte en siniestro a una garduña que muerde las mangueras de refrigeración de una lancha: en una póliza de riesgos nombrados el daño tiene que ser uno de los acontecimientos de la lista, y una mordedura normalmente no lo es. Conviene leer qué animales nombra la propia póliza y no suponer cobertura donde el texto calla.
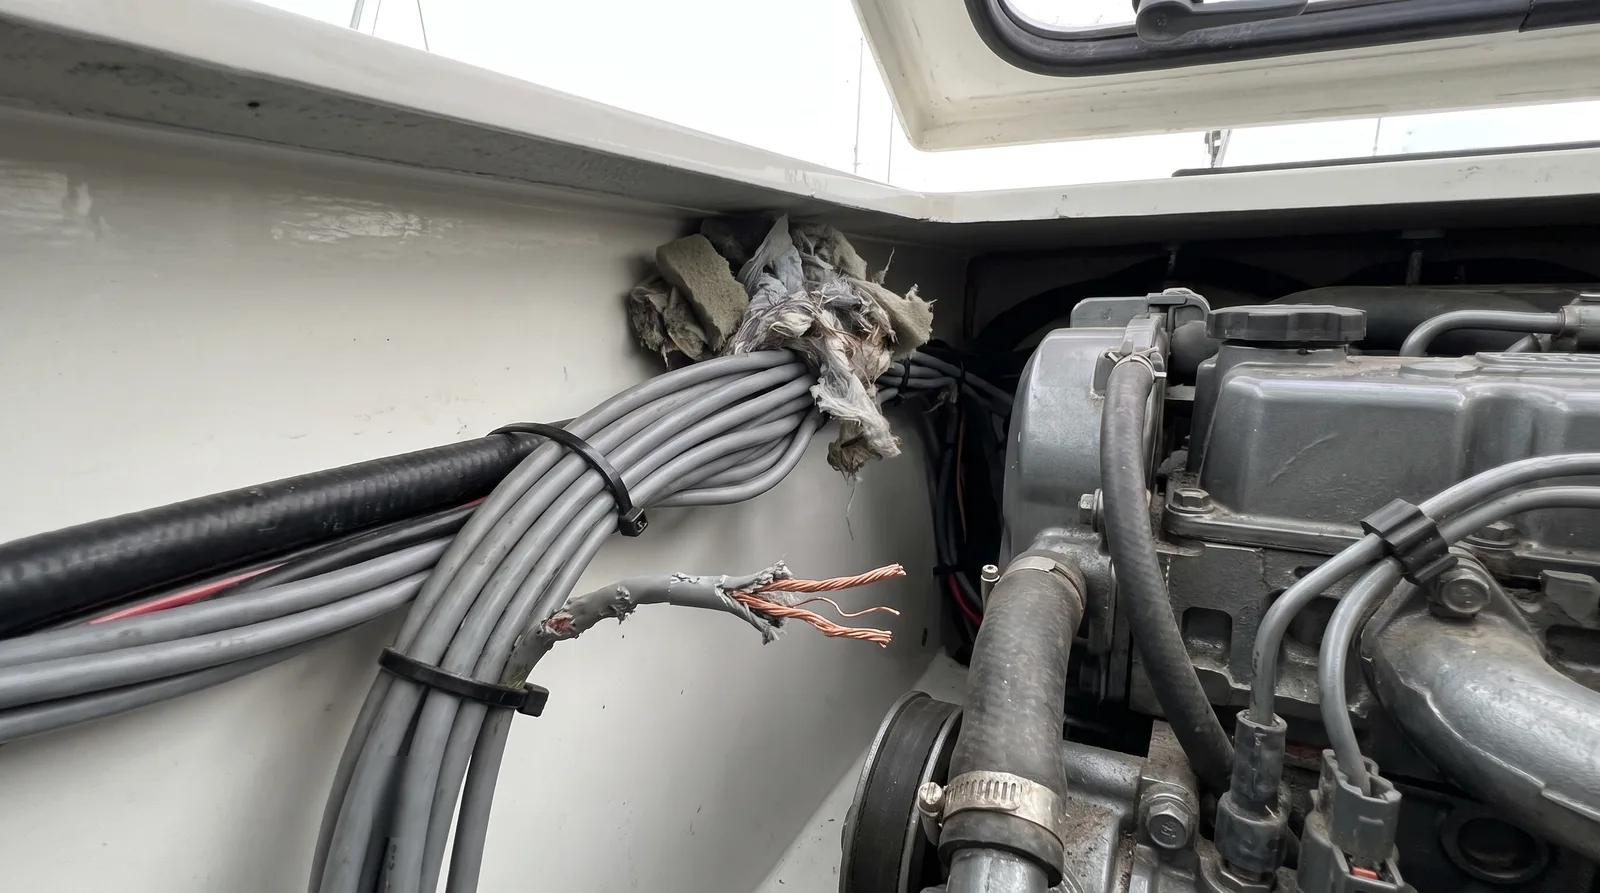
Se complica cuando la mordedura acaba en algo mayor. Un ratón pela un cable en la cámara de motor, en primavera se vuelve a conectar la toma de pantalán, hay un cortocircuito y después un incendio. El incendio suele ser un riesgo cubierto, mientras que las mordeduras y los daños directos por cortocircuito con sus consecuencias suelen estar excluidos. Hasta dónde llegan esas exclusiones cuando el fuego se propaga por sí mismo más allá del cable depende del caso concreto, y no hay una respuesta general válida para todos los contratos.
Las embarcaciones eléctricas e híbridas reciben a veces un trato distinto. Algunos condicionados incluyen una cláusula propia para barcos que figuran como eléctricos o híbridos en las condiciones particulares, y esa cláusula puede mencionar como asegurados, hasta una suma fija, los daños consecuenciales de mordeduras o cortocircuitos. La razón es evidente: un cable mordido en una batería de propulsión es un riesgo distinto a un cable de luz roto en una lancha diésel. Quien tenga una embarcación eléctrica debe comprobar si consta así y qué límite fija la cláusula.
En la práctica basta una hora de trabajo al vararla y una visita cada pocas semanas. Todo lo que se pueda comer o sirva para anidar sale del barco, las aberturas se cierran y la funda necesita ventilación para que la humedad escape. Un deshumidificador eléctrico conectado sin vigilancia todo el invierno no es buen compañero en el varadero; un absorbente de humedad sin corriente cumple la misma función. En los barcos clásicos de madera esto cuenta el doble, porque la podredumbre suele estar en la misma exclusión que el moho.
Para repasar
Preguntas frecuentes
Los ratones se comieron los cojines durante el invierno. ¿Paga el seguro de casco?
En la mayoría de los condicionados, no. Las mordeduras de animales, o en concreto ratas y ratones, figuran entre las exclusiones junto con la podredumbre y el moho. Antes de declarar, conviene leer la fórmula exacta de la propia póliza.
¿El moho en el salón es un siniestro?
Normalmente no. El moho se forma durante semanas y la mayoría de los condicionados lo excluyen como una cuestión de cuidado y ventilación, no como un acontecimiento súbito. Fotografíelo igualmente: si lo causó una vía de agua, eso puede ser otra cuestión.
Un ratón roe un cable y después hay un incendio. ¿Está cubierto?
Depende de la redacción y de los hechos. El incendio suele estar cubierto, las mordeduras y los daños directos por cortocircuito suelen estar excluidos. Declare el incendio de inmediato y deje que la aseguradora lo inspeccione antes de reparar nada.
Relacionado