RC de empresa
Obligatoria por la normativa autonómica: cubre quemaduras, caídas, reacciones alérgicas y daños a vecinos.
Corredor de seguros / Tipos de negocio / Hostelería
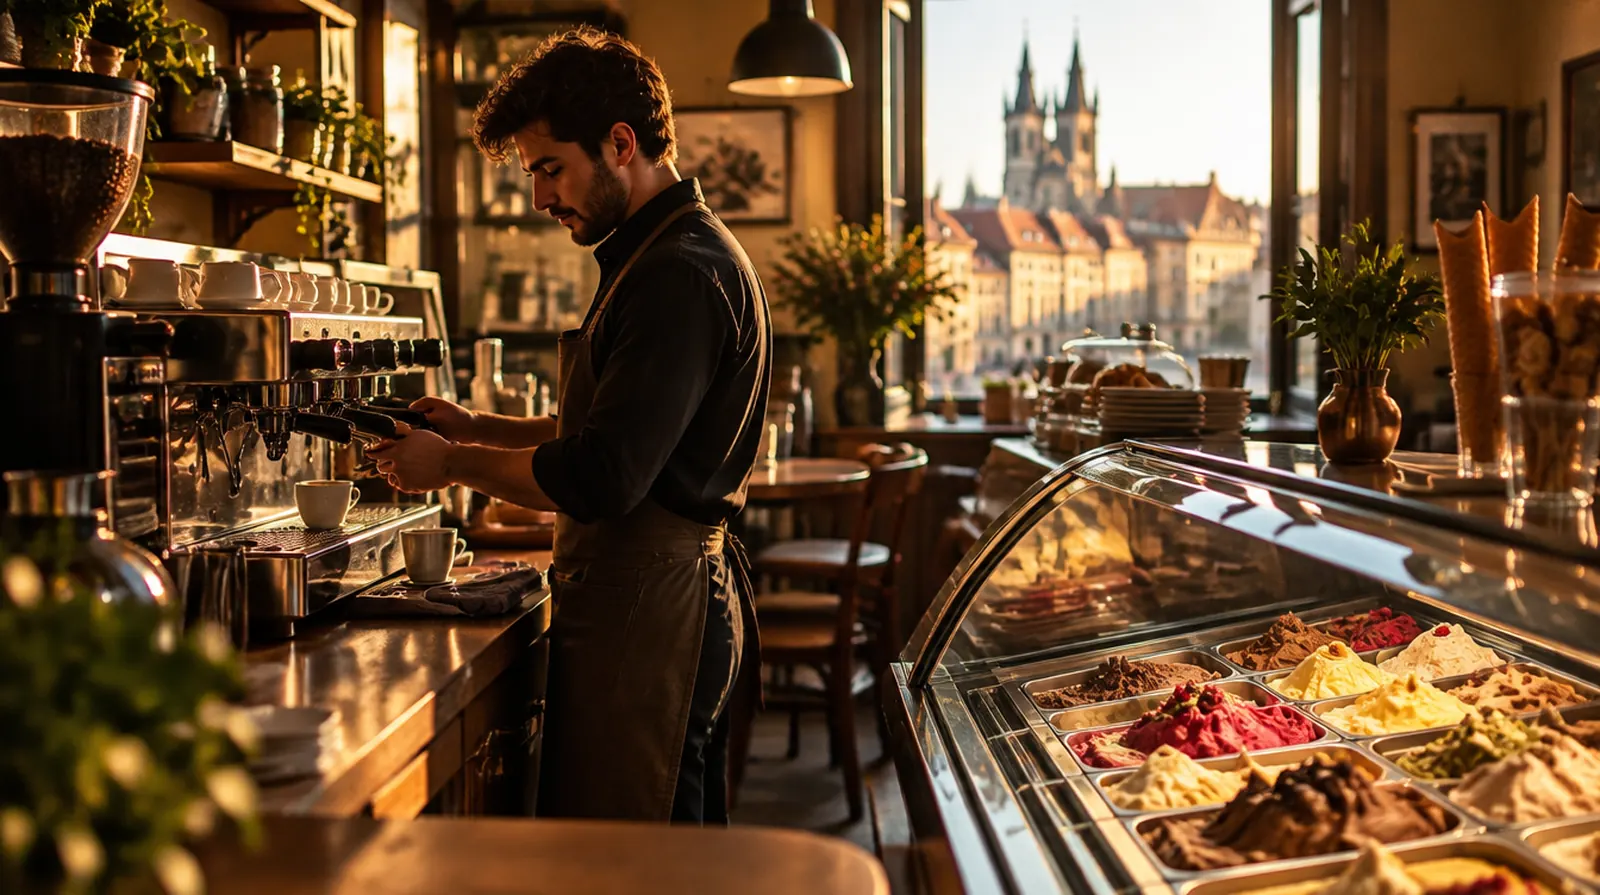
En una cafetería los siniestros son pequeños pero constantes: el café que quema, la silla de terraza que cede, la vitrina de helados que se para en pleno agosto. Y como local abierto al público, necesita la RC que exige su comunidad autónoma. Aquí verá qué conviene asegurar y cuánto cuesta.
La pregunta que casi todo el mundo hace primero
Sí, si tiene la RC de explotación: cubre las curas, los días de baja y la indemnización por lesiones. Es uno de los siniestros más habituales en cafeterías, sobre todo con niños y en terraza. Guarde el parte con fecha y testigos; ayuda a que la aseguradora lo tramite rápido.
Café, leche vaporizada, chocolate caliente: un vaso volcado sobre un niño o en el regazo de un cliente acaba en urgencias.
Mesas en aceras irregulares, sombrillas que el viento arranca, sillas que se rompen: la terraza da más reclamaciones que la sala.
En una heladería, un fallo eléctrico de noche en julio puede costar todo el stock de helado artesanal de la semana.
Frutos secos en un helado o en un bizcocho sin avisar. Una reacción grave de un cliente alérgico es un siniestro serio.
La cafetera, el lavavajillas y la máquina de hielo tienen tomas de agua. Una fuga llega fácilmente al sótano o al vecino.
Una cafetera profesional vale entre 4.000 y 12.000 euros y se revende bien. Los robos de noche no son raros.
Valoración frente a otros sectores, de 1 bajo a 5 alto.
Imprescindible
Obligatoria por la normativa autonómica: cubre quemaduras, caídas, reacciones alérgicas y daños a vecinos.
Protege cafetera, vitrinas, mobiliario de terraza y género frente a incendio, agua, robo y los riesgos del Consorcio.
Muy recomendable
La avería de la cafetera o del congelador y el deterioro del género refrigerado no entran en la cobertura básica.
Si el local cierra en plena temporada tras un siniestro, cubre alquiler, sueldos y beneficio perdido.
Necesaria si su convenio provincial de hostelería exige una póliza de accidentes para la plantilla.
Según el negocio
Para el titular autónomo que está detrás de la barra todos los días: su baja es el mayor riesgo del negocio.
Una cafetería paga menos que un restaurante porque no tiene cocina de fuegos, pero más que un comercio normal por el público y la terraza. En una heladería pesa el valor de vitrinas y cámaras.
| Seguro | Ejemplo | Orientación |
|---|---|---|
| RC de empresa | RC de cafetería pequeña, 300.000 euros, dos empleados | aprox. 150 a 400 euros al año |
| Multirriesgo comercio | Multirriesgo de cafetería en local alquilado, con terraza | aprox. 300 a 600 euros al año |
| Avería de maquinaria | Avería de cafetera, vitrinas y congeladores, más género refrigerado | aprox. 80 a 220 euros al año adicionales |
| Seguro de accidentes convenio | Accidentes de convenio, por empleado | aprox. 30 a 90 euros al año |
Para comparar: La protección básica de una cafetería cuesta al año lo mismo que unos 300 cafés con leche en barra.
Importes orientativos a septiembre de 2026, prima total con impuestos, a partir de primas medias publicadas para bares y de nuestra práctica en ofertas. El capital mínimo de RC depende de su comunidad y de su aforo; la oferta la pedimos nosotros.
01
Para: Cafetería pequeña sin terraza, titular y un empleado
En total aprox. 450 a 900 euros al año
Pedir este paquete02
Para: Cafetería o heladería con terraza y hasta seis empleados
En total aprox. 900 a 1.900 euros al año
Pedir este paquete03
Para: Heladería o pastelería con obrador propio y venta a otros locales
En total aprox. 1.800 a 3.500 euros al año
Pedir este paqueteSeis cosas que pasan de verdad en cafeterías y heladerías, aquí todas en un mismo domingo de agosto. Recorra el día y vea quién paga.
La vitrina de helados ha dejado de enfriar durante la noche. Todo el helado artesanal se tira.
Un niño tira de un vaso de chocolate caliente y se quema el pecho.
Una racha de viento arranca una sombrilla de la terraza y golpea a un peatón.
Una cliente alérgica reacciona a un helado con trazas de frutos secos no indicadas.
La toma de agua de la cafetera revienta e inunda el almacén del sótano.
Fuerzan la puerta y se llevan la cafetera profesional y la caja.
¿Qué paquete habría tenido?
Importes de ejemplo, sin franquicia. Si se paga y cuánto depende de las condiciones de la póliza.
Como corredor pedimos ofertas a varias aseguradoras que operan en España y le señalamos dónde está la terraza, el género refrigerado o el viento en cada póliza.
En el seguro de embarcaciones gestionamos siniestros nosotros mismos. Esa práctica le ayuda cuando una aseguradora duda con un daño por agua o una avería.
Local, empleados, vehículo y su previsión personal con una sola persona y un teléfono: +49 3375 29 12 77.
Desde 1989. Trabajamos en España en libre prestación de servicios y sin coste para usted: nos remunera la aseguradora.
Preguntas y respuestas
Sí. Las leyes autonómicas de espectáculos públicos y actividades recreativas lo exigen a los locales abiertos al público, con un capital mínimo según aforo.
Una cafetería pequeña paga entre 450 y 900 euros al año por RC y multirriesgo. Con maquinaria, pérdida de beneficios y accidentes de convenio, entre 900 y 1.900 euros.
Depende de la póliza. Pida que la RC incluya expresamente la terraza en la vía pública y que el mobiliario exterior esté en el multirriesgo.
Si tiene la garantía de deterioro de bienes refrigerados, se paga el helado perdido. La reparación del equipo va por la avería de maquinaria.
El accidente laboral lo cubre la Seguridad Social por la mutua. Además, muchos convenios provinciales de hostelería exigen una póliza de accidentes con capitales fijos.
Entonces también fabrica: necesita la RC de productos, porque un producto suyo puede causar daños fuera de su local.
NAMMERT corredor de seguros
Los seguros recomendados ya están marcados. Cambie lo que no encaje; pedimos presupuestos y le enviamos una comparación.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
Si se estropea el horno, ¿paga el seguro la reparación y el pan que no vendo?
¿Qué seguro es obligatorio para abrir un restaurante?
¿Paga el seguro si un cliente sale herido en una pelea dentro del bar?
¿Barco o yate? Ahí no somos corredores, sino agencia de suscripción, con pólizas propias y gestión de siniestros propia.
Seguro de embarcacionesNAMMERT Assekuradeur GmbH, con sede en Alemania, corredor de seguros autorizado conforme al § 34d apdo. 1 de la Ley alemana de Comercio (GewO), registro de mediadores D-C08Q-TOSD4-37, que opera en España en régimen de libre prestación de servicios. En seguros de embarcaciones y yates actuamos como agencia de suscripción, no como corredor. Información previa (en alemán) · Actualizado