Seguro para vivienda de uso turístico: RC, contenido y daños de los huéspedes
Quien alquila un piso o una casa a turistas asume riesgos que no tiene el propietario que vive en ella: un huésped que se cae, un mobiliario que se rompe, una fuga de agua que anula las reservas de agosto. Además, en España la regulación es autonómica, y varias comunidades exigen un seguro de responsabilidad civil para inscribir la vivienda. Aquí se explica qué piezas hacen falta.
¿Es obligatorio el seguro para una vivienda de uso turístico?
Depende de la comunidad autónoma, porque cada una regula las viviendas de uso turístico. La Comunitat Valenciana, por ejemplo, exige un seguro de responsabilidad civil para la vivienda, y la Región de Murcia también lo pide a los titulares. Aunque su comunidad no lo exija, el propietario responde de los daños que sufran los huéspedes por el estado de la vivienda. Compruebe la norma vigente de su comunidad antes de presentar la declaración responsable.
Una regulación por comunidad autónoma
En España no hay una ley estatal única para el alquiler turístico: las competencias son de las comunidades autónomas, y cada una fija sus requisitos para inscribir una vivienda de uso turístico. Entre ellos aparece cada vez más un seguro de responsabilidad civil. La Comunitat Valenciana lo exige en el artículo 26 del Decreto 10/2021, la Región de Murcia obliga a los titulares a tenerlo para cubrir los riesgos de la explotación y en Canarias forma parte de los requisitos de alta de la vivienda vacacional.
Las normas cambian a menudo y otras comunidades preparan exigencias parecidas. Por eso no basta con lo que contó el vecino hace dos años: antes de dar de alta la vivienda, conviene comprobar en el boletín oficial de su comunidad qué seguro pide y con qué capital.
La comunidad de propietarios tiene la palabra
Desde el 3 de abril de 2025, la reforma de la Ley de Propiedad Horizontal introducida por la Ley Orgánica 1/2025 exige que la junta apruebe expresamente un nuevo piso turístico en el edificio. Hace falta el voto de tres quintas partes de los propietarios que a su vez representen tres quintas partes de las cuotas. Con la misma mayoría la comunidad puede limitarlo, condicionarlo o prohibirlo. Las viviendas que ya estaban dadas de alta antes de esa fecha no necesitan un nuevo acuerdo.
En la práctica esto aumenta la atención sobre los daños a vecinos: una fuga desde el piso turístico o una fiesta que rompe el portal llegan pronto a la junta. Una RC que cubra la actividad de alquiler responde de esos daños y evita que el conflicto se convierta en una deuda propia.
Lo que el seguro de hogar no suele cubrir
El seguro de hogar está pensado para la vivienda habitual o el alquiler de larga duración. El alquiler a turistas cambia el riesgo, y la aseguradora debe saberlo: si la póliza no lo recoge, puede discutir el siniestro. Busque una póliza que mencione expresamente el uso turístico, con RC frente a huéspedes y terceros y con el contenido de la vivienda asegurado.
Los daños que causa un huésped son otro hueco frecuente. Si rompe un mueble, responde él, pero cobrar a un turista que ya se ha ido es difícil. Algunas pólizas para alquiler vacacional incluyen los daños causados por los huéspedes, a menudo con un límite.
Registro estatal y protección de las plataformas
El Real Decreto 1312/2024 creó un registro único de arrendamientos de corta duración. En mayo de 2026 el Tribunal Supremo anuló la parte que regulaba el procedimiento de registro y el número para estos alquileres, por falta de competencia del Estado, y mantuvo la Ventanilla Única Digital. Los registros autonómicos siguen siendo obligatorios.
Airbnb ofrece a los anfitriones AirCover, con protección por daños de hasta 3 millones de dólares y una RC de hasta 1 millón de dólares, pero solo para estancias reservadas en Airbnb y con sus propias exclusiones. Si la comunidad exige un seguro de RC o usted alquila por otros canales, necesita una póliza propia.
Qué cubre
Daños personales y materiales a huéspedes y terceros de los que responda como propietario
Defensa jurídica frente a reclamaciones infundadas
Daños por agua a los vecinos causados desde la vivienda turística
Contenido de la vivienda frente a incendio, daños por agua, fenómenos atmosféricos y robo, si la póliza incluye el uso turístico
Pérdida de alquileres tras un siniestro cubierto, según la póliza
Daños causados por los huéspedes al mobiliario, como garantía opcional
Continente de la vivienda, si la póliza recoge el alquiler turístico
Qué no cubre
Desgaste normal del mobiliario, la ropa de casa y los electrodomésticos
Cancelaciones de huéspedes sin un siniestro en la vivienda
Dinero en efectivo y objetos de valor guardados en la vivienda, salvo límites pequeños
Siniestros de un alquiler turístico que no se declaró a la aseguradora
Objetos personales de los huéspedes, que cubre su propio seguro
Multas por operar sin inscripción en el registro autonómico
Quién lo necesita
Propietarios de una vivienda de uso turístico inscrita o en trámite
Anfitriones que alquilan por Airbnb, Booking.com u otras plataformas y también directamente
Propietarios que usan la vivienda unas semanas al año y la alquilan el resto
Propietarios en comunidades autónomas que exigen seguro de RC para el alta
Herederos de una vivienda turística que siguen con el alquiler
Quién no lo necesita
Quien usa la segunda residencia solo para sí y su familia
Quien la cede a una empresa gestora cuyo contrato le cubre de forma demostrable
Ruleta de la mala suerte
Gire la ruleta de la mala suerte
Seis siniestros que ocurren de verdad. La ruleta elige el suyo y muestra quién paga.
Coste:
Póliza barata Póliza sólida
Ver los seis casos
Huésped se cae en la escalera, cinco cifras, más con secuelas. Póliza barata: paga, Póliza sólida: paga. Si el daño se debe al estado de la vivienda, responde el propietario. La RC paga o se defiende.
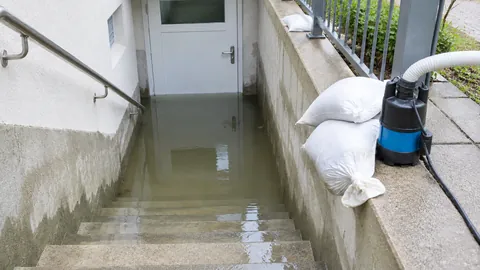
Fuga de agua al piso de abajo, cuatro a cinco cifras. Póliza barata: paga, Póliza sólida: paga. Los daños al vecino los paga la RC si cubre la actividad turística. Los de su propia vivienda, el seguro de daños.
Huésped se quema con la vitrocerámica, tres a cinco cifras. Póliza barata: paga, Póliza sólida: paga. Responde si el aparato estaba defectuoso y usted pudo saberlo. La RC asume la defensa.
Fiesta destroza el salón, cuatro a cinco cifras. Póliza barata: no paga, Póliza sólida: paga en parte. Los actos vandálicos de huéspedes solo los cubren algunas pólizas, y con límite.
Robo en temporada baja, cuatro cifras. Póliza barata: paga en parte, Póliza sólida: paga. El robo del contenido no siempre está en la cobertura básica. Las pólizas completas lo incluyen.
Cancelaciones por mal tiempo, tres a cuatro cifras, según temporada. Póliza barata: no paga, Póliza sólida: no paga. Las cancelaciones sin siniestro en la vivienda no las paga ningún seguro del propietario. Solo ayudan sus condiciones de cancelación.
Cuánto cuesta
El coste depende mucho de cómo se combine: hay pólizas específicas para alquiler vacacional que reúnen continente, contenido y RC, y hay seguros de hogar que admiten el uso turístico como ampliación.
De qué depende la prima
Número de plazas y de viviendas
Valor del contenido
Ubicación y exposición a inundaciones
Días de alquiler al año
Capital de RC exigido por la comunidad o elegido
Garantías como pérdida de alquileres y daños causados por huéspedes
No damos precios orientativos porque no hemos encontrado una comparación independiente y fiable de estas pólizas. Su prima se conoce solo en la oferta.
Los niveles de póliza del mercado
01
Básico
RC por la actividad de alquiler turístico con el capital que exige la comunidad, contenido frente a incendio y daños por agua. Cumple el requisito, poco más.
02
Completo
RC con capital alto para cualquier reserva, contenido también frente a robo, pérdida de alquileres tras un siniestro. Adecuado para la mayoría de anfitriones.
03
Premium
Además daños causados por los huéspedes, periodo largo de pérdida de alquileres y varias viviendas en una póliza. Para casas bien equipadas con alta ocupación.
Cómo reconocer una buena póliza
Criterio
Mínimo
Póliza sólida
Por qué importa
Uso turístico declarado
solo alquiler de larga duración
alquiler a huéspedes de corta estancia sin límite de días
Sin esta cláusula la aseguradora puede rechazar el siniestro.
Requisito autonómico
capital sin comprobar
capital y condiciones según la norma de su comunidad
El registro puede pedir el certificado del seguro.
Cualquier reserva
solo algunas plataformas
con independencia del canal
La protección de la plataforma termina en la plataforma.
Daños a vecinos
límite bajo
capital alto, daños por agua incluidos
Los conflictos con la comunidad empiezan por ahí.
Contenido
incendio y agua
además robo, rotura de cristales y fenómenos atmosféricos
Una vivienda amueblada acumula mucho valor.
Daños de huéspedes
no incluidos
incluidos, también actos vandálicos
Cobrar a un turista que ya se ha ido es difícil.
Pérdida de alquileres
no incluida
según reservas reales, varios meses
Un siniestro en temporada alta se lleva los ingresos del año.
Aseguradoras del mercado
El alquiler vacacional lo aseguran las grandes aseguradoras de daños, unas con pólizas específicas para viviendas turísticas y otras como ampliación del seguro de hogar. La lista es una visión general del mercado.
Aseguradora
Contexto
Mapfre
grupo asegurador español con oficinas propias y mediadores
Reúne continente, contenido y RC de la actividad turística en un solo contrato.
RC de vivienda de uso turístico
Póliza independiente de responsabilidad civil, a menudo la que piden los registros autonómicos.
Seguro de hogar con uso turístico
Hogar ampliado para el alquiler a turistas, con contenido y RC del propietario.
Garantía de pérdida de alquileres
Compensa los ingresos perdidos mientras la vivienda no puede alquilarse tras un siniestro cubierto.
Mito o realidad
¿Verdad o mentira?
Cinco frases que se oyen sobre este seguro. Apueste primero y luego vea la respuesta.
En toda España es obligatorio el seguro de RC para viviendas turísticas.
Es falso.
Falso: depende de la comunidad autónoma. Algunas lo exigen para el alta, otras no. Compruebe la norma vigente de la suya.
Desde abril de 2025 la comunidad de propietarios debe aprobar los nuevos pisos turísticos.
Es verdad.
Verdadero: la reforma de la Ley de Propiedad Horizontal exige un acuerdo de tres quintas partes de propietarios y cuotas para las nuevas viviendas turísticas.
AirCover sustituye al seguro que pide mi comunidad autónoma.
Es falso.
Falso: AirCover solo cubre estancias reservadas en Airbnb y no es la póliza que exigen los registros autonómicos.
El seguro de hogar cubre siempre el alquiler a turistas.
Es falso.
Falso: está pensado para la vivienda habitual o el alquiler de larga duración. El uso turístico debe constar en la póliza.
Como propietario respondo de los daños que el estado de la vivienda cause a los huéspedes.
Es verdad.
Verdadero: el artículo 1902 del Código Civil obliga a reparar el daño causado por culpa o negligencia. La RC cubre esa responsabilidad.
Errores frecuentes al contratar
Dar por hecho que el seguro de hogar cubre el alquiler turístico
No comprobar qué seguro exige la comunidad autónoma para el alta
Confiar solo en la protección de la plataforma
Olvidar los daños por agua a los vecinos
No asegurar el contenido de una vivienda amueblada
Empezar a alquilar en un edificio sin el acuerdo de la junta cuando hace falta
Preguntas frecuentes
Preguntas y respuestas
¿Necesito seguro para dar de alta una vivienda de uso turístico?
Depende de su comunidad.
La Comunitat Valenciana y la Región de Murcia exigen un seguro de RC,
y en Canarias forma parte de los requisitos del alta.
Consulte la norma vigente en el boletín oficial de su comunidad.
¿Me cubre mi seguro de hogar si alquilo a turistas?
No necesariamente.
El seguro de hogar está pensado para vivienda habitual o alquiler de larga duración.
Declare el uso turístico a la aseguradora y pida que conste en la póliza.
¿Quién paga si un huésped se lesiona en la vivienda?
Si el daño se debe al estado de la vivienda,
responde el propietario según el artículo 1902 del Código Civil.
La RC paga las reclamaciones fundadas y le defiende frente a las infundadas.
¿Y si un huésped rompe algo?
Responde el huésped, pero reclamarle es difícil cuando ya se ha marchado.
Algunas pólizas para alquiler vacacional cubren los daños causados por los huéspedes,
normalmente con un límite.
¿Basta con AirCover de Airbnb?
Solo para las estancias reservadas en Airbnb, y con sus propias exclusiones.
No sirve para otras plataformas ni para reservas directas,
y no sustituye el seguro que pueda exigir su comunidad.
¿Necesito permiso de la comunidad de propietarios?
Para una vivienda turística nueva en un edificio, desde el 3 de abril de 2025 sí:
la junta debe aprobarla por tres quintas partes de propietarios y cuotas.
Las viviendas ya dadas de alta antes de esa fecha no necesitan un acuerdo nuevo.
¿Sigue haciendo falta el número de registro único?
En mayo de 2026 el Tribunal Supremo anuló el procedimiento estatal de registro para los
arrendamientos de corta duración.
La inscripción en el registro de su comunidad autónoma sigue siendo obligatoria.
¿Cubre el seguro las reservas perdidas tras una fuga de agua?
Si la póliza incluye pérdida de alquileres y el siniestro está cubierto, sí.
Fíjese en cuántos meses paga y cómo calcula los ingresos perdidos.
¿Por qué a través de un corredor?
Porque los requisitos cambian de una comunidad a otra y las pólizas difieren en uso turístico,
daños de huéspedes y pérdida de alquileres.
Revisamos lo que ya tiene y añadimos solo lo que falta.
La retribución la paga la aseguradora.
NAMMERT corredor de seguros
Pedir presupuestos de Alquiler vacacional
Pedimos presupuestos y le enviamos una comparación.
Sin coste y sin compromiso: la comisión la paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.