Seguro de montaje: proteger la instalación hasta la recepción
Quien monta una máquina, una línea de producción o una estructura metálica en las instalaciones de un cliente suele asumir el riesgo de daños hasta la recepción. Si una pieza cae de la grúa, un cuadro eléctrico se quema en la primera puesta en marcha o desaparece el cable de cobre durante la noche, el montador vuelve a hacer el trabajo a su costa. El seguro todo riesgo montaje (TRM) cubre ese periodo, incluidas las pruebas.
¿Necesita un instalador o fabricante un seguro de montaje?
Normalmente sí, si monta equipos en obra y el contrato le hace responsable de ellos hasta la recepción. El seguro de responsabilidad civil no sirve para esto, porque cubre los daños a bienes de terceros y no el propio trabajo todavía no entregado. Quien solo suministra sin montar o se dedica únicamente al mantenimiento, por lo general no lo necesita.
TRM y TRC: dónde está la frontera
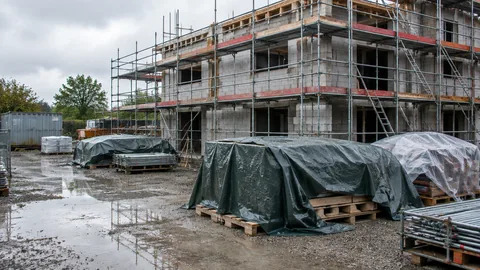
El seguro todo riesgo construcción (TRC) cubre la obra civil: cimentaciones, naves, carreteras. El todo riesgo montaje (TRM) cubre maquinaria, equipos, estructuras metálicas e instalaciones técnicas que se montan, se conectan y se ponen en marcha. En un proyecto industrial es habitual que convivan las dos pólizas.
Las zonas grises son las bancadas de las máquinas y las instalaciones del edificio. Conviene dejar por escrito, antes de empezar, qué partida va en cada póliza, para que tras un siniestro ninguna aseguradora remita a la otra.
Las pruebas, la fase más delicada
Los siniestros caros rara vez ocurren al izar; suelen llegar con la primera puesta en marcha: una fase mal conectada, un tornillo olvidado en un reductor, una sobrepresión en una tubería. El TRM incluye normalmente las pruebas en frío y en caliente, pero solo durante un plazo pactado. Si la puesta en marcha se alarga, hay que ampliar la cobertura antes de que venza.
La cobertura termina al concluir las pruebas, con la recepción o con la puesta en marcha, lo que ocurra primero. A partir de ahí la instalación pasa al seguro de avería de maquinaria o de equipos electrónicos del titular. Un acta de recepción con fecha evita discusiones.
Coberturas adicionales que conviene valorar
Además del bien montado se pueden incluir el equipo de montaje propio (andamios, polipastos, contenedores de herramientas), los bienes preexistentes del cliente a los que se conecta, los gastos de desescombro y salvamento y el sobrecoste de transporte urgente o aéreo de repuestos. Cada garantía lleva su propia suma asegurada.
Los bienes preexistentes son lo que más se olvida. Si al integrar un nuevo sistema de control se daña la línea que ya funcionaba, sin esta garantía ni el TRM ni la responsabilidad civil responden con seguridad.
Qué cubre
Daños súbitos e imprevistos al bien montado hasta la recepción
Impericia, negligencia y errores de manejo de los montadores
Daños durante el izado, el posicionamiento y la alineación
Cortocircuito, sobretensión y efectos de errores de montaje durante las pruebas
Incendio, rayo, explosión, tempestad y, según la póliza, inundación
Robo de piezas ya instaladas y actos vandálicos
Equipo de montaje y bienes preexistentes, si se contratan
Gastos de desescombro, salvamento y transporte urgente según póliza
Qué no cubre
La pieza defectuosa en sí tras un error de diseño, material o fundición, normalmente solo el daño consecuencial
Daños tras la recepción o el inicio de la explotación
Responsabilidad civil frente a terceros
Penalizaciones contractuales, retrasos y lucro cesante
Desgaste, corrosión y deterioro gradual
La franquicia pactada
Quién lo necesita
Fabricantes de maquinaria y bienes de equipo que montan en casa del cliente
Empresas montadoras e instaladores autónomos
Empresas de estructura metálica, manutención y grúas
Fabricantes de plantas de energía, climatización y proceso
Promotores de una gran instalación industrial que asumen el riesgo del montaje
Quién no lo necesita
Empresas que solo suministran y dejan el montaje al cliente
Empresas dedicadas solo al mantenimiento
Ruleta de la mala suerte
Gire la ruleta de la mala suerte
Seis siniestros que ocurren de verdad. La ruleta elige el suyo y muestra quién paga.
Coste:
Póliza barata Póliza sólida
Ver los seis casos
Una pieza cae de la grúa, pieza nueva, transporte y nuevo montaje. Póliza barata: paga, Póliza sólida: paga. El siniestro típico de montaje. Se indemniza el daño al bien montado, descontada la franquicia.
Cortocircuito en la puesta en marcha, cuadro eléctrico, motores, cableado. Póliza barata: paga en parte, Póliza sólida: paga. Cubierto mientras dure el periodo de pruebas pactado. Las pólizas débiles lo limitan mucho.
Roban el cable de cobre de noche, material y mano de obra. Póliza barata: paga en parte, Póliza sólida: paga. Las piezas instaladas suelen estar cubiertas; el material suelto almacenado, solo con garantía específica.
Se daña la línea existente, reparación de la instalación del cliente. Póliza barata: no paga, Póliza sólida: paga. Los bienes preexistentes no forman parte del montaje. Solo están cubiertos si se incluyen expresamente.
Error de montaje tras la recepción, daño consecuencial en la instalación. Póliza barata: no paga, Póliza sólida: paga en parte. La cobertura termina con la recepción. Algunas pólizas ofrecen un periodo de mantenimiento limitado.
El cliente aplica una penalización, penalización por entrega tardía. Póliza barata: no paga, Póliza sólida: no paga. Penalizaciones y retrasos no son daños materiales. Ninguna póliza de montaje los paga.
Cuánto cuesta
La prima depende sobre todo del valor del montaje, es decir, el valor de reposición del bien con los costes de montaje, y de la duración hasta la recepción. Las pólizas anuales se calculan sobre la facturación de montajes declarada, normalmente con prima mínima. No disponemos de primas de ejemplo fiables publicadas de forma independiente, así que no damos importes.
De qué depende la prima
Valor del montaje y de la pieza más pesada
Tipo de instalación y peso de la parte eléctrica y de control
Duración del montaje y de las pruebas
Emplazamiento, país y exposición a inundación o robo
Equipo de montaje y bienes preexistentes incluidos
Siniestralidad previa y franquicia
La aseguradora fija la prima tras estudiar la descripción del proyecto, el plan de montaje y el emplazamiento.
Los niveles de póliza del mercado
01
Póliza por proyecto
Un montaje concreto desde la descarga hasta la recepción, con un periodo de pruebas fijo. Para empresas con proyectos grandes ocasionales.
02
Póliza anual de montajes
Todos los montajes del año hasta un límite por obra, prima sobre facturación, garantías para equipo de montaje y bienes preexistentes.
03
Gran proyecto
Para plantas energéticas, químicas o industriales de alto valor: suscripción individual, a menudo con todos los intervinientes asegurados y periodo de mantenimiento.
Cómo reconocer una buena póliza
Criterio
Mínimo
Póliza sólida
Por qué importa
Periodo de pruebas
corto y rígido
suficiente y ampliable a petición
La puesta en marcha casi siempre se retrasa.
Daños por errores
solo causas externas
cubre daños consecuenciales de errores de diseño y montaje
La mayoría de siniestros nace de un fallo propio.
Bienes preexistentes
no cubiertos
incluidos con suma propia
Al conectar con una línea en marcha, el mayor valor en riesgo es el existente.
Equipo de montaje
excluido
andamios, polipastos y herramientas incluidos
El equipo propio pasa semanas en una obra ajena.
Riesgos de la naturaleza
solo tempestad
también inundación y lluvia intensa
Las naves abiertas y los fosos se inundan con rapidez.
Ámbito territorial
solo España
mundial o los países que necesite
El montaje industrial es negocio de exportación.
Periodo de mantenimiento
sin cobertura
errores de montaje que aparecen tras la recepción, como garantía opcional
Un fallo de montaje puede causar daños meses después.
Aseguradoras del mercado
La lista recoge aseguradoras presentes en España con negocio de empresas y ramos técnicos. La aceptación depende de la instalación, los valores y el país. La lista es un panorama del mercado, no una relación de compañías con las que colaboremos.
Aseguradora
Contexto
MAPFRE
grupo asegurador español con sede en Majadahonda (Madrid)
Liberty Specialty Markets
rama de grandes riesgos de Liberty Mutual con sucursal en España y TRM para proyectos de ingeniería
AXA Seguros
filial española del grupo AXA, ofrece Todo Riesgo Montaje para empresas
Zurich
presencia en España del grupo suizo Zurich
Generali
filial española del grupo italiano Generali, ofrece Todo Riesgo Montaje para empresas
HDI Global
aseguradora industrial del grupo Talanx, sucursal en España
Productos y coberturas opcionales
TRM por proyecto
Una póliza para un montaje concreto con plazo fijo. Sencilla, pero cada montaje debe declararse a tiempo.
TRM anual
Cubre automáticamente todos los montajes del año hasta el límite pactado. Lo habitual para empresas con obras continuas.
Todo riesgo construcción (TRC)
El ramo hermano para la obra civil. En proyectos mixtos ambas pólizas se complementan.
Seguro de avería de maquinaria
Toma el relevo tras la recepción y cubre la instalación en explotación; lo contrata el titular.
Seguro de transporte de mercancías
Cubre el trayecto de fábrica a obra. El TRM suele empezar con la descarga.
Mito o realidad
¿Verdad o mentira?
Cinco frases que se oyen sobre este seguro. Apueste primero y luego vea la respuesta.
La responsabilidad civil paga los daños a mi propio montaje antes de entregarlo.
Es falso.
No. La responsabilidad civil cubre daños a bienes de terceros. El propio trabajo antes de la recepción queda casi siempre excluido; para eso existe el TRM.
Las pruebas están cubiertas el tiempo que hagan falta.
Es falso.
No. Suelen estar cubiertas durante un plazo pactado, y si la puesta en marcha se retrasa hay que ampliarlo a tiempo.
El cliente puede contratar el seguro de montaje en lugar del proveedor.
Es verdad.
Sí. En grandes proyectos es frecuente que el cliente asegure todo el proyecto y a todos los intervinientes en una póliza. Conviene que lo diga el contrato.
Tras un defecto de material, la pieza defectuosa en sí no suele indemnizarse.
Es verdad.
Cierto en la mayoría de pólizas. Se cubre el daño que el defecto causa a otras partes; sustituir la pieza es obligación de garantía del proveedor.
Un seguro TRC cubre también el montaje de maquinaria.
Es falso.
Por lo general no. El TRC cubre la obra civil. La maquinaria y las instalaciones técnicas con sus pruebas van en el TRM.
Errores frecuentes al contratar
Confiar en la responsabilidad civil, que no cubre el propio trabajo
Alargar las pruebas sin avisar a la aseguradora
No incluir los bienes preexistentes del cliente a los que se conecta
Asegurar transporte y montaje por separado y dejar un hueco en la descarga
Fijar límites por obra demasiado bajos en la póliza anual
Preguntas frecuentes
Preguntas y respuestas
¿En qué se diferencian el TRM y el TRC?
El TRC cubre la obra civil y el TRM la maquinaria,
las estructuras metálicas y las instalaciones técnicas, pruebas incluidas.
Lo que cuenta es qué se construye, no dónde.
En proyectos mixtos suelen hacer falta ambos con una frontera clara.
¿Cuándo empieza y termina la cobertura?
Normalmente desde la descarga en obra hasta la recepción o el inicio de la explotación.
El transporte previo y la explotación posterior necesitan sus propios seguros.
¿Están siempre incluidas las pruebas?
Por lo general sí, pero solo durante un plazo pactado.
Si la puesta en marcha se alarga, amplíe la cobertura antes de que venza.
¿Paga el seguro si un error de diseño causa el siniestro?
Suele pagar el daño que el error causa a otras partes, no la sustitución de la pieza defectuosa,
que corresponde a la garantía del fabricante.
¿Quién contrata la póliza, el proveedor o el cliente?
Lo decide el contrato.
Normalmente asegura quien soporta el riesgo hasta la recepción, el fabricante o el montador.
En grandes proyectos el cliente suele asegurar a todos los intervinientes en una sola póliza.
¿Cubre montajes fuera de España?
Si el ámbito territorial lo prevé.
Algunos países exigen además una póliza local; lo comprobamos antes de empezar el montaje.
¿Están cubiertas mis herramientas y equipos de elevación?
Solo si se contrata la garantía de equipo de montaje.
Si no, necesitan su propio seguro de maquinaria o equipos.
¿Por qué contratar a través de un corredor?
Porque las aseguradoras tratan de forma muy distinta las pruebas, los bienes preexistentes,
los daños por errores y los montajes en el extranjero,
y la aceptación depende del proyecto.
Pedimos ofertas, comparamos condiciones y deslindamos el TRM del TRC y del transporte.
La aseguradora paga nuestra comisión.
NAMMERT corredor de seguros
Pedir presupuestos de Seguro de montaje
Pedimos presupuestos y le enviamos una comparación.
Sin coste y sin compromiso: la comisión la paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.