Seguro para talleres y concesionarios: placas rojas, pruebas y vehículos de clientes
Un concesionario o un taller mueve cada día vehículos que no son suyos o que aún no tienen matrícula definitiva. La responsabilidad civil general de la empresa apenas sirve para eso: los daños al coche que se está reparando o custodiando y los riesgos de la circulación suelen quedar fuera. Hace falta un seguro pensado para el sector, que combine el seguro obligatorio de las placas rojas con daños propios para el stock y los vehículos de clientes.
¿Qué seguro necesita un taller o concesionario que usa placas rojas?
Las placas rojas son un permiso de circulación temporal para empresas que concede la DGT, y como cualquier vehículo que circula necesitan el seguro obligatorio de automóviles. Ese seguro paga los daños a terceros, no los del propio vehículo. Para el coche del cliente en el taller o para el stock del concesionario hace falta una cobertura de daños propios. Además, la RC general de la empresa suele excluir los vehículos en custodia, así que conviene revisar las dos pólizas a la vez.
Placas rojas: un permiso con reglas estrictas
Las placas rojas permiten a fabricantes, concesionarios, talleres y otras empresas del sector circular con vehículos que no tienen matrícula definitiva en España o que están de baja temporal por transmisión. La DGT distingue la placa S, para vehículos no matriculados en España, y la placa V, para vehículos en baja temporal por transmisión. El permiso se concede por un año improrrogable, contado desde el primer día del mes siguiente a su expedición.
Antes de cada viaje hay que rellenar un boletín con los datos del vehículo, del conductor y del trayecto, en un libro-talonario que la DGT tiene que haber reconocido antes de usarlo. El posible comprador puede conducir en una prueba siempre que vaya a su lado el titular del permiso o un conductor a su servicio, y está prohibido llevar carga útil. Quien se salta estas condiciones se expone a sanciones y a discusiones con su aseguradora.
El coche del cliente en el taller
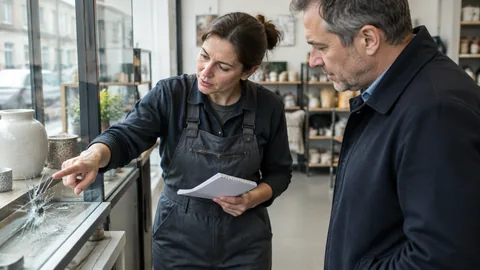
Dejar un coche en el taller para repararlo da lugar a un contrato con obligaciones de custodia y restitución: el taller tiene que devolverlo en buen estado. Si el vehículo se daña en el elevador, en un incendio o al moverlo por la nave, el cliente reclama al taller. La RC general de la empresa cubre daños a terceros, pero suele excluir los bienes bajo custodia del asegurado, y es habitual que las aseguradoras rechacen estas reclamaciones alegando que se trata de daños al propio vehículo.
Por eso los talleres necesitan una cobertura específica de vehículos de clientes en custodia, con un límite por vehículo adecuado a lo que entra por la puerta. También cuenta el después: si el coche reparado causa un accidente por un fallo de la reparación, la aseguradora del vehículo puede repetir contra el taller y su aseguradora.
La prueba con el comprador
En una prueba con un posible comprador, los daños a terceros los paga el seguro obligatorio de las placas rojas o del vehículo de demostración. El daño al propio coche solo lo cubre una póliza de daños propios. Sin ella, el concesionario asume la reparación o tiene que reclamarla al conductor, algo que conviene dejar por escrito antes de entregar las llaves.
Un documento de prueba firmado, la comprobación del permiso de conducir y del DNI o pasaporte, y la presencia del titular del permiso o de un empleado durante el trayecto con placas rojas son la base. Así se cumple la norma y se reduce el riesgo de que el vehículo no vuelva.
El stock del concesionario
Una campa llena de coches es un riesgo acumulado: una granizada, un temporal o un incendio afectan a muchos vehículos a la vez. Un seguro de daños para el stock cubre estos fenómenos, el robo y, según la póliza, los golpes al mover los coches dentro de la instalación.
La prima suele calcularse sobre el valor medio del stock, con un límite por vehículo y otro por emplazamiento. Si el stock crece en temporada alta o entran modelos de gama alta, hay que comunicarlo a la aseguradora para evitar un infraseguro en caso de siniestro.
Qué cubre
Seguro obligatorio para circular con placas rojas
Daños a terceros en pruebas y traslados con vehículos de clientes, según póliza
Daños propios de vehículos de clientes bajo custodia para reparación, limpieza o venta
Daños propios del stock del concesionario en sus instalaciones
Granizo, temporal, incendio y robo del stock aparcado
Golpes al mover vehículos dentro del taller o la campa, según póliza
Accidentes en pruebas con posibles compradores, con daños propios
Qué no cubre
La reparación mal hecha y su corrección, que es garantía del trabajo
Uso de las placas rojas para fines particulares
Pruebas sin el titular del permiso o un empleado al lado del comprador
Apropiación indebida por un falso comprador, salvo pacto expreso
Daños causados intencionadamente
Quién lo necesita
Concesionarios de vehículos nuevos y de ocasión
Talleres mecánicos, oficiales e independientes
Talleres de chapa y pintura y centros de neumáticos
Empresas de limpieza y preparación de vehículos
Fabricantes y carroceros que mueven vehículos antes de matricularlos
Quién no lo necesita
Comercios de recambios sin placas rojas que nunca conducen ni guardan vehículos ajenos
Ruleta de la mala suerte
Gire la ruleta de la mala suerte
Seis siniestros que ocurren de verdad. La ruleta elige el suyo y muestra quién paga.
Coste:
Póliza barata Póliza sólida
Ver los seis casos
Coche del cliente cae del elevador, de cuatro a cinco cifras según el coche. Póliza barata: no paga, Póliza sólida: paga. Es un daño a un vehículo en custodia. La RC general y el seguro obligatorio de placas no lo pagan, la cobertura de vehículos de clientes sí.
Comprador golpea a otro en la prueba, daños al otro coche y al propio. Póliza barata: paga en parte, Póliza sólida: paga. El otro conductor cobra del seguro obligatorio. El coche del concesionario solo lo cubre el todo riesgo.
Granizada sobre la campa, a menudo cinco o seis cifras en total. Póliza barata: no paga, Póliza sólida: paga. El granizo es un daño propio. Sin seguro de stock, el concesionario paga cada abolladura.
El falso comprador no vuelve, valor del vehículo. Póliza barata: no paga, Póliza sólida: paga en parte. Que se considere robo o apropiación indebida depende de las condiciones. Las buenas pólizas lo incluyen si se comprobó la documentación.
Rozón al mover el coche en la nave, unos 1.000 a 5.000 euros. Póliza barata: no paga, Póliza sólida: paga. Mover el coche dentro de la instalación es un daño en custodia. Las pólizas básicas solo cubren el tiempo en el elevador.
Frenos mal montados, rehacer todo, mano de obra y piezas. Póliza barata: no paga, Póliza sólida: no paga. Rehacer el propio trabajo es garantía. Ninguna póliza lo paga, como mucho los daños que cause a terceros.
Cuánto cuesta
La prima depende de la empresa, no de un coche concreto. Un compraventa pequeño con un juego de placas rojas y un concesionario con taller propio y gran stock no se pueden comparar.
De qué depende la prima
Número de placas rojas y tipo de vehículos
Valor medio del stock y valor máximo por vehículo
Alcance de la cobertura de daños para stock y vehículos de clientes
Facturación del taller o número de trabajadores
Medidas de seguridad de la instalación: vallado, iluminación, videovigilancia
Franquicia e historial de siniestros
No publicamos primas de ejemplo porque la diferencia entre un compraventa pequeño y un concesionario grande hace engañosa cualquier cifra. Su prima queda fijada en la oferta.
Los niveles de póliza del mercado
01
Solo seguro obligatorio de placas rojas
Cubre a terceros cuando se circula con las placas. No paga ningún daño al vehículo que se conduce.
02
Con daños parciales
Añade incendio, robo, granizo, temporal y lunas para el stock y los vehículos en custodia. Pensado para concesionarios con mucha campa.
03
Con todo riesgo
Añade los accidentes en pruebas, traslados y maniobras dentro de la instalación. Es lo habitual para talleres y concesionarios con clientes.
Cómo reconocer una buena póliza
Criterio
Mínimo
Póliza sólida
Por qué importa
Vehículos de clientes en custodia
solo durante la reparación
también aparcados antes y después del trabajo, incluida la campa
Muchos daños ocurren por la noche en el exterior, no en el elevador.
Apropiación indebida en pruebas
excluida
incluida si se comprobaron DNI y permiso de conducir
El comprador que no devuelve el coche es el siniestro más caro de una compraventa.
Límite por vehículo
cantidad fija pensada para un coche medio
ajustado a los vehículos más caros del stock y del taller
Un coche de gama alta en custodia puede superar el límite.
Responsabilidad civil voluntaria
solo los límites del seguro obligatorio
RC voluntaria adicional con suma alta
Los daños materiales del obligatorio tienen un tope que un siniestro grave puede alcanzar.
Franquicia
importe fijo alto por siniestro
a elegir, distinta para stock y vehículos de clientes
Los golpes pequeños al maniobrar son frecuentes y no deberían recaer siempre en el negocio.
Conductores autorizados
solo empleados
empleados y posibles compradores en prueba
Si no, la prueba queda sin cobertura justo cuando más se necesita.
Aseguradoras del mercado
Los seguros para talleres y concesionarios los comercializan sobre todo las aseguradoras de automóviles y de empresas que operan en España, a menudo junto a un multirriesgo del negocio. La lista describe el mercado y no indica con quién trabajamos.
Aseguradora
Contexto
Mapfre
grupo asegurador español con sede en Majadahonda
Allianz Seguros
filial española del grupo alemán Allianz
AXA Seguros
filial española del grupo francés AXA
Generali
filial española del grupo italiano Generali
Reale Seguros
filial española del grupo mutual italiano Reale Mutua
Zurich
filial española del grupo suizo Zurich
Productos y coberturas opcionales
Póliza de placas rojas
Seguro obligatorio y, si se contrata, daños propios para los vehículos que circulan con el permiso temporal de empresa.
Seguro de vehículos de clientes en custodia
Para los daños al coche que el cliente deja en el taller, en la nave o en la campa, con límite por vehículo.
Multirriesgo de taller
Continente, maquinaria, herramientas y recambios frente a incendio, robo y daños por agua, a menudo con RC general incluida.
Seguro de stock
Para concesionarios y compraventas que quieren proteger los vehículos expuestos frente a granizo, temporal, incendio y robo.
Mito o realidad
¿Verdad o mentira?
Cinco frases que se oyen sobre este seguro. Apueste primero y luego vea la respuesta.
Con placas rojas el comprador puede llevarse el coche solo para probarlo.
Es falso.
Falso, el titular del permiso o un conductor a su servicio tiene que ir a su lado durante la prueba.
El permiso de placas rojas dura un año y no se puede prorrogar.
Es verdad.
Cierto, se concede por un año improrrogable desde el primer día del mes siguiente a la expedición.
El seguro obligatorio de las placas paga también el golpe del propio coche.
Es falso.
Falso, el obligatorio solo cubre a terceros. El daño al coche que se conduce necesita una cobertura de daños propios.
Antes de cada viaje con placas rojas hay que rellenar un boletín.
Es verdad.
Cierto, con los datos del vehículo, del conductor y del trayecto, en un libro-talonario reconocido por la DGT.
La RC general del taller siempre cubre el coche del cliente.
Es falso.
Falso, suele excluir los bienes bajo custodia. Para eso hace falta una cobertura específica de vehículos de clientes.
Errores frecuentes al contratar
Confiar en la RC general cuando el coche del cliente se cae del elevador
Contratar solo el seguro obligatorio de las placas rojas y olvidar los daños propios
Dejar que el comprador pruebe el coche solo con placas rojas
Usar el libro-talonario sin reconocer o sin rellenar el boletín
No actualizar el límite por vehículo cuando entran coches más caros
Preguntas frecuentes
Preguntas y respuestas
¿Qué son las placas rojas?
Un permiso de circulación temporal para empresas que concede la DGT.
Permite mover vehículos sin matrícula definitiva en España (placa S) o en baja temporal por
transmisión (placa V), por ejemplo para pruebas con compradores.
¿Puede el comprador conducir solo con placas rojas?
No.
Puede conducir, pero siempre con el titular del permiso o un conductor a su servicio a su lado.
Además está prohibido llevar carga útil.
¿Cuánto dura el permiso de placas rojas?
Un año improrrogable, contado desde el primer día del mes siguiente a su expedición.
Después hay que solicitar uno nuevo.
¿Cubre la RC general los daños al coche de un cliente?
Normalmente no.
Los bienes bajo custodia del asegurado suelen estar excluidos,
y las aseguradoras rechazan a menudo estas reclamaciones alegando que son daños al propio vehículo.
Para eso existe la cobertura de vehículos de clientes en custodia.
¿Qué cubre el seguro obligatorio?
Los daños a terceros, con límites de 70 millones de euros por siniestro en daños personales y 15
millones en daños materiales.
No paga los daños del vehículo que se conduce.
¿Está cubierta una reparación mal hecha?
No.
Volver a hacer el trabajo es garantía del taller.
Puede estar cubierto el daño que esa reparación cause a terceros,
y la aseguradora del vehículo puede reclamar al taller si el fallo provocó un accidente.
¿Por qué contratar a través de un corredor?
Porque las diferencias están en la custodia, los conductores autorizados,
los límites por vehículo y las franquicias.
Comparamos ofertas equivalentes,
revisamos las condiciones frente a su negocio real y le acompañamos si hay un siniestro.
NAMMERT corredor de seguros
Pedir presupuestos de Talleres y concesionarios
Pedimos presupuestos y le enviamos una comparación.
Sin coste y sin compromiso: la comisión la paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.