Todo sobre este seguro: Bicicleta y e-bike
¿Es obligatorio el seguro para una bicicleta eléctrica?
Corredor de seguros / Preguntas de seguros / Bicicleta y e-bike
En resumen
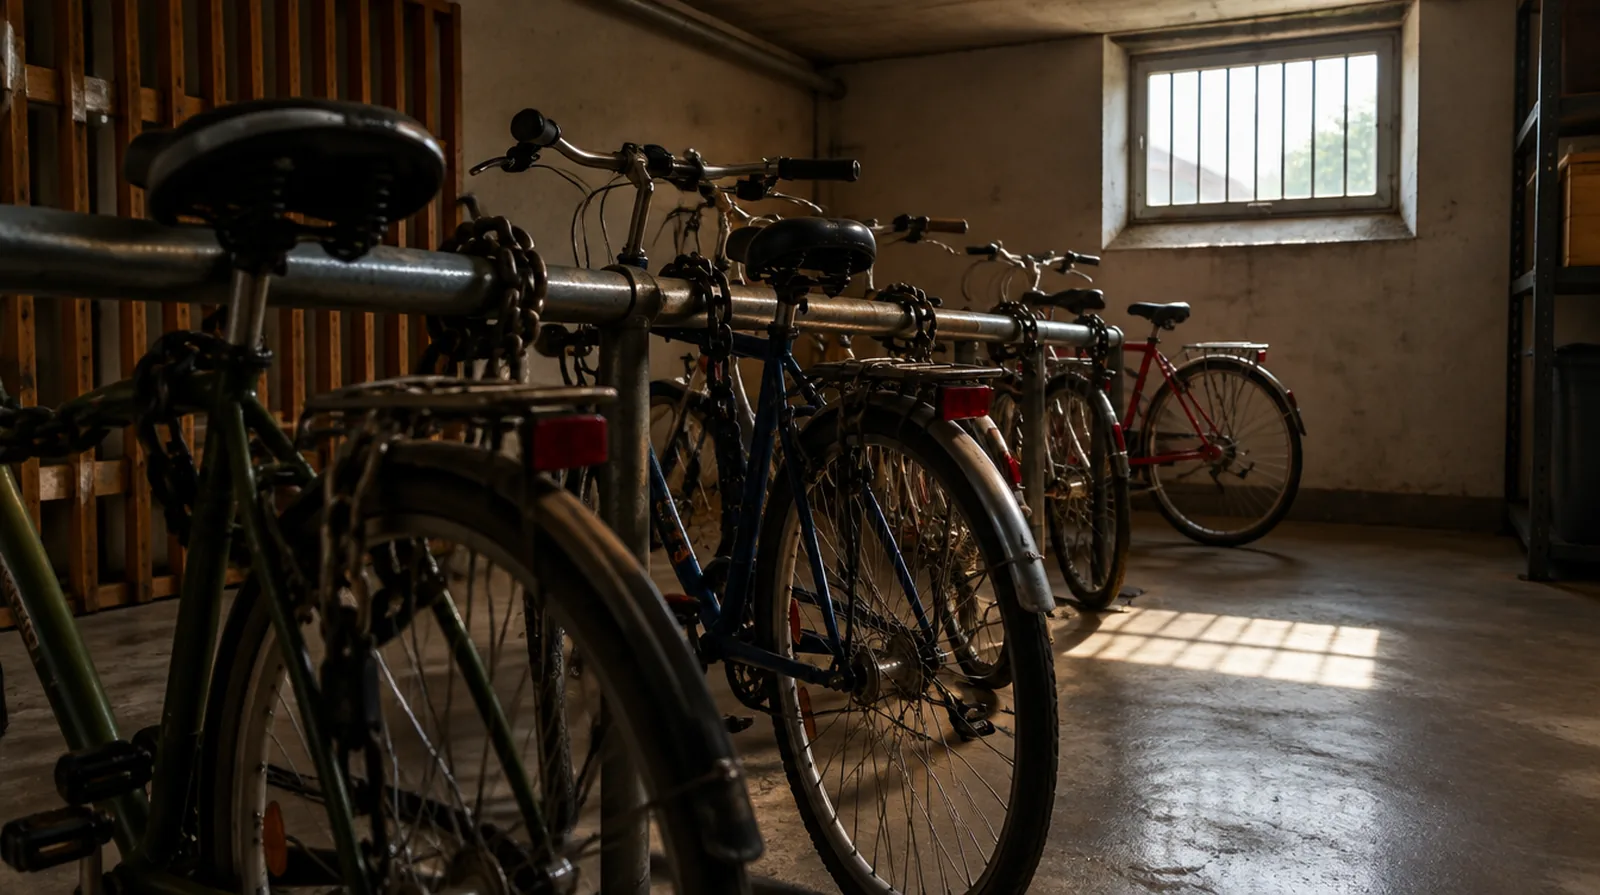
Si fuerzan la puerta de su trastero privado, el seguro de hogar suele cubrir el robo de la bicicleta aunque no estuviera atada, porque se trata de robo con fuerza. En zonas comunes, como el garaje o el cuarto de bicicletas del edificio, casi todas las pólizas exigen un candado homologado atado a un elemento fijo. Sin fuerza en la puerta es hurto y el seguro básico no paga.
Precios publicados en España para candados homologados, ampliaciones del hogar y seguros de bicicleta, datos de 2026.
| Ejemplo | Orientación |
|---|---|
| Candado en U homologado, gama de entrada | unos 26 a 40 euros |
| Candado en U homologado, gama media y alta | unos 62 a 138 euros |
| Candado plegable o cadena homologados | unos 138 a 151 euros |
| Ampliación de la póliza de hogar para la bicicleta | unos 20 a 30 euros al año, normalmente solo dentro de la vivienda |
| Seguro de bicicleta propio | unos 30 a 150 euros al año, una póliza básica desde unos 60 euros |
Valores orientativos, septiembre de 2026, tomados de precios y comparativas publicadas. El importe de la ampliación del hogar es valor orientativo de la práctica. Lo que cubre su trastero está solo en su póliza; nosotros pedimos la oferta concreta.
Ejemplo de cálculo
La bicicleta estaba bloqueada solo por la rueda, sin atar a ningún elemento fijo. La póliza cubre el contenido con 30.000 euros, pero con un tope propio para objetos en zonas comunes.
| Valor de reposición de la bicicleta | 3.000 euros |
| Capital de contenido | 30.000 euros |
| Valoración del caso | en zona común sin atar a elemento fijo |
| Indemnización | 0 euros |
Sin candado homologado atado a un anclaje no hay indemnización. Con la garantía específica contratada y la bicicleta bien atada habría cobrado hasta el tope de la póliza. Cálculo con valores orientativos.
El seguro de hogar distingue las dos cosas con mucha claridad. Hay robo cuando alguien emplea fuerza para entrar en un recinto cerrado: fuerza la puerta del trastero, corta un candado o dobla una reja. En ese caso la bicicleta está cubierta en ese lugar aunque estuviera suelta.
Hay hurto cuando nadie tiene que forzar nada porque la bicicleta estaba accesible. El caso típico es el cuarto comunitario cuya puerta nunca cierra bien, o que cualquier vecino abre con la llave del portal. El hurto queda fuera de muchas pólizas, o se cubre solo con una garantía específica y con un tope bajo.
| Lugar donde está la bicicleta | Cobertura del seguro de hogar | Qué se exige |
|---|---|---|
| Vivienda, pasillo interior, terraza | cubierta como robo con fuerza | puerta cerrada y señales de fuerza en la cerradura |
| Trastero privado del mismo edificio | cubierta como robo con fuerza | trastero declarado en la póliza y cerrado con llave |
| Cuarto de bicicletas comunitario | solo con candado y garantía específica | candado homologado atado a un elemento fijo |
| Garaje comunitario | según la póliza, como zona común | plaza o trastero declarados, bicicleta atada |
| Patio o jardín de la comunidad | en general solo con garantía específica | bicicleta atada a un elemento fijo |
| Vía pública, fuera de casa | no cubierta por el hogar básico | garantía de bicicleta fuera del hogar o seguro de bicicleta |
Un espacio que usan varios vecinos no se equipara a su vivienda. Por eso las condiciones piden un candado homologado y, casi siempre, que la bicicleta quede unida a un elemento fijo: un anclaje de pared, un aparcabicis o una reja. Si solo bloquea la rueda, dos personas se llevan la bicicleta en volandas.
Homologado significa que el candado tiene un nivel de resistencia acreditado por una entidad certificadora. En España las aseguradoras citan habitualmente ART de dos o tres estrellas, SRA o Sold Secure en plata u oro. Compruebe también que el trastero figura en la póliza: si no está declarado, lo que haya dentro no está asegurado.
La prueba del robo le corresponde a usted. Fotografíe la puerta forzada, la cerradura y los restos del candado antes de que la comunidad repare nada, y guarde esos restos. Presente denuncia, comunique el siniestro a la compañía sin demora y entregue la factura de compra con el número de bastidor.
Después manda el límite. El contenido guardado en el trastero suele tener un tope propio, y las joyas y el dinero casi nunca están cubiertos allí. Si declara un contenido inferior al real, la Ley 50/1980 de contrato de seguro permite aplicar la regla proporcional y pagar solo una parte, también en un robo pequeño.
Seamos claros: sin señales de fuerza y sin candado en zona común, no hay indemnización con una póliza de hogar corriente. Tampoco la hay si un vecino abrió el cuarto con su propia llave, porque entonces no hubo fuerza. Y si solo faltan piezas, como el sillín, una rueda o la batería, la mayoría de las condiciones lo excluyen.
Si su bicicleta vale más de unos 1.000 euros, o si la deja fuera de casa a menudo, un seguro de bicicleta propio suele ser la respuesta honesta. Cuesta entre unos 30 y 150 euros al año y cubre también el robo en la calle. Para una bicicleta antigua de uso diario no merece la pena: ahí basta el seguro de hogar.
Preguntas y respuestas
Si fuerzan la puerta, la mayoría de las pólizas pagan aunque la bicicleta estuviera suelta. Algunas condiciones piden candado de todos modos, así que revise la suya.
Allí se exige casi siempre un candado homologado atado a un elemento fijo. Sin eso, la compañía lo tratará como hurto y no indemnizará.
Un candado con nivel de resistencia acreditado por una certificadora. Las aseguradoras españolas citan ART de dos o tres estrellas, SRA o Sold Secure en plata u oro.
Por norma no. Para eso hace falta una garantía de bicicleta fuera del hogar o un seguro de bicicleta propio, desde unos 30 a 60 euros al año.
La mayoría de las condiciones excluyen el robo de piezas. Conviene leer ese punto antes de contratar, no después del siniestro.
Hasta el tope que fije su póliza para objetos en el trastero o en zonas comunes, que suele ser menor que el capital de contenido.
NAMMERT corredor de seguros
Comparamos varias aseguradoras y le enviamos una propuesta. Sin coste para usted; nos paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
Todo sobre este seguro: Bicicleta y e-bike
¿Es obligatorio el seguro para una bicicleta eléctrica?
¿Qué debo hacer si me roban la bicicleta?
Presente la denuncia el mismo día en la Policía Nacional, la Guardia Civil o la policía local, y comunique el siniestr …
¿Seguro de hogar o seguro de bicicleta? Qué le conviene
Si su bici vale menos de unos 800 euros y duerme dentro de casa o en el trastero, le basta el seguro de hogar, a veces …
¿Cuánto cuesta un seguro de bicicleta?
Un seguro de bicicleta con responsabilidad civil y defensa jurídica cuesta unos 25 a 40 euros al año. Con asistencia o …
NAMMERT Assekuradeur GmbH, con sede en Alemania, corredor de seguros autorizado conforme al § 34d apdo. 1 de la Ley alemana de Comercio (GewO), registro de mediadores D-C08Q-TOSD4-37, que opera en España en régimen de libre prestación de servicios. En seguros de embarcaciones y yates actuamos como agencia de suscripción, no como corredor. Información previa (en alemán) · Actualizado
¿Le ha servido?