Todo sobre este seguro: RC particular
¿Mi seguro de hogar ya incluye la responsabilidad civil?
Corredor de seguros / Preguntas de seguros / RC particular
En resumen
Comunique el siniestro a su aseguradora en un plazo máximo de siete días desde que lo conozca. Guarde fotos, nombres y testigos, pero no reconozca culpa ni pague nada sin hablar antes con el asegurador. Él dirige la defensa, paga lo que usted deba y rechaza lo que no. Si tarda más de tres meses sin causa justificada, debe pagar intereses de demora.
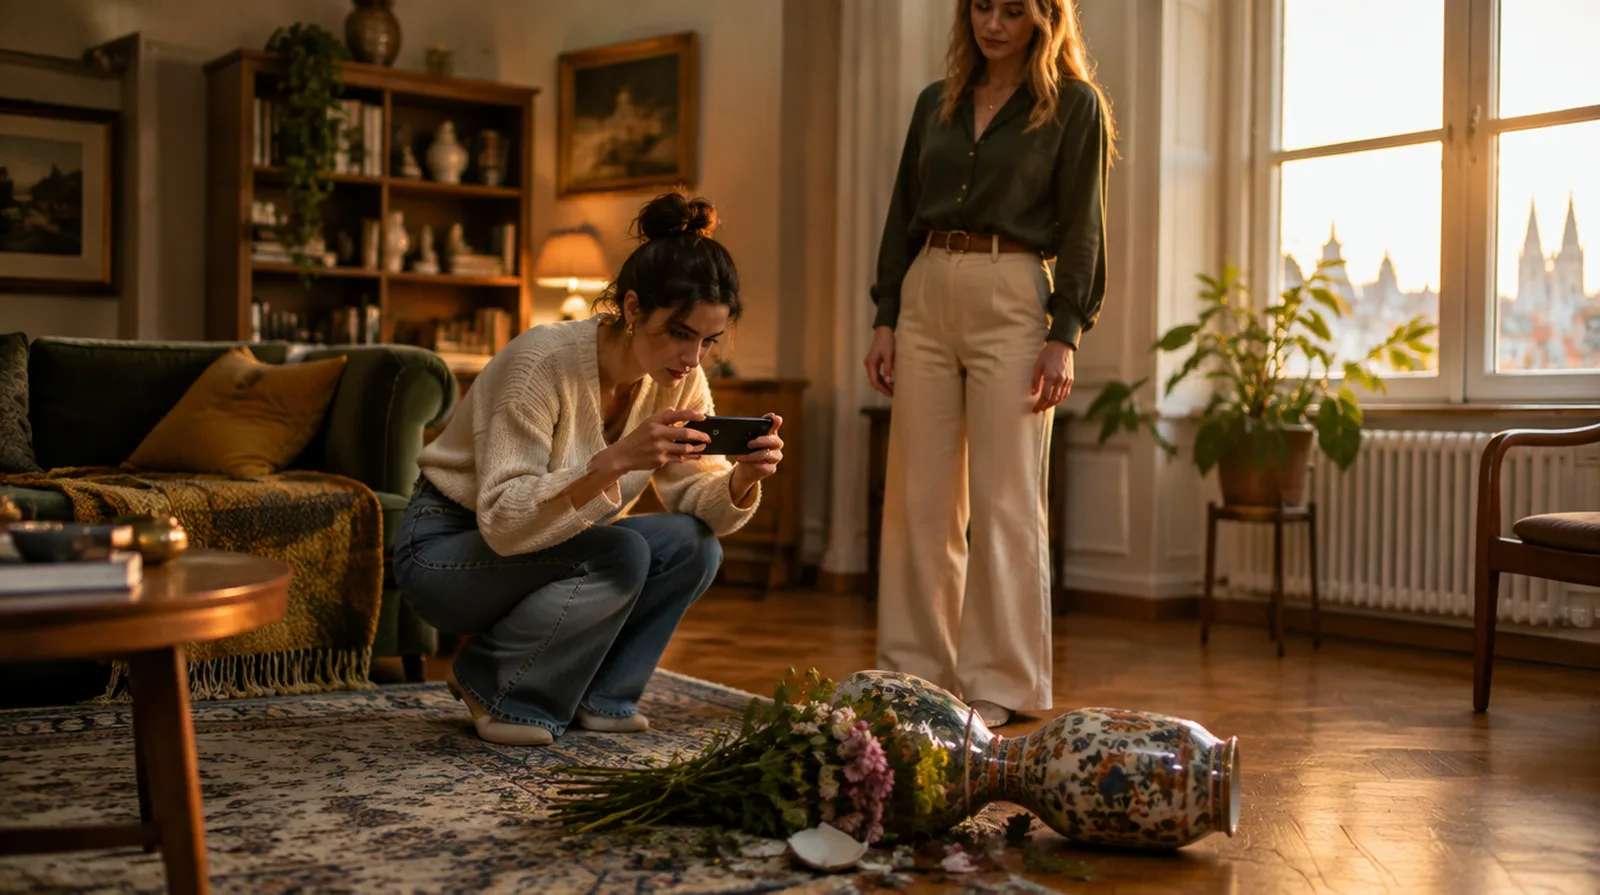
Lo que le cuesta un siniestro depende sobre todo de la franquicia. Estas son las primas habituales en España.
| Ejemplo | Orientación |
|---|---|
| RC de particulares o familias | unos 20 a 70 euros al año |
| RC familiar independiente con más capital | unos 50 a 150 euros al año |
| Su parte en cada siniestro | 0 euros o la franquicia pactada |
| Defensa ante una reclamación injustificada | 0 euros para usted, los gastos los asume el asegurador |
Valores orientativos, septiembre de 2026, tomados de primas publicadas. Los plazos figuran en la Ley 50/1980 de Contrato de Seguro; su póliza puede contener reglas más favorables.
Ejemplo de cálculo
Se suelta la manguera mientras usted está fuera. El agua pasa al piso de abajo y moja techo y suelo. Da parte esa misma tarde.
| Secado y pintura en casa del vecino | 2.200 euros |
| Tarima de diez años, a valor real | 900 en vez de 1.600 euros |
| Daño indemnizable | 3.100 euros |
| Su franquicia | 0 euros |
| Pago de su seguro de hogar por responsabilidad civil | 3.100 euros |
Usted no paga nada. A menudo el seguro del vecino paga primero y luego recobra de su aseguradora; para usted no cambia nada. Cálculo con valores orientativos.
Primero, evite que el daño crezca: cierre la llave de paso, atienda a quien esté herido, señalice el lugar. La ley obliga al asegurado a limitar las consecuencias del siniestro, y los gastos razonables para ello los paga el asegurador.
Después, reúna pruebas. Fotografíe el daño desde varios ángulos y anote fecha, hora, lugar, nombre y dirección del perjudicado y de los testigos. Guarde las piezas dañadas hasta que el perito las vea.
| Qué | Por qué importa |
|---|---|
| Fotos del daño y del entorno | muestran cómo ocurrió y qué estaba ya dañado |
| Nombre y dirección del perjudicado | el asegurador contacta con él directamente |
| Testigos con teléfono | claves si luego se discute la culpa |
| Factura o antigüedad del objeto dañado | de ahí sale el valor que se indemniza |
| Una nota breve de lo ocurrido | con las semanas se olvidan detalles |
El artículo 16 de la Ley 50/1980 de Contrato de Seguro fija un plazo máximo de siete días desde que conoce el siniestro, salvo que la póliza dé uno más largo. Si se retrasa, no pierde la cobertura sin más, pero el asegurador puede reclamarle los perjuicios que le cause el retraso.
Cuente los hechos con exactitud y sin omitir nada. Si recibe una demanda o una citación judicial, envíela enseguida a la aseguradora: los plazos procesales son cortos.
La mayoría de las pólizas prohíben al asegurado reconocer su responsabilidad o pagar al perjudicado sin conformidad del asegurador. Si lo hace, se arriesga a que la aseguradora no le reembolse lo pagado.
Describir con sinceridad lo que pasó sí está permitido. Dé al perjudicado el nombre de su aseguradora y el número de póliza. El perjudicado puede reclamar directamente al asegurador, según el artículo 76 de la misma ley.
El seguro solo paga si usted es civilmente responsable del daño. Si no lo es, el asegurador rechaza la reclamación y asume la defensa jurídica y sus gastos, según el artículo 74.
Se indemniza el valor real del objeto en el momento del daño, no el precio de uno nuevo. Dentro de los 40 días desde la declaración, el asegurador debe pagar al menos el importe mínimo que conozca; si pasan tres meses sin pagar por causa que no sea justificada, debe intereses de demora.
En España el asegurador no puede anular la póliza a mitad de año solo por un siniestro. Sí puede oponerse a la renovación avisando con dos meses de antelación al vencimiento, y a veces lo hace tras varios partes seguidos.
Si el daño apenas supera su franquicia, pagarlo usted puede tener sentido. Con daños personales, dé siempre parte: el coste real se ve más tarde.
Preguntas y respuestas
Siete días desde que conoce el siniestro, salvo que su póliza dé más. Un retraso no anula la cobertura sin más, pero puede costarle dinero.
Consulte antes con su aseguradora. Muchas pólizas no reembolsan pagos hechos sin su conformidad.
Sí. La ley le da acción directa contra el asegurador.
La responsabilidad civil indemniza el valor que tenía el objeto al dañarse. Un móvil de cinco años no se paga como nuevo.
El asegurador rechaza la reclamación y asume su defensa y los gastos, también en juicio.
No a mitad de año por un siniestro. El asegurador puede no renovar avisando con dos meses de antelación.
NAMMERT corredor de seguros
Comparamos varias aseguradoras y le enviamos una propuesta. Sin coste para usted; nos paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.
Todo sobre este seguro: RC particular
¿Mi seguro de hogar ya incluye la responsabilidad civil?
¿Cuándo no paga el seguro de responsabilidad civil familiar?
La responsabilidad civil familiar no paga los daños causados a propósito, los daños con vehículos a motor, los ocurrid …
¿Qué cubre el seguro de responsabilidad civil familiar?
La responsabilidad civil familiar paga los daños personales y materiales que usted o su familia causen a otros en la v …
¿Paga la responsabilidad civil si rompo algo al ayudar a un amigo?
Depende de dos cosas: que usted tenga culpa y que el objeto no esté bajo su cuidado. Si al ayudar en una mudanza tropi …
¿Cuánto cuesta un seguro de responsabilidad civil familiar?
Como póliza independiente, la responsabilidad civil de particulares y familias cuesta en España unos 50 a 150 euros al …
NAMMERT Assekuradeur GmbH, con sede en Alemania, corredor de seguros autorizado conforme al § 34d apdo. 1 de la Ley alemana de Comercio (GewO), registro de mediadores D-C08Q-TOSD4-37, que opera en España en régimen de libre prestación de servicios. En seguros de embarcaciones y yates actuamos como agencia de suscripción, no como corredor. Información previa (en alemán) · Actualizado
¿Le ha servido?