Seguro de responsabilidad civil del transportista: lo que debe por la mercancía ajena
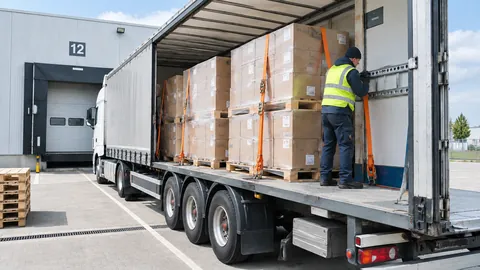
El porteador responde de la mercancía desde que la recibe hasta que la entrega, y la ley limita esa responsabilidad por kilo, no por valor. El seguro de responsabilidad civil del transportista paga lo que el transportista u operador debe a su cliente por pérdida, avería o retraso, y le defiende frente a reclamaciones excesivas. No asegura la mercancía en sí: eso corresponde al seguro de transporte del cargador.
¿Cuánto paga el transportista si se pierde la carga?
Depende del tipo de transporte. En transporte nacional, el artículo 57 de la Ley 15/2009 limita la indemnización por pérdida o avería a un tercio del IPREM diario por cada kilogramo de peso bruto. Cuando la ley entró en vigor eso eran 5,85 euros por kilo, y la cifra cambia con el IPREM de cada año. En transporte internacional rige el Convenio CMR, con un límite de 8,33 derechos especiales de giro por kilogramo. En ambos casos el límite desaparece si hay dolo o una culpa grave equiparable.
Dos límites distintos según la ruta
Un mismo camión puede estar sujeto a dos regímenes en la misma semana. En un porte entre Valencia y Zaragoza se aplica la Ley 15/2009, que fija el tope de la indemnización en un tercio del IPREM diario por kilo de mercancía perdida o averiada. En un porte entre Valencia y Lyon manda el Convenio CMR, cuyo tope es de 8,33 derechos especiales de giro por kilo, una cantidad claramente superior.
Para el cargador, la consecuencia es que ninguna de las dos cifras se acerca al valor de una mercancía cara, y solo su propio seguro de transporte cubre la diferencia. Para el transportista, la consecuencia es que la póliza debe nombrar los dos regímenes. Una póliza que solo recoge la ley nacional deja sin cobertura el primer viaje al extranjero.
Cuándo se pierde el beneficio de la limitación
Los límites por kilo no protegen al transportista en todos los casos. Si el daño se causa con dolo o con una culpa grave que la ley equipara al dolo, el porteador responde por el daño completo. La Ley 15/2009 lo regula en su artículo 62 y el CMR en su artículo 29. Una sentencia de 2024 lo recuerda: el límite del artículo 57 no se aplica cuando el transportista actúa con dolo o culpa grave.
Es el punto en el que más se distinguen las pólizas. Algunas cubren estos supuestos solo hasta un sublímite, otras se reservan la repetición contra el asegurado. Lo mismo ocurre con la declaración de valor en la carta de porte, que eleva el límite del CMR: solo está asegurada si la póliza la incluye de forma expresa.
Transitarios, operadores y almacén
Quien organiza el transporte sin conducir también responde. El operador de transporte o transitario que contrata en nombre propio asume frente al cargador la posición de porteador y responde por los transportistas efectivos que utiliza. Si además almacena o manipula la mercancía, añade la responsabilidad del depositario, que sigue reglas propias.
Por eso conviene que la póliza describa todas las actividades reales de la empresa: transporte con vehículos propios, subcontratación, grupaje, almacenaje, despacho aduanero. Los servicios logísticos añadidos, como el picking o el etiquetado, suelen quedar fuera de la responsabilidad de transporte y necesitan una garantía específica.
Medidas de seguridad y el tercero perjudicado
Las condiciones de estas pólizas imponen deberes concretos: dónde puede estacionarse un vehículo cargado, qué sistemas antirrobo debe llevar, cómo se selecciona a conductores y subcontratistas y cómo se documenta cada entrega. Su incumplimiento puede reducir la indemnización o dar lugar a que la aseguradora repita contra el transportista.
Hay un rasgo propio del derecho español que conviene conocer. El artículo 76 de la Ley de Contrato de Seguro concede al perjudicado acción directa contra la aseguradora de responsabilidad civil. En la práctica, la aseguradora de la mercancía que ha indemnizado al cargador puede dirigirse directamente contra la aseguradora del transportista, como recuerda la jurisprudencia reciente del Tribunal Supremo.
Qué cubre
Responsabilidad por pérdida y avería de la mercancía según la Ley 15/2009
Responsabilidad según el Convenio CMR en transporte internacional por carretera
Responsabilidad como transitario u operador de transporte, si se pacta
Responsabilidad como almacenista o depositario, si se pacta
Perjuicios por retraso en la entrega dentro del límite legal
Estudio de la responsabilidad y defensa frente a reclamaciones infundadas o excesivas
Gastos para evitar o aminorar el siniestro
Responsabilidad por transportistas subcontratados, cuando la póliza los incluye
Cabotaje en otros Estados, si el ámbito territorial lo recoge
Qué no cubre
El valor de la mercancía por encima de la responsabilidad legal o pactada
Daños causados con dolo
Penalizaciones contractuales y compromisos que superan la ley y no se han declarado
Daños al vehículo propio y a mercancías propias
Daños personales y daños de circulación, que corresponden al seguro del vehículo
Mercancías excluidas o sujetas a pacto especial, a menudo objetos de valor
Actividades que no figuran en la póliza
Quién lo necesita
Empresas de transporte de mercancías por carretera, nacionales e internacionales
Autónomos del transporte a quienes el cargador pide certificado de seguro
Transitarios y operadores de transporte que subcontratan los portes
Almacenes y plataformas logísticas con mercancía ajena
Empresas de mudanzas y de transportes especiales
Quién no lo necesita
Empresas que solo transportan mercancía propia: sin contrato de transporte no hay responsabilidad de porteador
Cargadores que quieren proteger el valor de su mercancía: para eso está el seguro de transporte de mercancías
Ruleta de la mala suerte
Gire la ruleta de la mala suerte
Seis siniestros que ocurren de verdad. La ruleta elige el suyo y muestra quién paga.
Coste:
Póliza barata Póliza sólida
Ver los seis casos
El camión vuelca y se pierde la carga, según peso, a menudo cinco o seis cifras. Póliza barata: paga, Póliza sólida: paga. Es el siniestro típico. Se paga lo que el transportista debe por kilo, como máximo el valor de la mercancía. El resto es asunto del seguro del cargador.
Rajan la lona en un área de servicio, a menudo cinco o seis cifras. Póliza barata: paga en parte, Póliza sólida: paga. Todo depende de las condiciones de estacionamiento. Las pólizas básicas exigen aparcamiento vigilado y excluyen la mercancía sensible.
Un falso transportista se lleva el porte, el valor completo de la mercancía. Póliza barata: no paga, Póliza sólida: paga en parte. El fraude en bolsas de cargas suele estar excluido. Las mejores condiciones lo cubren si se verificó la identidad del transportista.
Entrega tardía en un porte a Francia, como máximo el precio del transporte. Póliza barata: paga, Póliza sólida: paga. En el CMR la indemnización por retraso no supera el precio del porte. Dentro de ese tope, el perjuicio está asegurado.
El cliente aplica una penalización, la pactada en el contrato marco. Póliza barata: no paga, Póliza sólida: no paga. Las penalizaciones son obligaciones contractuales y no responsabilidad legal. Ninguna póliza las paga sin pacto especial.
El subcontratado daña una máquina, unos 10.000 a 50.000 €. Póliza barata: paga en parte, Póliza sólida: paga. Frente al cargador responde usted. La póliza solo paga si la subcontratación está incluida.
Cuánto cuesta
La prima depende de lo que se transporta y de para quién. A los transportistas se les suele tarificar por vehículo y a los transitarios por facturación. Una cifra seria exige conocer la flota, las mercancías, las rutas y la siniestralidad.
De qué depende la prima
Número y tipo de vehículos o facturación por transporte
Clase de mercancía, sobre todo la sensible al robo y la de temperatura controlada
Ámbito: España, Europa o más allá
Suma asegurada y franquicia, a menudo mayor en caso de robo
Uso de subcontratistas y de bolsas de cargas
Siniestralidad de los últimos años
No publicamos primas de ejemplo porque no existen comparativas públicas fiables para este ramo. Su prima queda fijada en la oferta.
Los niveles de póliza del mercado
01
Nacional
Responsabilidad según la Ley 15/2009 para vehículos propios en territorio español. Suficiente para quien no cruza la frontera ni subcontrata.
02
Nacional e internacional
Ley 15/2009 y CMR en una póliza, con subcontratación, cabotaje y sumas más altas. La opción habitual para empresas con rutas europeas.
03
Operador logístico
Añade la responsabilidad como transitario, el almacenaje, la manipulación y los servicios logísticos. Para transitarios y empresas con almacén.
Cómo reconocer una buena póliza
Criterio
Mínimo
Póliza sólida
Por qué importa
Suma asegurada por siniestro
la carga completa según el límite por kilo
holgadamente superior, para los casos en que el límite no se aplica
Con dolo o culpa grave se responde por todo el valor de la mercancía.
Regímenes de responsabilidad
Ley 15/2009
Ley 15/2009, CMR y condiciones de transitario, con otros modos si hacen falta
Solo está asegurada la responsabilidad según las normas que la póliza nombra.
Dolo o culpa grave de empleados
cubierto con sublímite
cubierto hasta la suma asegurada, sin repetición por errores del personal
Es justo el supuesto en el que el siniestro es mayor.
Ámbito territorial y cabotaje
España y Portugal
Europa geográfica con cabotaje según la ley de cada país
Un solo porte fuera del ámbito quedaría sin seguro.
Subcontratación
solo transportistas declarados
todos los subcontratados, con reglas claras para las bolsas de cargas
Frente al cargador usted responde por ellos.
Mercancías sensibles
excluidas o con sublímite bajo
incluidas, con condiciones de estacionamiento que se pueden cumplir
Electrónica, tabaco, alcohol y marcas son el objetivo de los robos de carga.
Vehículos declarados
cobertura solo por matrícula
cobertura para todos los vehículos propios y alquilados
Un vehículo de sustitución no debe dejar un hueco.
Franquicia
fija por siniestro
baja y sin recargo por robo
Los siniestros pequeños se acumulan a lo largo del año.
Aseguradoras del mercado
La responsabilidad civil del transportista la suscriben los departamentos de transportes de las aseguradoras de no vida que operan en España. La lista describe el mercado y no indica con quién trabajamos.
Aseguradora
Contexto
Mapfre
grupo asegurador español con sede en Majadahonda
Allianz Seguros
filial española del grupo alemán Allianz
AXA Seguros
filial española del grupo francés AXA
Zurich
filial española del grupo suizo Zurich
Generali
filial española del grupo italiano Generali
Reale Seguros
filial española del grupo mutual italiano Reale Mutua
Productos y coberturas opcionales
RC del transportista por vehículo
Responsabilidad según la Ley 15/2009 y, si se contrata, el CMR, con prima por cada vehículo declarado.
Póliza CMR
Garantía específica para transporte internacional conforme al Convenio CMR.
RC del transitario u operador
Para quien contrata transportes en nombre propio y los subcontrata, normalmente con prima sobre facturación.
RC del almacenista
Responsabilidad por mercancía ajena depositada, de forma independiente o como garantía añadida.
Póliza combinada de operador logístico
Transporte, tránsito y almacén en un contrato con una suma común.
Mito o realidad
¿Verdad o mentira?
Cinco frases que se oyen sobre este seguro. Apueste primero y luego vea la respuesta.
El seguro del transportista paga siempre el valor completo de la mercancía.
Es falso.
Falso. Paga lo que el transportista debe, y la ley lo limita por kilo. La diferencia hasta el valor real solo la cubre un seguro de transporte de mercancías.
En transporte nacional e internacional rige el mismo límite por kilo.
Es falso.
Falso. En España se aplica un tercio del IPREM diario por kilo según la Ley 15/2009, y en transporte internacional los 8,33 derechos especiales de giro del CMR.
Con dolo o culpa grave el transportista pierde el límite de responsabilidad.
Es verdad.
Cierto. Tanto la Ley 15/2009 como el CMR le impiden acogerse a la limitación en esos casos.
El perjudicado puede demandar directamente a la aseguradora del transportista.
Es verdad.
Cierto. Lo permite la acción directa del artículo 76 de la Ley de Contrato de Seguro.
El límite nacional por kilo cambia cuando cambia el IPREM.
Es verdad.
Cierto. El tope es un tercio del IPREM diario, y ese indicador se fija cada año en los Presupuestos Generales del Estado.
Errores frecuentes al contratar
Contratar solo la garantía nacional y aceptar después portes internacionales
Firmar contratos marco con penalizaciones o límites superiores sin consultar a la aseguradora
Subcontratar en bolsas de cargas sin comprobar la identidad y el seguro del transportista
Cargar mercancía sensible que la póliza excluye
No trasladar a los conductores las condiciones de estacionamiento
Decir al cliente que la mercancía va asegurada a todo valor con la póliza de responsabilidad
Preguntas frecuentes
Preguntas y respuestas
¿En qué se diferencia del seguro de transporte de mercancías?
El seguro de responsabilidad civil protege al transportista y paga solo lo que este debe según la
ley o el contrato.
El seguro de mercancías protege al dueño de la carga y paga su valor con independencia de quién
sea responsable.
Son complementarios.
¿Cuánto es un tercio del IPREM por kilo?
La cifra varía porque el IPREM se fija cada año en los Presupuestos Generales del Estado.
Como referencia, con el IPREM de 2009 el límite era de 5,85 euros por kilo.
Antes de calcular una reclamación conviene comprobar el indicador vigente.
¿Qué límite se aplica en un transporte internacional?
El del Convenio CMR: 8,33 derechos especiales de giro por kilogramo de peso bruto que falte.
La unidad es el derecho especial de giro del Fondo Monetario Internacional, no el euro,
así que el importe depende del cambio.
¿Puede el cargador pactar una indemnización mayor?
En el CMR, sí, declarando en la carta de porte un valor superior o un interés especial en la
entrega, con acuerdo de ambas partes.
Ese compromiso debe comunicarse a la aseguradora,
porque de lo contrario el exceso lo paga el transportista.
¿Cuándo responde el transportista sin límite?
Cuando el daño se debe a dolo o a una culpa grave equiparable.
En ese caso no puede acogerse al límite por kilo, ni en la Ley 15/2009 ni en el CMR.
¿Puede el cliente reclamar directamente a mi aseguradora?
Sí.
El artículo 76 de la Ley de Contrato de Seguro reconoce al perjudicado acción directa contra la
aseguradora de responsabilidad civil.
También la usa la aseguradora de la mercancía cuando se subroga tras pagar al cargador.
¿Respondo por el transportista que subcontrato?
Frente a su cliente, sí.
Quien contrata el porte en nombre propio responde por los porteadores efectivos.
La reclamación posterior contra el subcontratado la gestiona la aseguradora si la póliza incluye
la subcontratación.
¿Está cubierto el fraude en bolsas de cargas?
Depende de las condiciones.
Algunas pólizas excluyen la entrega a falsos transportistas y otras la cubren si se cumplieron
determinadas comprobaciones.
Pregúntelo de forma expresa antes de contratar.
¿Qué pasa con la mercancía refrigerada o peligrosa?
No se incluye de forma automática.
Para la temperatura controlada las aseguradoras suelen exigir registros completos,
y las mercancías peligrosas requieren pacto expreso.
Indíquelo en la solicitud.
¿No basta con el seguro obligatorio del camión?
No.
El seguro del vehículo cubre los daños que el camión causa a terceros en la circulación.
La carga transportada no entra ahí y necesita la responsabilidad civil del transportista.
NAMMERT corredor de seguros
Pedir presupuestos de RC del transportista
Pedimos presupuestos y le enviamos una comparación.
Sin coste y sin compromiso: la comisión la paga la aseguradora.
Gracias, hemos recibido su solicitud.
Le contestamos en un día laborable. Si es urgente: +49 3375 29 12 77.